|
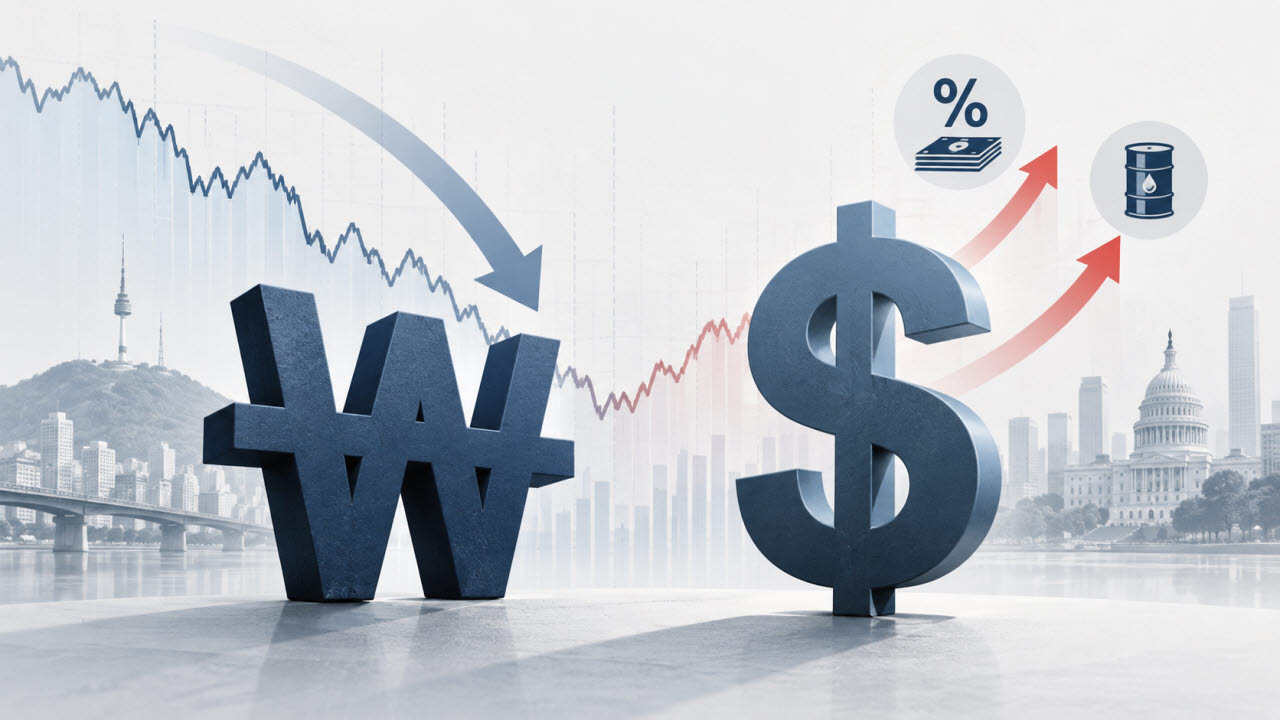
지난 한 주간 원·달러 환율은 중동 불안과 미국의 추가 긴축 우려로 1360원대로 올랐지만, 분기 말·월말 수출 업체의 달러 매도가 집중되면서 1350원대로 내려왔다. 이후 미 장기 금리와 달러 강세에 반등했으나, 수출 업체의 달러 매도 우위가 이어진 데다 주 후반 미국 고용 부진까지 확인되며 1340원대 초반으로 추가 하락했다.
이번 주 원·달러 환율은 연준의 추가 인상 기대가 다시 살아날지가 관건이 될 것으로 보인다. 현재로선 지난달 일자리 증가 폭이 시장 예상의 3분의 1에 그치면서 연준이 추가 인상을 서두를 필요성이 낮아졌다는 해석에 힘이 실리고 있는 상황이다. 달러 강세 압력이 약해질 수 있다는 점은 원화에 우호적이다.
지난 2일 미 노동부가 발표한 9월 비농업 부문 일자리는 전달보다 2만 9000명 늘어 시장 예상치 9만명을 크게 밑돌았다. 실업률도 4.1%에서 4.2%로 상승했다. 7·8월 고용도 종전보다 합계 6만명 하향 조정됐다. 10월 연방준비제도(Fed)가 금리를 동결할 확률은 80%대로 높아졌다.
반면 좀처럼 내려오지 않는 미 국채 장기 금리 수준은 원화에 부담 요인이다. 미 국채 10년물 금리는 고용 통계 발표 직후 5.15%대로 하락했다가 반등해 뉴욕장 후반 5.28%대를 기록했다. 고용 쇼크에도 장기 금리가 높은 수준을 유지하면서 달러 약세를 제한한 것이다. 인플레이션과 재정 우려가 장기 금리를 떠받치고 있다는 평가가 나온다.
지난주 후반 달러 강세를 부추긴 유럽 재정 불안이 진정될지도 지켜볼 대목이다. 프랑스 등의 재정 우려가 국채 매도와 유로·파운드 약세로 번지면서 달러를 끌어올렸기 때문이다. 프랑스 10년물 국채 금리는 지난주 2002년 이후 최고 수준까지 올랐으며, 독일 국채와의 금리 차도 2011년 이후 가장 크게 벌어졌다. 국제 유가도 브렌트유가 배럴당 100달러를 웃도는 만큼 중동 정세가 악화해 유가를 다시 밀어올리면 원화에 부담을 줄 수 있다. 연준의 인플레 경계까지 자극해 미 금리와 달러를 함께 끌어올릴 가능성도 있다.
한국시간으로 8일 새벽 공개되는 9월 연방공개시장위원회(FOMC) 의사록도 변수다. 지난달 금리 인상 당시 추가 인상의 필요성과 시기를 놓고 연준 위원들이 어떤 의견을 냈는지가 관건이다. 예상보다 매파적인 내용이 확인될 경우 고용 쇼크로 후퇴한 추가 인상 기대가 다시 커지면서 미 국채 금리와 달러가 반등할 수 있다.