<이 기사는 1일 오전 8시10분 실시간 금융경제 터미널 `이데일리 마켓포인트`와 유료뉴스인 `마켓프리미엄`에 출고된 것입니다.>
◇ 글로벌 자금 몰려온다
WGBI는 씨티그룹이 관리하는 주요 23개국 정부채권으로 구성된 채권지수다. 약 1조달러의 자금이 이 지수를 보고 각국의 국채를 살지말지 결정한다고 한다. 이 가운데 한국 국채에 투자할 것으로 예상되는 금액은 1~1.5% 정도다. 전세계 국채투자액이 워낙 많아 그렇지 금액으로 치면 100~150억달러에 이르는 적잖은 규모다.
WGBI 편입 논의가 본격화된 것은 지난해 2월부터다. `3월 위기설` 등 외화유동성 우려가 계속되자 정부는 달러를 안정적으로 들여올 수 있는 통로로 WGBI 편입카드를 꺼냈다. 이후 외화유동성 우려가 불식되면서 WGBI 추진이 물건너 간 것 아니냐는 관측이 나오기도 했으나 정부의 의지는 확고한 것으로 보인다.
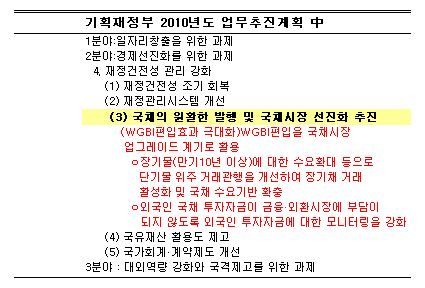
기획재정부는 지난달 발표한 `2010년 업무추진계획`에서 재정건전성 관리 강화 과제 가운데 하나로 WGBI 편입을 언급했다. 국내 채권시장이 선진국들과 어깨를 나란히 할 정도로 성장했다는 `상징성`과 국채발행 증대를 대비한 수요기반 확충이라는 `실리` 차원에서도 지수편입을 추진하겠다는 것이다.
|
◇ WGBI 편입요건 충족.."1분기중 결정 기대"
편입결정은 이르면 올해 1분기 중 이뤄지고, 지수편입시기는 하반기가 될 것으로 예상된다. 우리보다 앞서 WGBI에 편입된 말레이시아와 싱가포르가 편입결정 이후 반년간의 유예기간을 거쳤다. 이 기간 중 외국인들은 본격적으로 해당국가의 국채를 사들이기 시작했다.
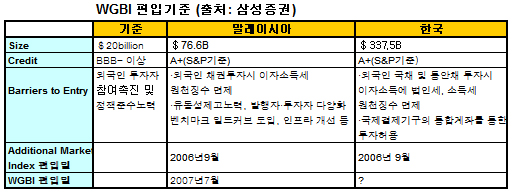
한국은 이미 씨티가 제시하고 있는 편입조건을 대부분 충족한 상태다. WGBI는 ▲200억달러 이상의 시장규모 ▲BBB- 이상의 신용등급 ▲진입장벽 완화 등을 편입조건으로 하고 있다.
지난 2008년말 한국의 국채 잔액은 300억달러를 웃돌고, 국가신용등급도 A+로 편입조건을 넘어서고 있다. 관건은 진입장벽 완화인데, 그간 가장 큰 걸림돌로 인식되던 외국인의 국채와 통안채 이자소득 면세가 지난해 시행되면서 지수편입에 바짝 다가섰다. 또 외국인들의 채권투자편의를 위한 통합계좌가 개설됐고 올해는 은행들의 공매도 허용 등 채권시장 활성화 방안이 추진된다.
시기의 문제일 뿐 편입조건에서 걸림돌이 될 부분은 많지 않을 전망이다. 민경설 기획재정부 국부운용과장은 "WGBI는 국채지수로는 국제적인 신인도가 가장 높아 지수편입 결정시 대외적인 신인도 제고와 채권시장 저변확대가 예상된다"며 "씨티측에서 결정하겠지만 올해 1~3월 중에는 편입결정이 이뤄질 것으로 보고 있다"고 말했다.
|
◇ 수익률곡선 평탄화 압력
WGBI 편입시 가장 큰 수혜를 보는 채권은 5년물이나 10년물 등 중장기물이 될 전망이다. 이 경우 수익률곡선은 장기물을 중심으로 평탄화될 가능성이 높다는 분석이다.
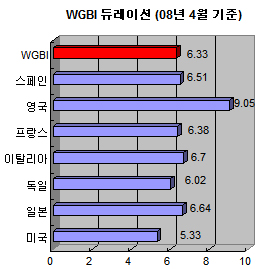
WGBI의 평균적인 듀레이션은 6년 정도다. WGBI 후보군(Additional Market Index)에 올라있는 한국물의 듀레이션이 4년 정도인 점을 감안하면 5년물 중심의 매수세가 유입될 가능성이 높다. 또 외국인들이 3년물과 10년물을 동시에 매수해 듀레이션을 벤치마크 수준에 일치시키는 전략을 사용할 가능성도 있다.
|
이밖에 장기물은 내년 보험사들의 RBC(위험기준 자기자본)제도 본격시행을 앞두고 있어 수혜가 예상된다. 자산듀레이션을 부채듀레이션에 맞춰야해 장기국채에 대한 수요가 늘 수 있기 때문이다.
국내 보험사 채권운용역은 "내년 보험사들의 장기물 매수가 지속되고, WGBI까지 편입된다면 장기금리가 급하게 내려갈 수 있다"며 "결국 수익률곡선이 평탄화될 것"이라고 전망했다.
◇ 정부도 장기물 발행확대
정부도 수요확대에 기반해 장기 국채 발행을 늘릴 계획이다. WGBI 등으로 채권매수세가 뒷받침되면 발행증가에 따른 금리상승 압력이 누그러질 수 있기 때문이다.
|
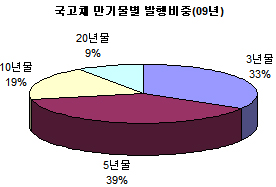
윤증현 기재부 장관은 지난달 국회 예결특위에서 "국채 공급이 많으면 금리는 올라가게 마련이지만 정부는 국채시장 안정과 수요기반 확충 등 제도개선 노력을 하고 있다"며 "정부는 채권 수요, 공급 문제에 대해 각별한 정책적 배려를 하고 있다"고 말했다.