




|
2023년엔 하루 만에 후퇴…이번엔 다를까
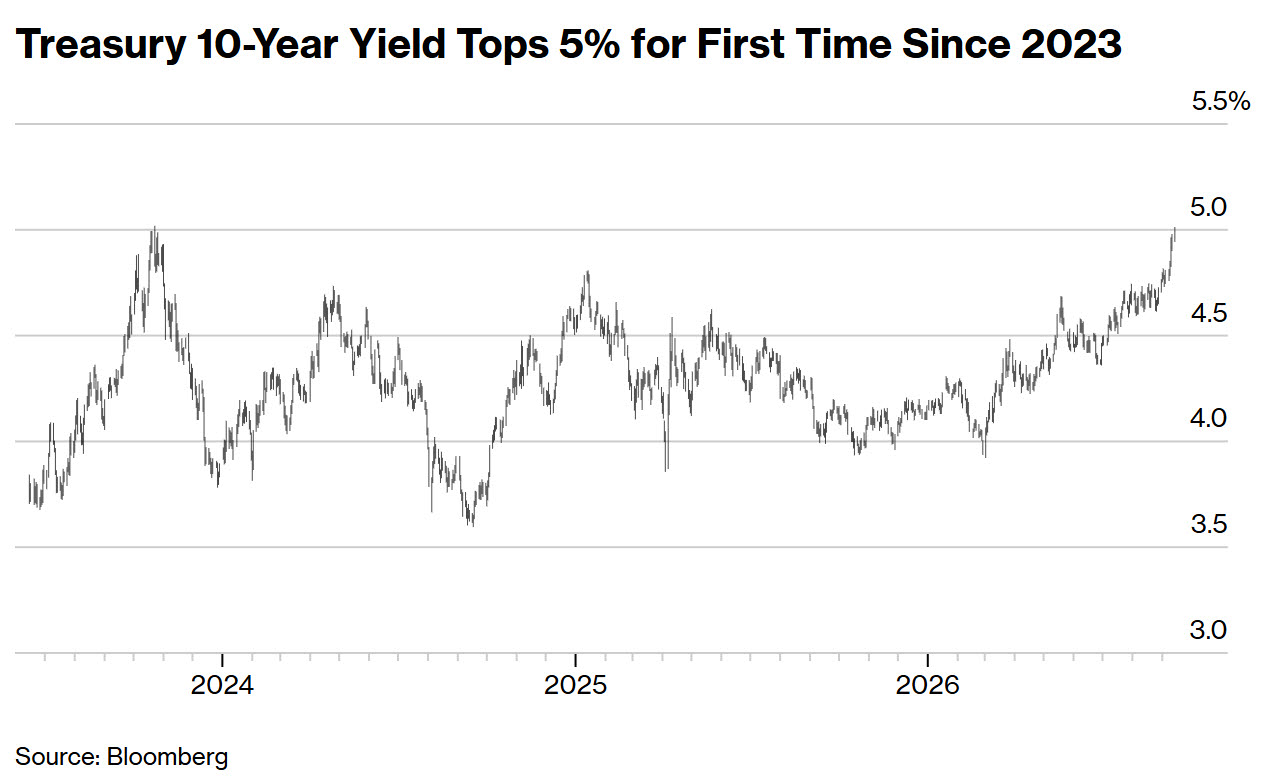
관건은 이번에도 5% 돌파가 ‘하루짜리’에 그칠지다. 2023년 10월에도 10년물 금리는 5%를 넘어섰지만 단 하루에 그쳤다. 이후 미국 노동시장이 냉각되고 물가 상승세가 둔화하면서 연준이 공격적인 긴축을 끝낼 것이라는 기대가 커졌고 국채 매수세가 되살아났다. 연준은 이듬해인 2024년 9월 금리 인하에 착수했다.
이번에는 상황이 다르다. 중동발 유가 급등으로 인플레이션 압력이 다시 커지는 가운데 지난주 발표된 8월 소비자물가지수(CPI)도 물가의 끈적한 흐름을 확인시켰다. 브렌트유는 이날 배럴당 110달러에 육박했다. 10년물 금리는 미·이란 전쟁 발발 이전보다 1%포인트 이상 높아졌다.
연준도 금리를 내리기는커녕 다시 올릴 가능성이 커졌다. 금리선물시장은 오는 15~16일 연방공개시장위원회(FOMC)에서 연준이 기준금리를 0.25%포인트 인상할 가능성을 90% 이상 반영하고 있다. 이번에 금리를 올리면 2023년 이후 첫 인상이다.
장기금리를 끌어올리는 구조적인 요인도 만만치 않다. 미국 정부의 막대한 재정적자를 메우기 위한 국채 발행이 이어지는 가운데 AI 인프라 투자 붐으로 기업들의 자금 수요까지 급증하고 있다. 정부와 기업이 동시에 투자자 자금을 놓고 경쟁하면서 장기금리에 상승 압력을 가하고 있다. 여기에 재정과 물가 불확실성까지 커지면서 장기채 보유에 투자자들이 요구하는 추가 보상인 ‘기간 프리미엄’도 높아지고 있다.
블룸버그는 주요 선진국에서도 장기금리를 밀어올리는 구조적 압력이 나타나면서 글로벌 국채 조달비용 지표가 2007년 이후 최고 수준으로 올라섰다고 전했다. 미 국채시장 규모는 2007년 약 4조5000억달러에서 현재 약 32조달러(약 4경3088조원)로 불어났다.
“5.5%까지 갈 수도”…5% 장기화가 더 문제
스콧 베선트 미 재무장관이 장기물 국채 바이백(조기상환)을 확대하며 시장 유동성 개선에 나섰지만 금리 상승세를 돌려세우지는 못했다. BMO캐피털마켓츠는 바이백 확대가 매도 압력을 일부 완화할 수 있지만 10년물과 30년물 금리를 밀어올리는 근본적인 요인을 해결하지는 못한다고 평가했다.
시장 일각에서는 5%가 끝이 아닐 수 있다는 전망도 나온다. 크레디트사이츠의 잭 그리피스 투자등급·거시전략 책임자는 금리 상승세를 지속시킬 기초 요인이 많다며 10년물 금리가 5.5%까지 오를 수 있다고 전망했다.
5%라는 숫자 자체보다 중요한 것은 높은 금리가 얼마나 오래 지속되느냐다. 10년물은 미국 주택담보대출과 기업 회사채 금리는 물론 글로벌 금융시장의 자금조달 비용을 결정하는 핵심 기준이다. 금리가 5%대에 안착하면 기업과 가계의 차입 부담을 키우고 높은 밸류에이션을 정당화해온 주식시장에도 부담이 될 수 있다.
채권시장의 시선은 이제 16일 연준의 결정으로 향한다. 연준이 예상대로 금리를 올리더라도 추가 인상 가능성을 얼마나 열어두느냐에 따라 10년물의 다음 방향이 결정될 수 있다. 2023년처럼 5%가 잠깐 스쳐가는 고점에 그칠지, 미국 금융시장이 본격적인 ‘5% 장기금리 시대’에 들어설지 이번 주 연준의 결정과 향후 금리 경로에 시장의 관심이 쏠리고 있다.