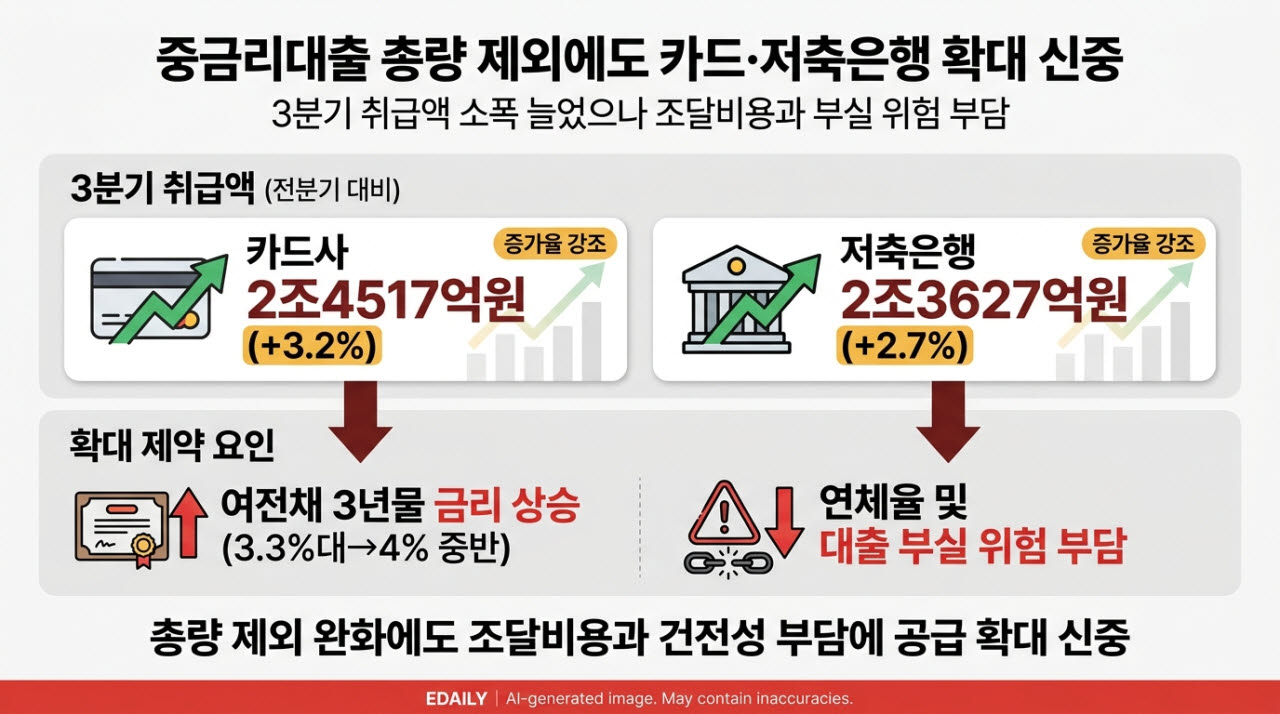
25일 카드업계에 따르면 3분기까지 8개 전업카드사의 중금리대출 취급액은 2조4517억원으로 전분기 2조3750억원보다 3.2% 증가했다. 2분기에 7.6% 줄었던 것에서 다시 증가로 돌아선 것이다.
카드사별로는 삼성카드의 취급액이 8106억원에서 6785억원으로 줄었지만 가장 많았고, 신한카드와 KB국민카드는 3000억원대 취급액을 크게 늘려 5391억원, 5152억원을 기록했다. 그 뒤를 롯데카드 2290억원, 현대카드 2109억원으로 이었다.
|
카드사는 기존에 40%를 예외로 인정받았는데 100% 제외되면서 중금리대출을 대폭 늘리더라도 일반 가계대출 총량 한도를 소진하지 않게 됐다. 이에 따른 결과로 3분기 취급액이 다시 증가한 것으로 풀이된다.
대출 여력을 확보함에 따라 저축은행에서 취급하던 중금리 생활안정대출 상품도 카드업계로 확장됐다. 신한카드가 지난 20일 카드업계 처음으로 선보였다. 대출한도는 1000만원, 대출기간 최장 36개월, 금리는 연 최저 9.9%에서 최대 12.26%까지 적용된다. KB국민은행도 연내 생활안정대출 출시를 목표로 상품 설계를 추진중이고, 그 외 카드사들도 내부적으로 출시 일정을 검토하고 있는 것으로 전해졌다.
하지만 대출 여력이 있다고 해서 무조건적으로 중금리대출을 늘릴수 만은 없는 카드업계의 고민도 엿보인다. 3분기 들어 모든 카드사가 취급액을 늘린 것은 아니기 때문이다. 삼성카드와 롯데카드처럼 2분기에 크게 늘린 곳은 오히려 줄였다.
가장 큰 부담은 자금조달비용과 대출 부실 위험이다. 수신 기능이 없는 카드사는 채권 발행 등을 통해 자금 조달을 하는데 여전채 3년물(AA+·무보증·평가사 5사 평균) 금리 올해 1월 초 3.3%대에서 최근 4% 중반대까지 오르면서 약 1%포인트(p)가량 올랐다. 카드사의 중금리대출의 금리 상한은 연 12.26%로 조달금리가 높아진다고 해서 대출금리가 오르는 상품이 아니기 때문에 이 번위안에서 조달비용뿐 아니라 중·저신용자 대출에 따른 신용손실과 운영비용까지 감당해야 한다.
정부의 공급 확대 의지에도 크게 증가할수 없는 이유다. 카드사의 한 관계자는 “회사마다 연체율과 조달금리 사정이 달라 모든 카드사가 일제히 대출 확대에 나서기는 어려울 것”이라고 내다봤다.
저축은행의 사정도 비슷하다. 저축은행의 3분기 중금리대출 취급액도 2조3627억원으로 전 분기 2조3001억원보다 2.7% 늘었다. 저축은행은 기존에 80%까지 중금리대출 증가분을 가계대출 총량에서 제외했는데 이번에 100%로 확대됐다. 저축은행업계 관계자는 “부동산 프로젝트파이낸싱(PF)과 기업대출 부실 부담이 여전한데 건전성 부담이 커질 수 있는 중·저신용자 대출을 무리하게 확대할 수 없어 신중하게 접근하고 있다”고 말했다.