|
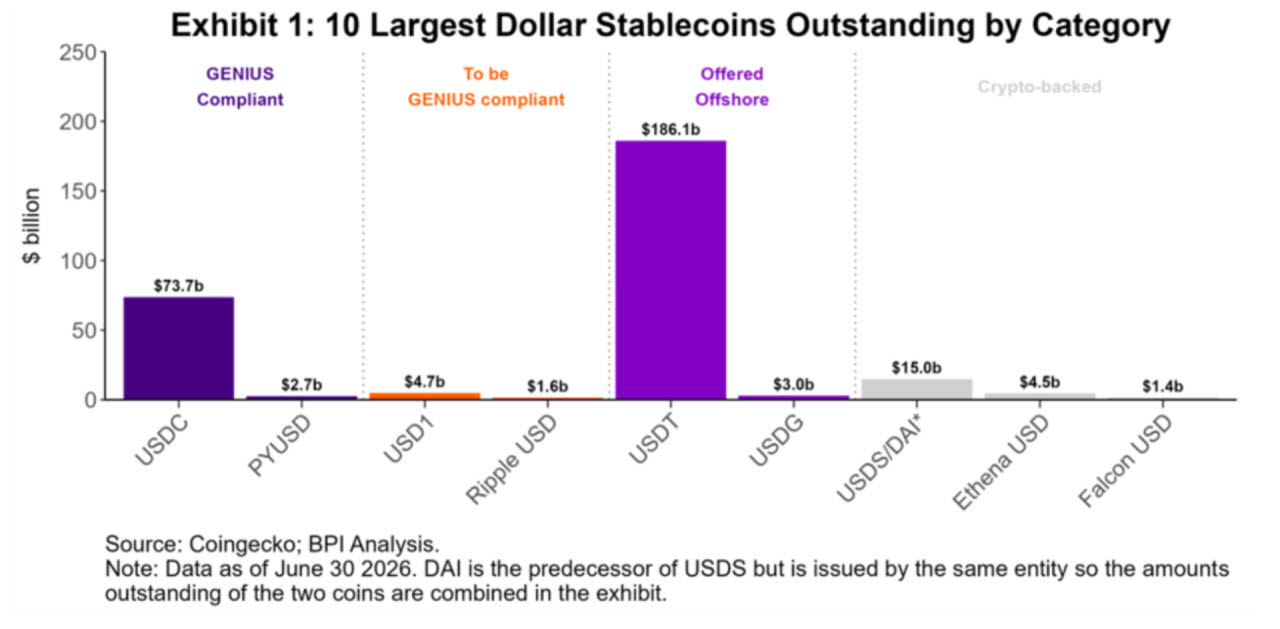
미국 은행정책연구소(BPI)는 7일(현지시간) 공개한 달러 스테이블코인 분석 보고서를 통해 “시가총액 기준으로 상위 10개 달러 스테이블코인 가운데 현재 지니어스법 준비자산 요건에 부합하는 건 단 2개뿐으로, 이들은 전체 발행량의 26%에 불과하다”며 이 같이 주장했다.
10개 스테이블코인 중 USDC·PYUSD만 기준 충족
지난해 7월 미 의회를 통과한 지니어스법은 미국에서 발행되거나 제공되는 ‘지급결제용 스테이블코인’의 법적 틀을 마련하는 법으로, 내년 1월18일부터 시행된다. 이 법은 스테이블코인이 1달러 아래로 거래되는 일을 막기 위해 발행사에 엄격한 준비자산 요건을 지키도록 했다. 스테이블코인은 만기 93일 미만 미 국채, 국채를 담보로 한 익일물 역환매조건부채권(역레포), 은행 예금처럼 유동성이 높은 자산으로 뒷받침돼야 한다.
|
분석 결과 지니어스법 기준을 충족하는 코인은 서클의 USDC와 팍소스의 PYUSD 두 개였다. 발행량 비중은 26%다. 월드리버티의 USD1과 리플USD도 미국 내에서 제공되기 때문에 법이 시행되면 적용 대상이 된다. 다만 이 두 코인은 정부기관채와 만기가 긴 국채를 담은 머니마켓펀드(MMF)를 준비자산으로 갖고 있어 지금은 요건에 맞지 않는다. 이들의 비중은 2%다. 나머지 72%는 지니어스법 기준에 못 미친다. 역외에서 제공되는 코인이 65%, 가상자산 담보 코인이 7%다.
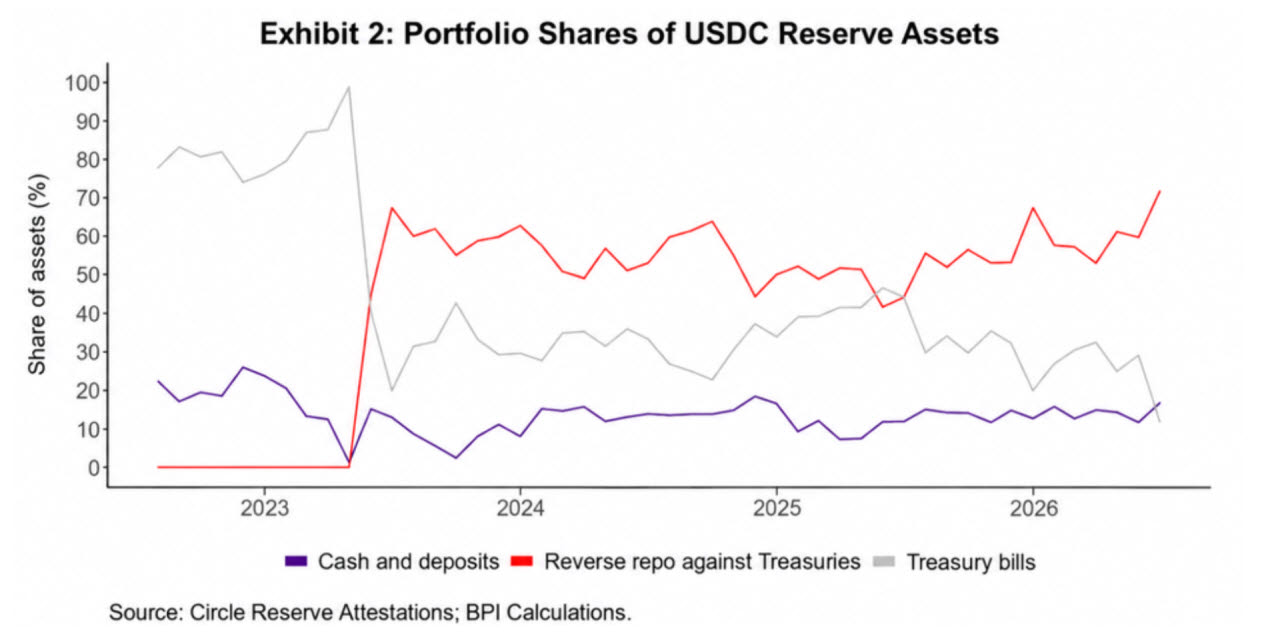
미국 내 최대 스테이블코인인 USDC의 유통 규모는 737억달러다. 올해 7월 기준 준비자산의 약 70%가 국채 담보 역레포였고, 나머지 30%는 예금보호를 받지 않는 은행 예금과 국채가 절반씩 차지했다.
USDC의 준비자산 구성은 2023년 초에 크게 바뀌었다. 당시에는 국채가 85%, 예금보호를 받지 않는 은행 예금이 15%였고, 예금의 절반 남짓이 실리콘밸리은행(SVB)에 맡겨져 있었다. SVB가 위기에 빠지자 보유자들 사이에서 USDC의 지급능력을 의심하는 목소리가 나왔고, 코인 가격은 한때 87센트까지 떨어졌다. 이후 서클은 유동성을 높이려고 국채 보유를 줄이고 국채 담보 레포 투자를 시작했다.
1위 테더 USDT는 아직 규제 밖…금·비트코인도 보유
역외에서 발행되는 주요 스테이블코인은 지니어스법 적용 대상이 아니고, 준비자산 요건도 충족하지 못할 것으로 BPI는 봤다. 대표적인 코인이 엘살바도르에 거점을 둔 테더의 USDT다. 유통 규모 1861억달러로 전체 스테이블코인 가운데 가장 크다.
|
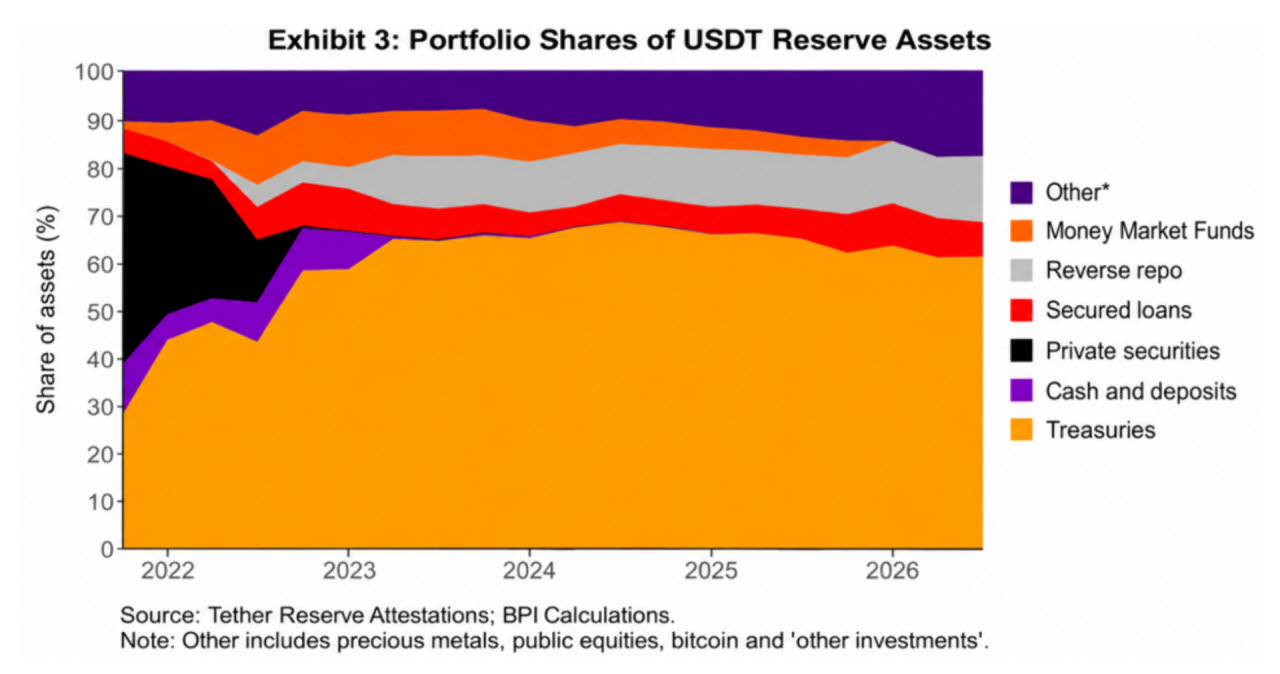
테더는 지니어스법에 맞춰 만든 지급결제용 스테이블코인 ‘USAT’도 발행하고 있다. 하지만 유통 규모가 2억달러에 못 미쳐 아직 존재감이 작다. BPI는 테더가 코인을 이처럼 이원화해 발행하는 것으로 볼 때, 널리 쓰이는 USDT는 계속 역외에서 발행·제공되면서 지니어스법 테두리 밖에 머물 것이라고 내다봤다.
역외 스테이블코인 2위는 글로벌달러(USDG)다. 팍소스의 싱가포르·유럽 법인이 발행하며 유통 규모는 30억달러다. 준비자산은 정부 MMF가 53%, 국채가 42%, 은행 예금이 5%다. 비교적 위험이 낮은 자산이지만, 이 MMF는 만기 93일을 넘는 국채와 연방기관채처럼 지니어스법 기준에 맞지 않는 자산에 투자한다. USDG는 출시 직후인 2024년 11월 거래 유동성이 부족해 디페깅을 겪기도 했다.
외국 발행사에도 길은 열려 있다. 지니어스법은 외국 발행사가 미국인에게 스테이블코인을 제공할 수 있는 경로를 두고 있다. 미 재무부가 해당 국가의 규제 체계를 미국과 비슷한 수준이라고 판단하고, 발행사가 미국의 적법한 명령을 따를 능력이 있음을 입증해야 한다.
가상자산 담보 스테이블코인, 준비자산 위험 더 커
가상자산을 담보로 한 스테이블코인은 준비자산의 위험이 더 크다. 대부분 가상자산 담보대출로 구성돼 있는데, 이는 지니어스법이 인정하는 준비자산이 아니다. 이런 코인들은 지니어스법상 지급결제용 스테이블코인이 되지 않을 것으로 BPI는 봤다.
대표 사례는 스카이 프로토콜이 발행하는 USDS와 DAI다. 이 둘을 합친 유통규모는 150억달러로 스테이블코인 가운데 세 번째로 크다. 실물자산으로 최소 1대1 뒷받침되는 지급결제용 스테이블코인과 달리, USDS는 세 가지 방식으로 발행된다. USDC 1개를 USDS 1개로 바꾸는 방식, 스카이의 탈중앙금융(DeFi) 대출 프로토콜에 가상자산을 담보로 맡기고 빌리는 방식, 스카이 계열 주체가 발행하는 방식이다. 6월 기준 USDS의 준비자산은 가상자산 담보대출이 42%, 스테이블코인이 38%, 토큰화된 실물자산(RWA)이 20%였다.
다음으로 큰 가상자산 담보 코인은 에테나랩스의 USDe다. 유통 규모는 45억달러다. 처음에는 헤지펀드식 베이시스 트레이드 전략으로 가치를 뒷받침했지만, 수익성이 떨어지고 지난해 10월 큰 디페깅을 겪은 뒤 전략을 바꿨다. 지금은 토큰화된 실물자산, 이자가 붙는 스테이블코인, 디파이 프로토콜의 가상자산 담보대출이 준비자산이다.
BPI는 보고서 결론에서 “지니어스법의 준비자산 요건은 지급결제용 스테이블코인의 안정성을 높이고 디페깅 가능성을 줄이려는 것”이라고 설명했다. 이어 “역외에서 제공되거나 가상자산으로 뒷받침되는 대다수 달러 스테이블코인은 새 법적 틀 밖에 남아 훨씬 위험한 준비자산을 보유하고 있다”고 지적했다. 또 “모든 스테이블코인에 디페깅 위험이 있지만, 이런 코인들은 앞으로도 더 높은 디페깅 위험을 안고 갈 것”이라고 했다.
다만 BPI는 준비자산 요건을 지킨다고 스테이블코인이 늘 가치를 유지한다는 뜻은 아니라고 선을 그었다. 요건을 충족하는 코인이든 그렇지 않은 코인이든 과거 디페깅을 겪었고, 앞으로도 그럴 수 있다는 것이다.