지난 14일 신한자산운용이 캔튼 네트워크의 슈퍼 밸리데이터로 최종 승인을 받았다. 지난 6월 업무협약을 맺은 지 석 달 만이다. 슈퍼 밸리데이터는 가상자산을 직접 보유하지 않고도 네트워크의 안정적인 운영을 지원하고 주요 정책 결정에 참여하는 자리다. 회사는 국내 제도가 정비되기 전까지 자체 기술의 검증에 집중하겠다고 밝혔고, 그룹 차원에서는 다른 계열사와 연계한 사업도 추진할 계획이다.
그런데 예탁결제원이 자사 토큰증권 플랫폼과 연계할 수 있도록 구축 중이라고 밝힌 분산원장 기술은 하이퍼레저 베수, 하이퍼레저 패브릭, 아발란체 세 가지다. 캔튼은 그 목록에 없다. 그 밖의 기술을 쓰려면 전자등록기관과 따로 협의해야 한다. 한국 기관은 글로벌 네트워크에 올라타기 시작했는데, 국내 제도는 아직 그 네트워크를 연계 대상으로 상정해 두지 않았다.
|
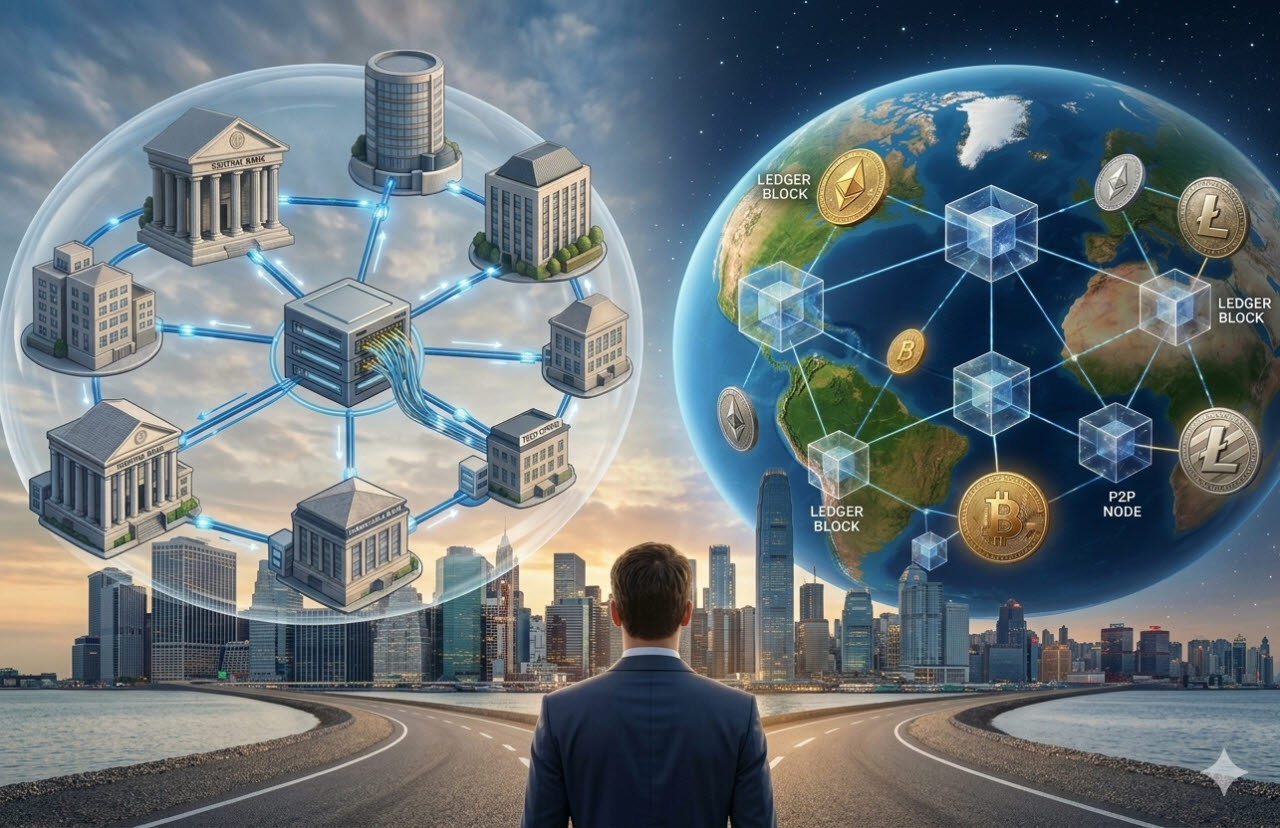
앞쪽의 대표가 캔튼이다. 흔히 허가형으로 분류되지만 정확히는 공개성과 허가성을 결합한 구조다. 각 기관이 자기 원장을 운영하면서 공유 인프라로 원자적으로 연결되고, 거래 정보는 당사자만 본다. 규제 의무와 데이터 통제권을 각자 쥔 채 하나의 망에 연결된다는 제안이다. 골드만삭스와 HSBC, BNP파리바, 나스닥이 참여하고 있다. ‘토큰증권 이후, 실물자산 토큰화의 과제’ 연재 기고문 1회에서 소개한 미 예탁결제청산기관(DTCC)의 미 국채 토큰화가 이 네트워크에서 진행된다. JP모건의 예금토큰 플랫폼 키넥시스도 올해 단계적으로 합류하고 있다.
뒤쪽의 대표는 온도 파이낸스다. 260종이 넘는 토큰화 미국 주식과 상장지수펀드를 퍼블릭 체인에서 제공하며 지난 5월 예치자산 10억 달러를 넘겼다. 주목할 것은 규모가 아니라 규제 안으로 들어간 경로다. 온도는 지난해 10월 증권거래위원회(SEC)에 등록된 브로커딜러와 대체거래소, 명의개서대리인을 가진 오아시스 프로를 인수했다.
올해 7월에는 기초 주식을 미국의 전통 커스터디 체계에 둔 채 등록 명의개서대리인이 일대일로 토큰을 발행하는 구조를 가동했다. 곧이어 산하 오아시스 프로 마켓츠가 금융산업규제국의 토큰화 증권 취급 인가를 받았다. 접근성은 퍼블릭 체인에 두되 법적 근거는 기존 증권 규제 안에 둔 것이다.
한국은 어느 쪽인가. 이미 정해져 있다. 예탁결제원 분산원장 표준요건은 전자등록업무를 처리하면서 수수료나 시뇨리지를 목적으로 가상자산을 만들거나 거래하는 것을 일체 금지한다. 수수료를 코인으로 내는 퍼블릭 체인의 기본 구조가 여기서 막힌다.
원장에 참여할 자격도 전자등록기관과 계좌관리기관으로 한정되고, 고객계좌부를 열지 않는 단순 참여는 허용되지 않는다. 합의에는 세 곳 이상의 독립된 기관이 참여해야 하며 한 기관이 절반 이상의 지분을 가질 수 없다. 캔튼이 각 기관의 자체 노드 운영을 전제로 하는 것과 달리 한국은 노드에 설 수 있는 자격 자체를 제한한 셈이다.
그러니 남은 질문은 퍼블릭이냐 허가형이냐가 아니다. 허가형은 정해졌고, 어느 허가형을 누가 고르느냐가 남았다. 고르는 1차 주체는 증권사 등 계좌관리기관이다. 이들이 컨소시엄을 꾸려 기술을 정하고 원장을 구성한다.
그러나 그렇게 만든 원장이 실제로 쓰이려면 예탁결제원의 적합성 평가를 통과해야 한다. 40개 세부요건에 대한 자체 점검표와 증빙서류 열여덟 종을 제출하고, 시험 환경에서 발행등록부터 총량검증까지 열가지 업무 시나리오로 연계기능테스트를 받는다. 통과해야 분산원장 코드를 받고 업무를 시작할 수 있다. 목록에 없는 기술은 그 전에 협의부터 거쳐야 한다. 별도 인가는 만들지 않았지만 실질적인 관문은 이쪽으로 옮겨온 셈이다.
예탁결제원이 위임받은 기준을 40개 항목으로 문서화해 미리 공개한 것은 평가받을 일이다. 문제는 그 판단에 이의를 제기하거나 재심사를 구하는 절차를 제도가 만들어 두지 않았다는 데 있다. 기관의 잘못이 아니라 설계의 공백이다.
퍼블릭 진영의 반론도 분명하다. 지난 8일 이더리움 측 인사들은 기관마다 자기 프라이빗 체인을 만들면 결국 연결 문제가 남는다며 중립적인 퍼블릭 체인이 낫다고 주장했다. 옳은 지적이다. (참조 이데일리 9월8일자 <이더리움 “프라이빗 중심 韓토큰증권, 확장성 한계…퍼블릭이 답”>)
다만 캔튼이 내놓은 답도 하나의 체인으로 모이자는 것이 아니라 각자 원장을 유지한 채 공유 인프라로 연결하자는 것이다. 두 진영이 다투는 지점은 개방이냐 폐쇄냐가 아니라 그 연결을 누가 운영하고 누가 검증하느냐다. ‘토큰증권 이후, 실물자산 토큰화의 과제’ 연재 2회에서 다룬 원장 간 이전 금지 문제가 여기에 걸려 있다.
이 선택들은 대부분 이달 말 입법예고에 담긴다. 참여자 자격의 범위, 연계할 수 있는 기술의 폭, 가상자산 금지의 적용 한계, 적합성 평가에 대한 불복 절차가 그 안에 있거나 빠져 있다. 어느 원장 위에서든 자금세탁방지와 투자자 확인이라는 공통 과제도 남는다.
오는 28일 국회도서관 대강당에서 열리는 세미나 ‘토큰증권(STO) 이후, 실물자산 토큰화(RWA) 입법과제 모색’에서도 이 문제를 다룬다. 다음 회에서는 연재를 마무리하며 지금까지의 논의를 한국 법제가 풀어야 할 입법 로드맵을 종합적으로 정리할 예정이다
|
8월30일 <[기고]강남 수백억 빌딩 토큰화 불허? 韓 기막힌 현실>
: ①윤현근 INSIGHT3 Inc. 대표이사
9월5일 <[기고]금융위 토큰증권 정책, 문은 열고 통로는 막았다>
: ②김태림 엑시스 법률사무소 대표변호사·한국웹3블록체인협회 사무총장
9월16일 <[기고]소재지 없는 자산, 국경 앞에 선 토큰증권>
: ③김태림 엑시스 법률사무소 대표변호사·한국웹3블록체인협회 사무총장
9월19일 <[기고]토큰증권 원장은 누가 고르는가>
: ④윤현근 INSIGHT3 Inc. 대표이사