

|
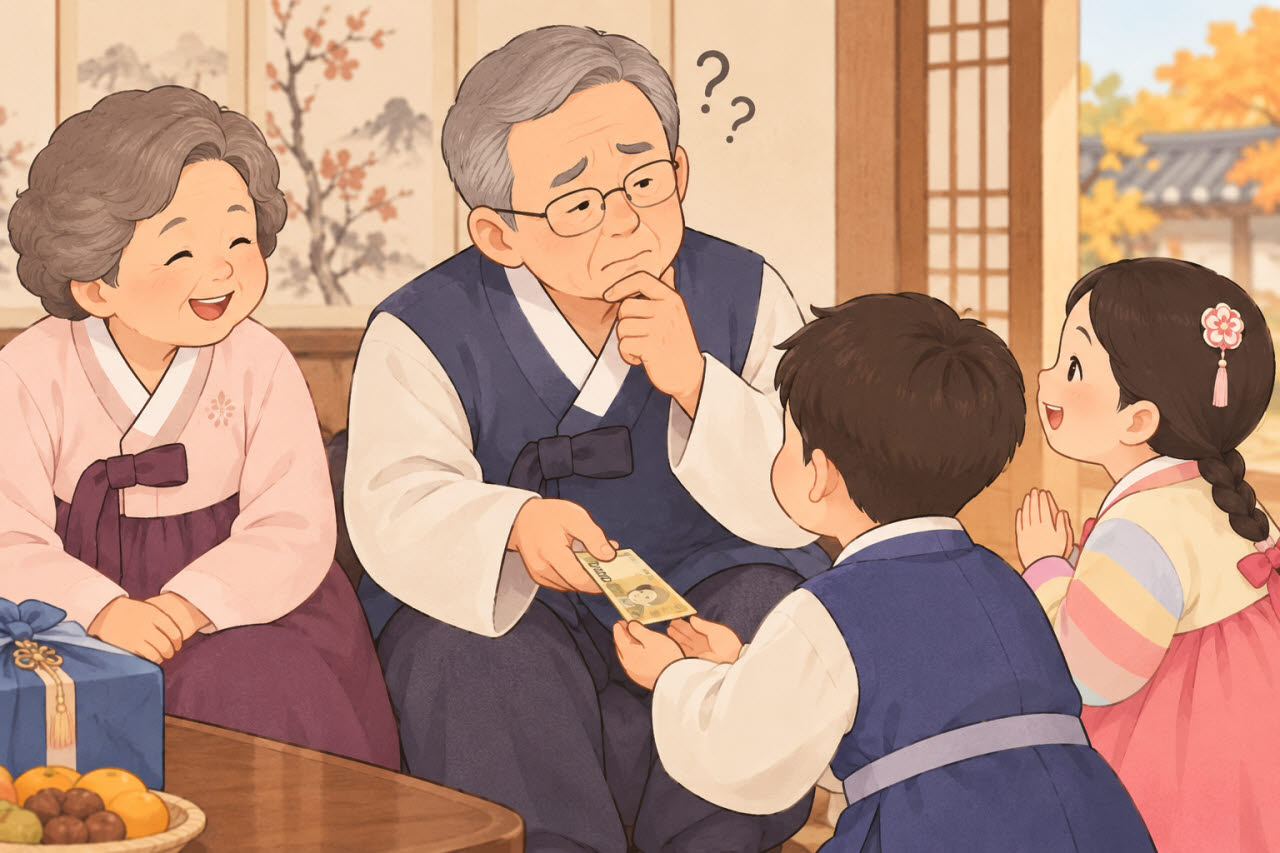
일반적으로 명절 용돈은 사회 통념상 인정되는 축하금으로 비과세 혜택을 받을 수 있다. 문제는 그 금액과 용처가 축하금이라는 통념에 어긋날 경우 증여로 간주돼 증여세를 부과받을 수 있다는 점이다. 금액의 경우 10년 합산 기준 부부 간엔 6억원, 성년 자녀와 미성년자 자녀는 각각 5000만원, 2000만원을 공제받을 수 있다. 명절 용돈이라도 10년 간 액수가 이 기준을 넘어서면 편법 증여로 간주될 수 있다. 또한 용돈이라도 그 돈이 재산 형성에 이용됐다면 역시 증여로 간주된다.
명절에 만난 가족에게 돈을 빌릴 때도 형식을 갖춰야 한다. 차용증을 쓰는 건 물론 정기적으로 원리금을 상환한 기록을 남겨야 한다. 또한 가족 간 무이자 차용 한도(2억1700만원)를 넘어 이자를 받을 때는 개인 간 거래 이자에 대한 세율 27.5%를 적용해 원천징수해야 한다. 이 같은 조건을 충족했다고 하더라도 차용인이 실질적인 상환 능력이 없으면 역시 차용 형식을 빌린 증여로 간주될 수 있다.