|
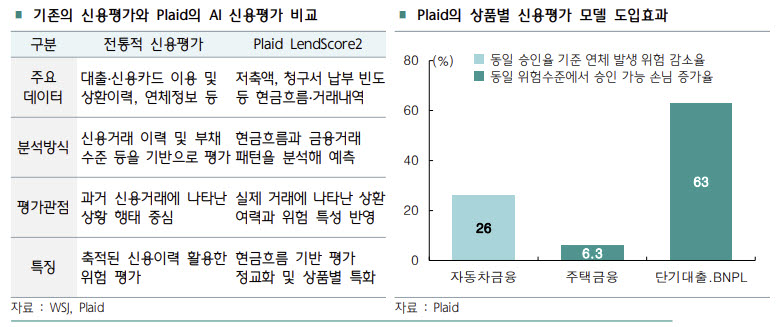
플레이드는 지난 2025년 10월 현금흐름 기반 신용평가 모델인 ‘렌드스코어(LendScore)’를 출시한 데 이어 이를 고도화한 ‘렌드스코어2’를 내놨다. 여기에 금융거래의 순서와 시점, 거래 간 상호관계 등을 학습하는 인공지능(AI) 기반 ‘렌드스코어 Arc’도 공개했다.
기존 신용평가는 대출·신용카드 이용 현황이나 신용거래 기간, 연체·상환이력 등을 주요 평가요소로 활용한다. 이 때문에 금융거래 이력이 부족한 차주는 안정적인 소득과 상환능력을 갖췄더라도 대출심사에서 불리하게 평가될 수 있다.
반면 렌드스코어2는 계좌 내 소득 유입과 지출 규모, 잔액 변화, 정기적인 대금 납부 등 현금흐름 데이터를 활용해 차주의 최근 재무상태와 채무상환능력을 분석한다.
상품별 특화 모델을 적용해 대출 가능 고객군을 넓히는 효과도 나타났다. 플레이드 자체 테스트에서 자동차금융 모델은 초저신용 신청자군에서 동일 승인율 기준 연체위험이 26% 감소했다. 주택금융과 단기대출 모델은 동일한 위험 수준에서 승인 가능한 고객이 각각 6.3%, 63% 증가했다.
렌드스코어 Arc 역시 기존 모델보다 초저신용 고객군에서 20%, 최우량 고객군에서 24% 예측 성능이 개선됐다. 다만 해당 수치는 플레이드가 공개한 모델 테스트 결과로 실제 금융회사 도입 성과와는 차이가 있을 수 있다.
국내 금융회사도 대안정보와 AI를 활용한 신용평가체계 고도화에 주목할 필요가 있다는 제안이다. 외부 데이터 사업자가 제공하는 AI 평가모델을 기존 신용평가 체계와 결합하면 심사 정확도를 높이고 대출 가능 고객군을 확대할 수 있다.
특히 기존 평가에서 충분히 반영하지 못했던 현금흐름의 안정성과 거래 패턴을 추가적인 위험 판단 지표로 활용할 수 있다는 설명이다.
향후에는 금융거래의 순서와 시점, 상품별 위험요인 등을 반영하는 방식으로 평가모델을 고도화할 수 있다는 관측도 나온다.
송형은 하나금융연구소 연구원은 “국내 금융회사도 대안정보와 AI를 활용한 신용평가체계 고도화에 주목할 필요가 있다”면서 “다만 외부 평가모델을 활용할 경우 예측 성능뿐 아니라 데이터의 적시성, 모델 설명가능성, 기존 심사체계와의 연계 가능성 등을 함께 고려해야 할 것”이라고 말했다.