




박춘영 대신증권 연구원은 4일 “국내 기업들의 1분기 실적 발표 결과 영업이익과 순이익은 시장 전망치를 각각 3.2%, 1.6% 상회한 반면 매출액은 1.9% 하회했다”며 “매출의 경우 낮아진 기대치마저 밑돈 수준이며 대부분의 업종에서 시장 기대치를 충족하지 못했다”고 분석했다.
|
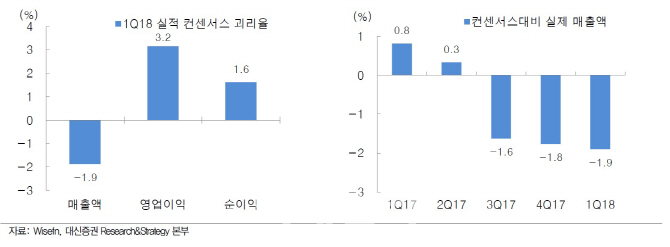
이러한 매출 부진은 지난해 3분기부터 3개 분기 연속 지속되고 있다. 박 연구원은 이에 대해 “한국 경기가 작년 하반기부터 다른 국가보다 먼저 둔화되기 시작한 것과 맥을 같이 한다”며 “올해 매출액이 작년 수준에서 정체될 가능성이 크다”고 전망했다. 코스피 기업 매출액 증가율의 경우 작년 두자릿수에서 올해 한자릿수 초반으로 낮아질 수 있다는 설명이다.
그는 또 글로벌 제조업 경기 및 교역 둔화, 원화 강세 기조 등의 요인들이 중기적으로 지속되면서 매출 정체가 당분간 지속될 것으로 내다봤다.
박 연구원은 “현재 코스피 영업이익률은 금융위기 이후 고점에 위치해 있으나 추가적인 마진개선은 쉽지 않은 상황”이라며 “향후 매출액 정체가 기업들의 실적개선을 제한할 수 있다”고 지적했다.
실적전망이 불투명한 현 시점에서는 투자를 통해 차별적인 매출성장 가능성이 높은 기업이 투자 대안이 될 것이라는 조언이다. 그는 “개별 기업들의 매출 성장여부는 기업이익 개선을 결정하는 데 있어 중요 요소가 될 것”이라며 “자산대비 투자비중이 높아 매출 성장성을 보유한 한진칼(180640) 신세계인터내셔날(031430) 한섬(020000) 현대제철(004020) 한솔케미칼(014680) 일양약품(007570) 등이 유망해 보인다”고 말했다.