|
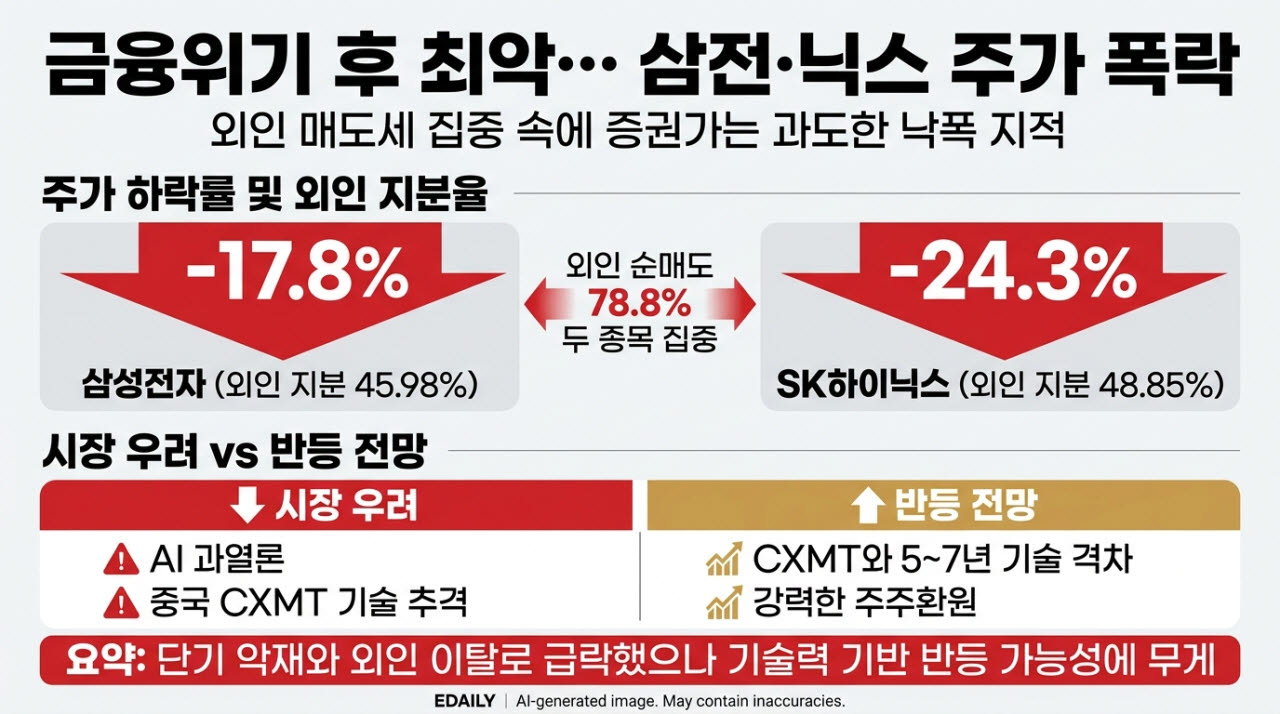
외국인 투자자들의 거센 매각 공세에 두 종목의 주가는 크게 요동쳤다. 지난 한 주 동안 외국인은 코스피 시장에서 총 11조 2068억원 규모의 주식을 팔아치웠다. 특히 삼성전자(3조 4763억원)와 SK하이닉스(5조 3565억원) 두 종목에만 전체 매도액의 78.8%가 집중됐다.
이러한 이탈 폭풍으로 인해 지난 16일 기준 삼성전자의 외국인 지분율은 45.98%까지 하락하며 2009년 7월 7일(45.96%) 이후 약 17년 만에 가장 낮은 수준을 기록했다. SK하이닉스 역시 외국인 지분 보유 비중이 48.85%까지 줄어들어 2021년 12월 23일(48.84%) 이후 최저치로 떨어졌다.
악재는 대외 환경에서 터져 나왔다. 미국 시장에서 AI 거품론과 반도체 업황 ‘경고등’이 켜진 데다 국제 유가 급등에 따른 인플레이션 우려까지 더해지며 기술 중심의 나스닥 지수가 2.2% 급락했다.
여기에 SK하이닉스의 경우 자회사인 미국 ‘솔리다임’(Solidigm)의 상장 추진 소식이 전해지며 ‘중복상장(쪼개기 상장)’ 논란까지 휩싸인 상태다. 자회사 상장이 모회사의 기업가치 할인(디스카운트) 요인으로 작용할 수 있다는 우려가 주가 불확실성을 키운 것이다.
그러나 증권가는 업황 자체와 주주환원 정책을 고려하면 낙폭이 과하다고 주장한다. 무엇보다 중국 창신메모리테크놀로지(CXMT)의 기술 추격에 대한 시장의 우려는 지나치다는 입장이다. 앞서 CXMT는 차세대 D램 개발 및 선단 공정 진입 소식을 알리며 시장에 충격을 줬다.
김동원 KB증권 리서치본부장은 “삼성전자와 중국 CXMT의 D램 공정 기술 격차는 양산 시점을 기준으로 5~7년에 달하는 것으로 판단된다”며 “메모리 반도체 경쟁력은 단순한 신공정 개발이 아닌 안정적인 대량 양산과 수율 확보 및 고객사 인증 능력에 의해 결정된다”고 설명했다.
이어 “CXMT가 기존 공정의 기술적 완성도를 높이는 동안 삼성전자는 차세대 선단 공정과 HBM을 중심으로 기술 고도화를 지속하고 있다”며 “중국의 기술 추격에 대한 시장의 우려는 과도하며, CXMT의 추격 속도보다 삼성전자의 기술 혁신 속도와 높은 진입 장벽에 주목할 시점”이라고 덧붙였다.
한동희 SK증권 연구원은 “SK하이닉스의 2027년 선행 P/E(주가수익비율)는 3.7배 수준에 불과하지만, 이익 창출력은 글로벌 최상위권이다. 주주환원 정책(2026~2028년 누적 잉여현금흐름의 50% 이상)을 감안하면, 주주환원 시나리오는 현재 시가총액 대비 2027년 11%, 2028년 14% 수준에 육박한다”며 “메모리 업계 전반의 주주환원이 의미 있는 이유는 성장을 위한 투자를 확대하고 있음에도, 대규모의 환원 지속이 가능한 체질로 변화하고 있다는 점에 있다”고 강조했다.
물론 신중론도 여전하다. 국내외 기업들의 호실적에도 불구하고 투자자들은 중국의 반도체 추격, AI 과열론에 더 크게 반응하고 있어서다. 박재환 유진투자증권 연구원은 “비우호적인 매크로 환경까지 감안하면 해당 우려가 단기간 내 해소되기는 어려워 보이며 변동성 확대 국면이 당분간 이어질 가능성에 유의할 필요가 있다”고 조언했다.