|
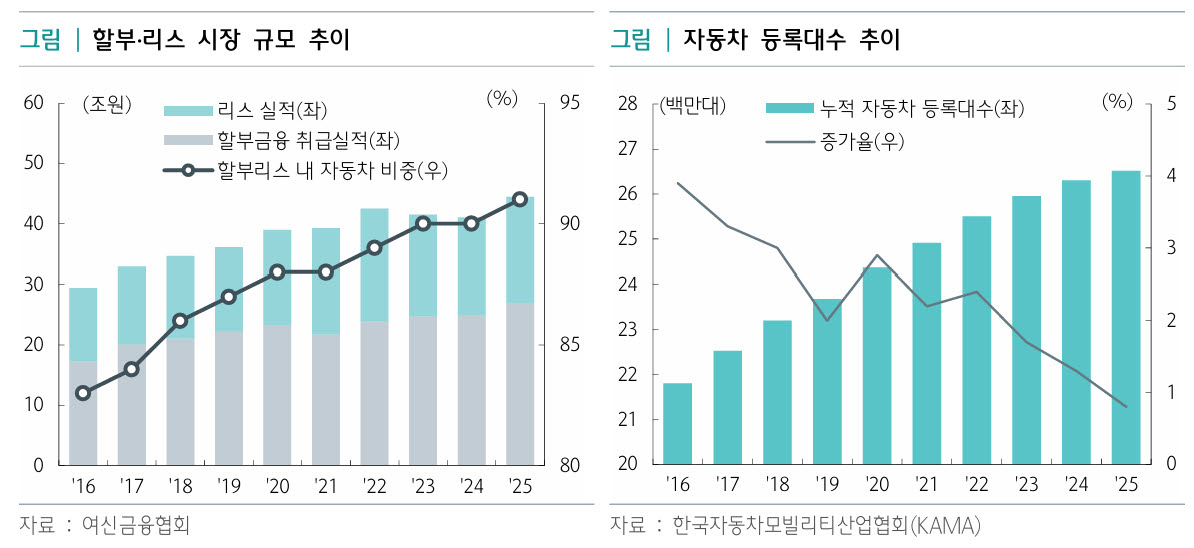
지난해 할부금융 취급실적 26조9000억원 가운데 자동차 관련 자산 비중은 96.6%에 달했다. 리스 시장에서도 자동차 비중이 81.6%를 차지했다. 반면 자동차 시장은 성숙기에 접어들었다. 국내 자동차 등록대수 증가율은 2016년 3.9%에서 지난해 0.8%로 둔화했고, 신차 판매량도 2020년 약 190만대에서 지난해 168만대로 감소했다.
새로운 금융자산으로 주목받는 것은 전기차 배터리다. 배터리는 전기차 가격의 약 30~40%를 차지한다. 차체와 배터리의 소유권을 분리해 소비자는 차량만 구매하고 배터리는 구독·리스하는 방식으로 초기 구매비용을 낮출 수 있다.
중국 전기차 업체 니오(NIO)는 2020년부터 배터리 구독 서비스를 제공하고 있다. 소비자가 구독을 선택하면 차량 구매가격에서 7만위안(약 1400만원)을 낮추고, 70kWh 배터리를 월 980위안에 이용할 수 있다. 프랑스 르노도 배터리 리스를 도입했지만 중고차 거래 시 계약 승계가 복잡하다는 문제 등으로 서비스를 중단했다.
국내에서도 관련 실증이 시작됐다. 국토교통부는 올해 5월 배터리 소유권 분리 기반 구독 서비스에 규제특례를 부여했다. 현대차는 소비자가 차체를 소유하고 리스사가 배터리를 보유·대여하는 서비스를 추진하고 있다. 다만 배터리 성능은 충전·방전 이력과 주행환경에 따라 달라져 금융사의 잔존가치 평가와 회수·재판매 역량이 중요하다.
로봇도 새로운 리스·렌탈 대상으로 떠오르고 있다. 물류창고의 운반 로봇이나 제조업의 조립 로봇 등 고가 장비를 직접 구매하는 대신 이용료를 내는 서비스형 로봇(RaaS) 시장이 성장하면서다. 보고서는 관련 시장이 2025년 25억7000만달러에서 2035년 145억6000만달러로 확대될 것으로 전망했다.
해외 금융사들은 이미 로봇 금융사업을 확대하고 있다. 일본 미쓰비시HC캐피탈은 물류·제조·점검 로봇을 대상으로 장비 공급과 유지보수 등을 결합한 구독 서비스를 제공한다. 일본 후요종합리스는 로봇의 실제 가동률에 따라 리스료가 달라지는 상품을 도입했다. 네덜란드 DLL은 로봇 제조사와 제휴해 계약기간 중 장비를 추가하거나 교체할 수 있는 금융 프로그램을 운영하고 있다.
자율주행차도 장기적으로 새로운 금융시장이 될 가능성이 있다. 로보택시나 물류용 자율주행차는 다수의 고가 차량을 운영해야 하는 만큼 초기 도입비용을 금융사가 부담하고 사업자에게 장기간 빌려주는 방식이 가능하다. 다만 센서·컴퓨팅 장비의 수명과 사고 책임, 보험 등 해결해야 할 과제가 남아 있어 본격적인 금융상품화까지는 시간이 필요할 전망이다.
하나금융연구소는 새로운 기술의 성장성이 곧 금융자산으로서의 적합성을 의미하지는 않는다고 지적했다. 리스·렌탈은 계약 종료 후 자산의 잔존가치와 회수·재판매 가능성이 수익성을 좌우하기 때문이다. 향후 캐피탈사들은 자동차 중심의 사업구조에서 벗어나 배터리 성능과 로봇 가동률 등 자산별 특성을 평가하고 관리하는 역량을 확보해야 할 것으로 분석됐다.