



|
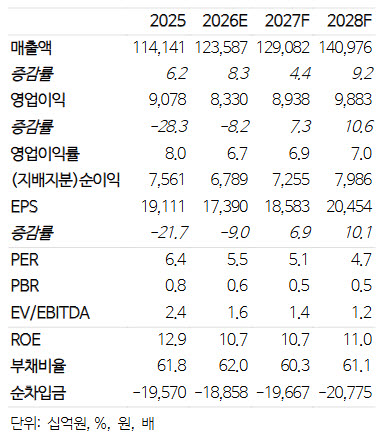
기아의 올해 3분기 매출액은 31조 6000억원으로 전년 동기 대비 10.1% 증가했다. 영업이익은 1조 8183억원으로 24.3% 늘었지만 시장 컨센서스를 밑돌았다. 도매 판매 증가와 미국 관세 부담 완화에도 수익성 개선은 제한적이었다.
원자재 가격 상승에 따른 비용 부담이 3680억원, 중동 분쟁 장기화 영향이 2090억원 발생했다. 전기차 판매 확대 과정에서 인센티브 증가와 가격 인하에 따른 부담도 7270억원에 달했다. 4분기에도 원가와 중동 관련 불확실성이 이어질 것으로 전망됐다.
기아는 단기적인 수익성 부담에도 전기차 판매 확대 전략을 유지하고 있다. 향후 2~3년 내 원가 경쟁력을 확보해 전기차 수익성을 정상화한다는 목표다. 핵심 부품 원가를 3년간 매년 약 10% 절감하고, 판매량 확대에 따른 규모의 경제를 통해 수익성을 개선할 계획이다.
지역별로는 미국에서 하이브리드차(HEV), 유럽에서는 배터리전기차(BEV) 중심의 판매 확대 기조를 이어가고 있다. 하지만 유럽에서는 수익성이 낮은 보급형 전기차 판매 비중이 늘면서 시장점유율 확대가 전사 수익성 개선으로 이어지지 못하고 있다는 분석이다.
NH투자증권은 미국 HEV 판매 확대와 중동 분쟁 등 대외 부담 완화에 힘입어 내년 기아의 수익성이 회복될 것으로 전망했다. 그러나 글로벌 전기차 가격 경쟁이 지속되는 상황에서 인센티브 축소와 원가 절감 성과가 실제 실적에 반영되기 전까지는 보수적인 접근이 필요하다고 판단했다. 기아는 전기차 판매 확대와 원가 절감을 통해 중장기 경쟁력을 강화한다는 전략이다.