



|
키움증권에 따르면 삼성전자와 SK하이닉스가 동시에 자사주를 매입한 지난 8월 24일부터 10월 6일까지 외국인은 두 종목을 총 26조6000억원 순매도했다. 같은 기간 두 회사의 자사주 매입액은 46조5000억원으로 외국인 순매도액의 1.7배에 달했다. 이 기간 코스피는 0.4% 상승하며 사실상 횡보했다.
자사주 매입 규모가 줄어들자 증시 흐름도 달라졌다. 삼성전자가 지난달 6일 매입을 종료한 데 이어 SK하이닉스도 하루 매수 주문을 기존 60만주에서 40만주로 축소했다. 이에 따라 두 회사의 일평균 자사주 매입액은 1조6000억원에서 6000억원 수준으로 감소했다.
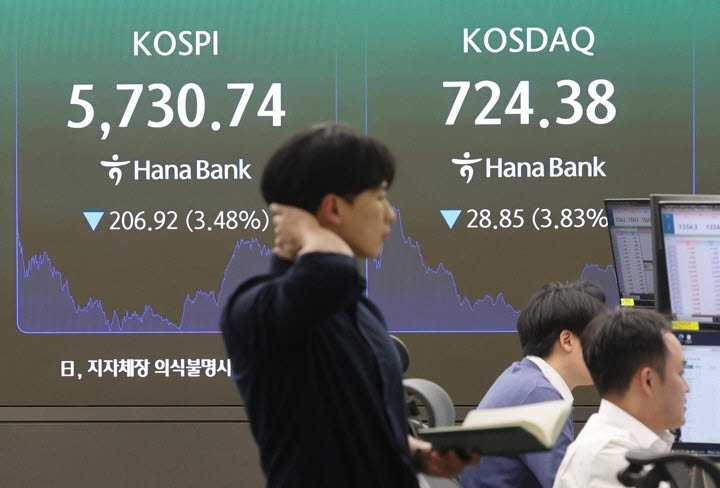
반면 외국인의 매도세는 오히려 거세졌다. 지난달 7일부터 15일까지 외국인의 삼성전자와 SK하이닉스 순매도액은 하루 평균 1조9000억원으로 양사가 함께 자사주를 매입하던 기간의 두 배를 웃돌았다. 자사주 매입 규모가 외국인 순매도액의 60% 수준으로 줄어든 지난달 7~21일 코스피는 17.4% 급락했다.
자사주 매입이 외국인의 매도 물량을 받아내며 증시 하락 압력을 완화하는 역할을 했다는 분석이다. 특히 삼성전자와 SK하이닉스의 시가총액 비중이 큰 만큼 두 종목의 자사주 매입 여부가 코스피 전체 수급에도 영향을 미친 것으로 풀이된다.
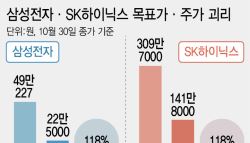
최근 두 회사가 발표한 주주환원 정책에도 시장의 관심이 쏠리고 있다. SK하이닉스는 지난달 28일 약 20조원 규모의 신규 자사주 매입을 발표하고 이튿날부터 매입을 시작했다. 내년 1월 28일까지 하루 최대 149만2000주를 매입할 계획이다. 이 가운데 약 10조원은 소각을 통한 주주가치 제고에, 나머지 약 10조원은 임직원 보상에 활용한다.
삼성전자는 올해 주주환원 규모를 90조~110조원으로 유지하기로 했지만 추가 자사주 매입 규모와 시점은 내년 1월 말 이사회에서 결정할 예정이다. 현재까지 집행하거나 확정한 주주환원 규모는 35조원으로, 잔여 재원 55조~75조원의 배분 방식이 향후 주가에 영향을 미칠 전망이다.
실제 매입 여부에 따라 주가 반응도 엇갈렸다. 지난달 29일 SK하이닉스는 2.6% 상승한 반면 삼성전자는 4.1% 하락했다. 두 회사 모두 시장 기대를 웃도는 실적을 발표했지만 SK하이닉스는 자사주 매입을 즉시 실행한 반면 삼성전자는 추가 환원 결정을 미룬 점이 투자심리에 차이를 가져왔다는 분석이다.
문제는 자사주 매입만으로 주가 상승을 지속하기 어렵다는 점이다. 지난달 28일 코스피는 SK하이닉스의 호실적과 장기공급계약 발표 등에 힘입어 6.6% 급등했다. 당시 SK하이닉스의 신규 자사주 매입은 시작되기 전이었다. 실제 매입에 따른 수급 효과보다는 반도체 이익 전망 개선과 주주환원 기대감이 반등을 이끌었다는 의미다.
반대로 지난달 30일에는 미국 알파벳의 현금흐름 부진으로 인공지능(AI) 투자 수익성에 대한 우려가 재차 확산하면서 신규 자사주 매입이 진행 중인 SK하이닉스도 큰 폭으로 하락했다. 외국인 매도세가 확대되거나 반도체 이익 전망이 악화하면 자사주 매입만으로 주가 하락을 막기 어렵다는 점을 보여준 사례다.
한 연구원은 “자사주 매입은 하락 압력을 완화하는 역할을 하지만 반등의 지속성은 반도체 이익 전망과 외국인 수급 개선이 동반돼야 한다”고 분석했다. 이어 “이번 신규 매입도 발표 규모보다 실제 집행 속도와 외국인 수급, 반도체 이익 전망을 함께 봐야 한다”며 “AI 투자 수익성에 대한 우려가 완화되고 메모리 이익 전망에 대한 신뢰가 회복되는지에 더 무게를 둘 필요가 있다”고 강조했다.