


정연승 NH투자증권 연구원은 이날 보고서에서 “PCTC 운임과 용선료 강세 지속. 중국발 완성차 수출 증가가 핵심 원인”이라며 “EU 규제 영향에도 중남미, 아프리카, 동남아, 오세아니아향 수출 호조로 중국 완성차 수출은 연간 1000만대 이상을 유지할 전망”이라고 밝혔다.
자동차운반선 시장의 공급 부족은 2028년까지 이어질 것으로 예상된다. 현재 약 200만~300만대의 완성차가 전용 선박 부족으로 컨테이너선을 통해 운송되고 있을 만큼 선복이 부족한 상황이다. 중국 자동차 업체들의 수출 지역 다변화와 물동량 확대가 자동차운반선 수요를 뒷받침하고 있다는 분석이다.
이러한 시장 환경에서 현대글로비스의 선제적인 선박 확보 전략이 경쟁력으로 부각되고 있다. 현대글로비스는 2023년부터 대형 자동차운반선 30척을 신조 및 장기용선 방식으로 확보했으며, 해당 선박은 2026~2028년 순차적으로 인도될 예정이다.
정 연구원은 “2027년 평균 PCTC 운용 선대는 120척으로 전년대비 약 20% 증가할 전망이며, 이를 고운임의 중국발 노선에 투입”할 것으로 예상했다. 이어 “경쟁사보다 선제적으로 선박을 확보해 공급 부족 국면에서 추가 선복을 가장 많이 확보할 수 있다는 점이 강점”이라고 평가했다.
용선료 상승도 현대글로비스에 유리하게 작용할 전망이다. 6500CEU급 자동차운반선의 1년 용선료는 연초 대비 100% 상승한 하루 평균 9만5000달러까지 올랐다. 선박 확보 비용이 높아진 상황에서 이미 운용 선대를 선제적으로 확보한 현대글로비스는 고운임 노선 투입을 통해 수익성을 높일 수 있다는 분석이다.
정 연구원은 “현대글로비스는 선대 확대와 운임 상승이 동시에 반영되면서 2027년에는 해운사업부가 전사 이익 성장을 주도할 전망”이라고 강조했다.
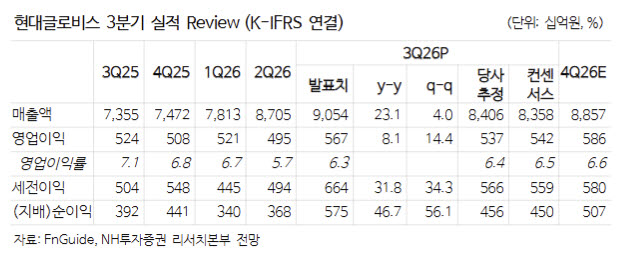
3분기 실적에서도 자동차운반선 사업의 수익성 개선이 확인됐다. 현대글로비스의 3분기 매출액은 9조523억원으로 전년 동기 대비 23.1% 증가했고, 영업이익은 5665억원으로 8.1% 늘었다. 영업이익률은 6.3%를 기록했으며 영업이익은 시장 컨센서스를 5% 웃돌았다.
해운사업부에서는 고수익성 비계열 완성차 운송 매출 증가가 본격화됐다. 여기에 연료비 정산 효과가 더해지면서 수익성이 개선됐고, 컨테이너 운임 상승으로 해외물류 부문의 수익성도 높아졌다.
자동차운반선 이익 비중 확대에 따른 세금 부담 감소도 긍정적이다. 톤세(Tonnage Tax)를 적용받는 자동차운반선 사업의 이익 비중이 커지면서 실효세율이 하락해 순이익 증가 폭이 확대됐다는 분석이다.
4분기에도 실적 개선 흐름이 이어질 것으로 예상된다. 정 연구원은 “4분기에는 비우호적인 환율에도 컨테이너 운임 상승과 PCTC 운임 상승, 신조선 투입 효과가 누적되면서 추가적인 실적 개선 기대”라고 밝혔다.
NH투자증권은 해운사업부의 이익 전망 상향을 반영해 현대글로비스의 올해와 내년 영업이익 추정치를 각각 2%, 4% 높였다. 올해 영업이익은 2조1690억원, 내년은 2조5990억원으로 예상했다.
|