이승은 유안타증권 연구원은 이날 보고서에서 “한·미 수주 강세가 외형을 견인하고, 미국 법인의 매출 확대가 이익 레버리지로 연결되는 구간에 진입했다는 판단”이라고 밝혔다.
유안타증권이 추정한 코스맥스의 3분기 연결 매출액은 8150억원으로 전년 동기 대비 39% 증가한 수준이다. 영업이익은 830억원으로 지난해 같은 기간 427억원보다 약 94% 늘어날 것으로 예상했다. 영업이익률도 전년 동기 7%대에서 10% 수준으로 개선될 전망이다.
국내 사업이 실적 성장을 주도할 것으로 예상된다. 한국 법인의 3분기 매출액은 5650억원으로 전년 동기 대비 47% 증가할 전망이다. 여름휴가와 추석 연휴로 조업일수가 줄었지만 수출용 및 해외 채널 제품 수주가 꾸준히 유입된 영향이다.
특히 스킨케어 고객사의 성장 속도가 상반기보다 빨라졌고, 상대적으로 부진했던 색조 제품도 주요 고객사의 신제품 출시와 프로모션 효과에 힘입어 반등할 것으로 내다봤다.
이 연구원은 “스킨케어 고객사의 성장 속도가 상반기 대비 빨라졌고, 부진했던 색조 역시 주요 고객사의 신제품 출시와 프로모션 효과로 반등이 기대된다”고 설명했다.
미국 법인의 성장세도 두드러질 전망이다. 3분기 미국 법인 매출액은 630억원으로 전년 동기 대비 71% 증가할 것으로 추정했다. 인디 브랜드와 기존 대형 고객사 모두에서 재주문과 신규 수주가 이어지고 있기 때문이다.
크림과 에센스, 마스크, 선케어 등 스킨케어 품목을 중심으로 개발 의뢰와 제품 채택이 늘어나면서 외형 성장뿐 아니라 수익성 개선도 기대된다. 이 연구원은 “미국 법인은 +71% YoY의 고성장이 예상된다”며 “스킨케어 품목의 개발 의뢰와 채택이 증가하면서 외형 확대와 함께 영업이익도 전분기 대비 늘어날 것으로 본다”고 밝혔다.
중국과 동남아시아 사업도 회복 흐름에 동참할 전망이다. 중국 법인은 연결 기준 전년 동기 대비 21% 성장이 예상된다. 상하이 법인은 대형 색조 고객사의 발주 확대에 힘입어 32%, 광저우 법인은 오프라인 및 수출 채널 호조로 21% 증가할 것으로 추정했다.
동남아시아에서는 인도네시아 법인이 30%, 태국 법인이 25% 성장할 것으로 전망했다. 국내와 미국에 이어 중국과 동남아시아까지 주요 해외 법인이 동반 성장하면서 실적 개선의 폭이 확대되는 모습이다.
최근 주가 하락은 실적 전망과 괴리가 있다는 평가다. 코스맥스 주가는 지난 10월 초 실적 기대감에 52주 신고가인 30만8500원까지 상승했지만 이후 차익실현 매물과 밸류에이션 논란으로 지난달 30일 기준 24만7000원까지 내려왔다.
이 연구원은 “실적 추정치는 오히려 상향되고 있어 주가와 펀더멘털 간 괴리가 커진 상황”이라고 진단했다.
이어 “ODM 3사 중 가장 높은 3분기 매출 성장률, 계절적 비수기임에도 2분기를 넘어서는 분기 매출, 미국·중국 등 해외 법인의 동반 회복을 감안하면, 실적 발표를 앞둔 현 주가 수준은 비중 확대의 기회로 판단한다”고 강조했다.
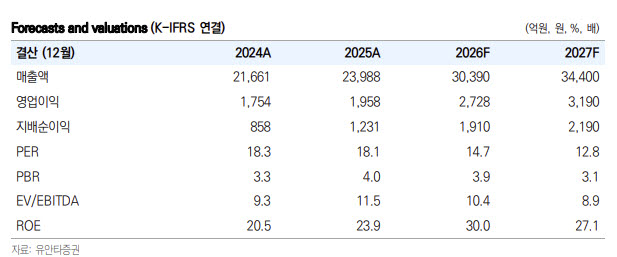
유안타증권은 코스맥스의 올해 연간 매출액을 3조390억원, 영업이익을 2728억원으로 전망했다. 전년 대비 각각 26.7%, 39.3% 증가한 수준이다. 내년에는 매출액 3조4400억원, 영업이익 3190억원을 기록할 것으로 내다봤다.
|