|
실적이 시장 기대치를 밑돈 주요 원인으로는 환율 하락이 꼽혔다. 에이피알의 해외 매출 비중이 94%에 달하는 가운데 3분기 평균 환율과 기말 환율이 각각 5.6%, 11.9% 하락하면서 원화 환산 매출과 수익성에 부담을 줬다. 환율 하락에 따른 영업이익률 영향은 마이너스(-) 1.7%포인트로 분석됐다.
국제회계기준(IFRS) 제18호 조기 적용에 따른 영향도 있었다. 삼성증권은 약 150억원의 외화환산손익이 반영되면서 영업이익률이 1.9%포인트 낮아진 것으로 분석했다. 해당 영향을 제외한 영업이익률은 22.7%로 추정했다. 2분기와 비교해 대규모 마케팅 행사가 줄었지만 유럽 물류 거점의 운송비가 증가하면서 전체 판매관리비 규모는 유지됐다.
지역별로는 북미 매출액이 3139억원으로 전년 동기 대비 91.9% 증가했지만 전분기보다는 16.6% 감소했다. 2분기 온라인 행사에 따른 기저효과가 작용한 가운데 오프라인 매출 비중은 2분기 20%에서 3분기 30%로 높아졌다.
유럽 매출액은 1778억원으로 전년 동기 대비 738.4%, 전분기 대비 22.6% 증가했다. 온라인과 오프라인 채널이 동반 성장하면서 해외 매출 확대를 이끌었다.
정 연구원은 올해를 에이피알의 본격적인 유통 채널 확장 시기로 평가했다. 메디큐브가 대부분의 대형 유통 채널에 입점을 완료한 가운데 10월에도 재주문 물량을 확보하고 있다는 설명이다. 판매 채널이 다변화된 만큼 연말 성수기에는 마케팅 효과가 매출 증가로 이어질 것으로 예상했다.
정 연구원은 “11월 아마존 블랙프라이데이와 중국 광군제 등 연말 성수기 효과를 통해 4분기 다시 최대 분기 실적을 경신할 것”이라고 전망했다. 피부과 사업 확대도 향후 주가 상승의 잠재적 촉매로 꼽았다. 올해 4분기부터 내년 1분기 사이 고강도집속초음파(HIFU) 제품의 국내 출시가 예정돼 있고, 내년 하반기에는 고주파(RF) 제품의 국내 출시가 추진된다. 폴리뉴클레오타이드(PN) 스킨부스터는 올해 4분기 칠레 출시를 시작으로 중남미와 일본으로 확대될 예정이다.
삼성증권은 환율 영향 등을 반영해 에이피알의 올해와 내년 영업이익 전망치를 낮췄다. 정 연구원은 “환율 영향으로 하락한 3분기 실적을 반영해 올해와 내년 영업이익 전망치를 기존 대비 각각 14%, 4% 하향했다”고 설명했다.
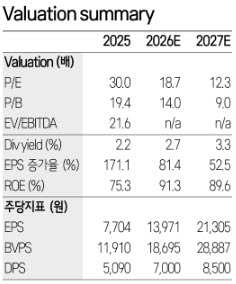
정 연구원은 에이피알의 현재 12개월 선행 주가수익비율(PER)이 약 13배로 상장 이후 역사적 평균보다 1표준편차 이상 낮은 수준이라고 분석했다. 그는 “2027년 영업이익 성장률 48%를 고려하면 과매도 구간”이라고 평가했다.
삼성증권은 글로벌 화장품 업종의 투자심리 둔화를 반영해 목표 주가수익비율(PER) 19.9배를 적용했다. 이에 따라 에이피알의 목표주가를 40만원으로 하향 조정하면서도 투자의견 ‘매수(Buy)’를 유지했다.