정지윤 NH투자증권 연구원은 이날 보고서에서 “몰려드는 수주 대응을 위해 외주가공 확대, 생산 인건비 증가 등으로 총이익률이 하락한 점이 아쉽지만 외형 확대를 위해 수반되는 비용”이라며 “4분기는 경험을 토대로 생산 효율화를 통해 전분기 대비 수익성이 개선될 것”이라고 전망했다.
코스메카코리아의 3분기 연결 기준 매출액은 2475억원으로 전년 동기 대비 36% 증가했다. 영업이익은 272억원으로 전년 동기와 비슷한 수준을 기록했다. 매출액은 시장 기대치를 12% 웃돌았지만 영업이익은 13% 밑돌았다.
특히 국내 별도 법인의 성장세가 두드러졌다. 별도 기준 매출액은 2011억원으로 전년 동기 대비 55% 증가하며 사상 처음으로 분기 매출 2000억원을 넘어섰다. 영업이익도 234억원으로 61% 늘었다. 스킨케어 매출이 전년 동기 대비 92% 급증한 것이 외형 성장을 견인했다.
다만 주문 증가에 대응하는 과정에서 비용 부담이 확대됐다. 고객사의 짧은 납기 요구와 대량 주문에 대응하기 위해 외주가공을 늘리면서 별도 기준 매출총이익률은 20.5%로 전년 동기 대비 4.8%포인트 하락했다. 인센티브 충당금 9억원과 성과급 21억원도 반영됐다. 이에 따라 별도 영업이익률은 11.6%로 전년 동기 대비 0.5%포인트 상승하는 데 그쳤다.
해외 사업은 지역별로 엇갈린 흐름을 보였다. 미국 매출액은 457억원으로 전년 동기 대비 26% 감소했고, 영업이익은 52억원으로 61% 줄었다. 잉글우드랩과 잉글우드랩코리아의 매출이 각각 10%, 41% 감소한 영향이다. 특히 잉글우드랩코리아는 지난해 특정 고객사의 높은 실적 기여에 따른 역기저 부담이 컸다. 중국 매출액은 96억원으로 18% 증가했지만 영업손실 10억원을 기록하며 적자 폭이 확대됐다.
NH투자증권은 4분기부터 생산 효율화에 따른 수익성 회복이 나타날 것으로 예상했다. 4분기 연결 매출액은 2444억원, 영업이익은 298억원으로 각각 전년 동기 대비 37%, 42% 증가할 것으로 추정했다.
중장기 성장 기반도 강화하고 있다. 코스메카코리아는 지난 6월 오창공장을 인수한 데 이어 1360억원 규모의 시설 투자를 계획하고 있다. 기존 음성공장보다 규모가 크고 인력 확보도 용이해 실질 가동률을 높일 수 있을 것으로 기대된다.
정 연구원은 “K뷰티의 빠른 성장 속도에 발맞춰 생산 공정 병목 해소, 공정 자동화, 생산능력(CAPA) 확대를 통해 외형 성장과 수익성 제고가 예상된다”고 분석했다. 오창공장은 내년 하반기 시생산을 시작할 예정이며, 2030년까지 설계 생산능력을 연간 7억개로 두 배 확대한다는 계획이다.
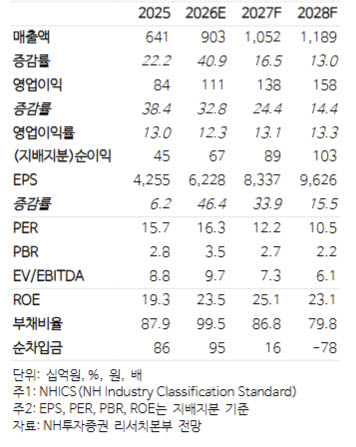
NH투자증권은 코스메카코리아의 올해 연간 매출액을 9030억원, 영업이익을 1110억원으로 전망했다. 전년 대비 각각 40.9%, 32.8% 증가한 수준이다. 내년에는 매출액 1조520억원, 영업이익 1380억원으로 각각 16.5%, 24.4% 성장할 것으로 내다봤다.
주가 부담도 낮아졌다는 평가다. 지난 6일 종가 10만1400원 기준 코스메카코리아의 2027년 예상 주가수익비율(PER)은 약 12배로, 목표주가 대비 상승 여력은 약 38%다.
정 연구원은 “현재 업황과 수요를 감안하면 2027년도 사상 최대 실적을 달성할 가능성이 높다”며 “현 주가는 2027년 예상 PER 12배로 가격 부담이 완화된 만큼 매수를 권고한다”고 밝혔다.
|