|
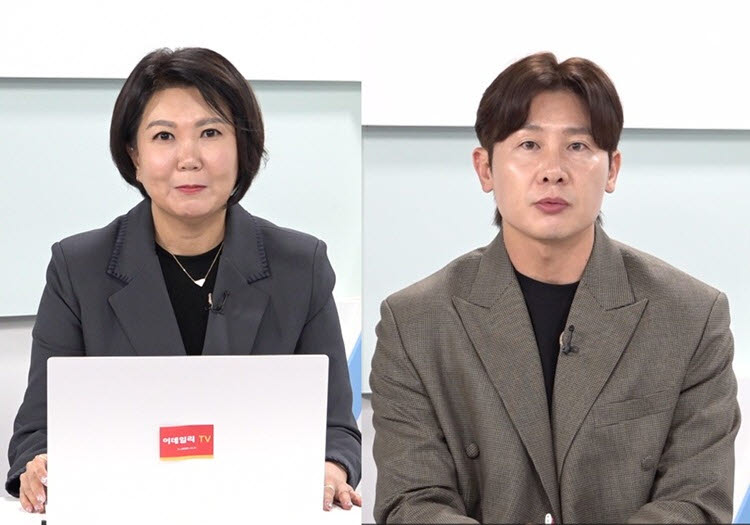
첫 번째 주제에서는 이지현 지점장이 투자를 반드시 큰돈으로 시작할 필요는 없다고 강조한다. 처음에는 생활비와 비상금을 제외한 여유자금으로 소액 투자를 시작하면서 시장의 움직임과 자신의 위험 감수 수준을 경험하는 과정이 중요하다는 설명이다. 특히 초보 투자자는 단기간에 많이 오를 종목을 찾기보다 여러 기업에 위험을 나누는 분산투자의 원리를 먼저 이해할 필요가 있으며, 지수와 ETF를 활용하면 개별 종목을 일일이 선택해야 하는 부담을 줄이면서 여러 자산에 투자할 수 있다.
목돈이 없는 투자자라면 일정한 금액을 꾸준히 투자하는 적립식 방식도 활용할 수 있다. 매달 같은 금액을 투자하면 가격이 낮을 때는 더 많은 수량을, 가격이 높을 때는 상대적으로 적은 수량을 사면서 매수 시점을 분산하는 효과를 기대할 수 있다. 다만 적립식 투자 역시 원금과 수익을 보장하는 방법은 아닌 만큼 장기간 사용할 계획이 없는 여유자금으로 접근해야 한다. ISA와 연금저축, IRP 등 절세계좌도 활용할 수 있지만 세제혜택만 보기보다 자금의 사용 시점과 인출조건, 투자기간까지 함께 고려해야 한다.
두 번째 주제에서는 길건우 대표가 ETF 투자에서도 상품 자체뿐 아니라 금리와 환율 등 시장 환경을 함께 살펴야 한다고 설명한다. 금리가 오르면 기존 채권의 가격이 영향을 받을 수 있고, 미래 성장 기대가 크게 반영된 주식도 금리 변화에 민감하게 움직일 수 있다. 채권 ETF는 금리 방향뿐 아니라 듀레이션에 따라 가격 변동폭이 달라질 수 있기 때문에 어떤 기간의 채권을 담고 있는지를 확인해야 한다. 해외자산에 투자하는 ETF 역시 국내 시장에서 원화로 매수하더라도 상품 구조에 따라 환율 변화가 실제 수익률에 영향을 미칠 수 있다.
환율 위험을 줄이는 환헤지 상품도 무조건 안전한 선택으로 볼 수는 없다. 환헤지 과정에서 비용이 발생할 수 있고 한국과 미국의 금리 차이 역시 비용에 영향을 줄 수 있기 때문이다. 길 대표는 시장의 방향을 정확히 예측하려 하기보다 넓은 지수를 중심으로 장기 투자하는 자산을 ‘코어’로 두고, 채권이나 금, 에너지 등 시장 상황에 대응하는 자산을 ‘위성’으로 나누는 방식도 활용할 수 있다고 설명한다. 자산뿐 아니라 매수 시점까지 분산해 특정 전망이 빗나갔을 때 전체 포트폴리오가 크게 흔들리지 않도록 관리하는 것이 핵심이다.
이번 방송을 관통하는 공통된 메시지는 투자의 출발점은 큰돈이나 단기적인 시장 예측이 아니라 자신에게 맞는 원칙을 세우고 위험을 관리하는 데 있다는 점이다. 처음 투자하는 사람은 감당할 수 있는 금액으로 분산과 적립을 시작하고, 투자 경험이 쌓인 이후에도 금리와 환율, 물가 등 시장 환경이 자신의 자산에 어떤 영향을 주는지 지속적으로 점검할 필요가 있다. 결국 어떤 상품이 당장 오를지를 찾기보다 투자 목적과 기간에 맞는 자산을 선택하고 꾸준히 관리하는 것이 장기적인 자산관리의 기본이다.
해당 방송 내용은 해피라이프 다시보기를 통해 확인할 수 있다.