이 기사는 2026년09월30일 06시40분에 팜이데일리 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 김승권 기자] 29일 아리바이오홀딩스(290690)는 2년 넘게 추진해온 아리바이오 흡수합병을 철회한다고 밝히면서 장 마감 후 거래에서 하한가로 추락했다. 반면 라메디텍(462510)은 세포외기질(ECM) 스킨부스터 출시 기대감에 상한가를 기록했다. HLB제약(047920)은 HLB 담관암 신약 '리픽투'의 미국 식품의약국(FDA) 허가 효과로 이틀 연속 20% 넘게 뛰었고, 의료 인공지능(AI) 기업 뷰노(338220)는 중국 진출 소식에 이틀째 20%대 상승했다.
|

아리바이오홀딩스, 아리바이오 합병 철회에 하한가
이날 KG제로인에 따르면 아리바이오홀딩스(290690)(옛 소룩스)는 이날 정규장을 전 거래일 대비 1.75% 내린 3920원에 마쳤다. 그러나 장 마감 후 아리바이오와의 흡수합병 철회를 공시하자 넥스트레이드(NXT) 애프터마켓에서 매도 물량이 쏟아지며 하한가로 떨어졌다.
양사는 이날 각각 이사회를 열고 흡수합병계약을 해제하는 합의서를 체결했다고 공시했다. 이에 따라 내년 1월 예정이던 임시주주총회와 주식매수청구, 합병기일 등 모든 합병 절차가 취소됐다. 양사는 2024년 8월 합병계약을 체결한 뒤 여러 차례 일정을 미뤄왔다. 불과 일주일 전인 지난 22일에도 합병기일을 올해 12월 4일에서 내년 2월 11일로 연기하는 정정공시를 냈다.
철회의 직접적 이유는 주식매수청구권 부담이다. 철회신고서에 따르면 아리바이오홀딩스의 기준 주가가 법령에 따라 산정한 주식매수청구가격을 크게 밑돌았다. 최근 정정된 합병계약상 아리바이오홀딩스 주주의 매수청구가격은 주당 1만719원으로, 현재 주가의 2.7배 수준이다. 주주 입장에서는 시장에서 파는 것보다 합병에 반대하고 회사에 주식 매수를 청구하는 편이 유리한 구조였다. 합병신주 발행을 위한 증권신고서가 금융감독원으로부터 거듭 정정요구를 받은 점도 부담으로 작용했다.
아리바이오의 기업가치가 달라진 점도 변수였다. 아리바이오는 지난 5월 중국 푸싱제약과 경구용 치매 치료제 후보물질 'AR1001'의 글로벌 개발·상업화 독점 판권 계약을 최대 47억달러 규모로 체결했다. 아리바이오 측은 추가 독점판매권 계약으로 기준 주가 가치가 변동된 상황에서 임시주총을 열면 대량의 주식매수청구가 예상돼, 이에 따른 리스크를 막기 위해 합병을 중단했다고 설명했다.
주가 흐름은 합병 기대에 크게 기대왔다. 아리바이오홀딩스는 2023년 12월 1주당 14주를 배정하는 대규모 무상증자를 단행했지만, 금감원의 잇단 정정요구로 합병이 지연되면서 투자자 불안이 이어졌다. 지난해 12월에는 공시번복 등으로 불성실공시법인 지정 예고를 받았고, 올해 6월 소룩스에서 아리바이오홀딩스로 사명을 바꿨다. 합병신주가 기존 발행주식 수의 약 103%에 달해 기존 주주 지분 희석 우려도 컸다.
합병 무산이 곧 신약 개발 중단을 뜻하지는 않는다. AR1001 글로벌 임상 3상과 푸싱제약과의 계약은 별도로 진행된다. 향후 시장의 관심은 아리바이오가 우회상장 대신 단독 상장 등 어떤 방식으로 기업공개(IPO)와 자금조달에 나설지로 옮겨갈 전망이다. 아리바이오 측은 푸싱제약 계약 당시 합병과 별도로 코스피 단독 상장 가능성도 검토하고 있다고 밝힌 바 있다.
|
라메디텍, ECM 스킨부스터 '아이오필' 출격 앞두고 상한가
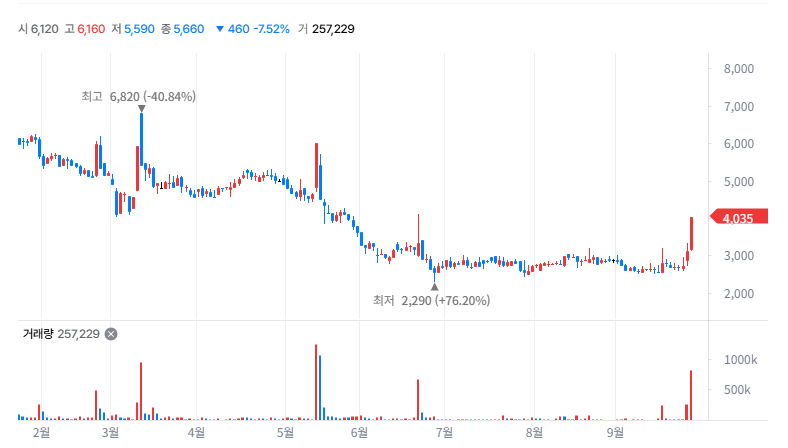
라메디텍은 이날 전 거래일 대비 29.98% 오른 4035원에 거래를 마쳤다. 상한가다. 이달 중순까지 2500원대에 머물던 주가는 약 2주 만에 50% 이상 올랐다.
1년 주가 흐름을 보면 이번 급등의 의미가 분명해진다. 2024년 6월 공모가 1만6000원으로 상장한 라메디텍은 상장 첫날 장중 5만6000원까지 치솟았지만, 실적이 상장 당시 제시한 전망치에 미치지 못하면서 내리막을 걸었다. 최근 52주 최고가는 9300원, 최저가는 2290원이다. 지난 3월 개인용 레이저 채혈·혈당측정 복합기기 '핸디레이 글루'의 식품의약품안전처 허가로 하루 상한가(5920원)를 기록하기도 했지만 상승분을 지키지 못한 상황이었다.
이번 급등은 신사업인 ECM 스킨부스터의 출시가 가까워지면서 시장의 기대감이 반영된 것으로 분석된다. 라메디텍은 다음 달 신규 스킨부스터 브랜드 '아이오필(IO-FILL)'을 국내 병·의원에 공급할 예정이다. 지난해 12월 동종 ECM 전문기업 이레텍코리아와 국내 총판 계약을 맺었고, 올해 5월 식약처로부터 인체조직은행 허가를 받아 인체조직 유래 소재를 다룰 수 있는 제도적 요건을 갖췄다.
아이오필의 차별점은 제조 공정이다. 탈세포화 단계에서 기존 제품들이 쓰는 합성 계면활성제 대신 특허받은 천연복합계면활성제를 적용해 화학 잔류물에 따른 염증·섬유화 가능성을 낮췄다는 게 회사 설명이다.
회사는 기기와 소재를 묶는 '턴키' 전략을 내세운다. 지난 7월 식약처에 허가를 신청한 병·의원용 레이저 기기 'FX-7000M'은 피부에 미세 채널을 형성하는 레이저 마이크로 채널링 기술을 적용해 ECM 등 유효성분의 진피 전달 효율을 높이도록 설계됐다.
라메디텍 관계자는 "식약처 허가가 완료되는 대로 올 하반기 국내 출시를 추진하겠다"며 "레이저 의료기기와 ECM 기반 미용 솔루션을 중심으로 제품 포트폴리오를 확대할 것"이라고 말했다.
시장 성장성도 뒷받침된다. 증권가에 따르면 국내 ECM 스킨부스터 시장은 지난해 99억원에서 올해 925억원, 내년 1729억원으로 급성장할 전망이다. 다만 엘앤씨바이오 '리투오', 한스바이오메드 '셀르디엠' 등 선발 제품에 이어 GC녹십자웰빙, 바임글로벌, HLB생명과학 등이 잇달아 진입하면서 톡신 시장처럼 가격 경쟁이 심해질 수 있다는 우려도 나온다. 후발 주자인 라메디텍으로서는 기기 연동을 통한 차별화가 실제 처방으로 이어지는지가 관건이다.
|
HLB제약, '리픽투' FDA 허가에 이틀 연속 급등
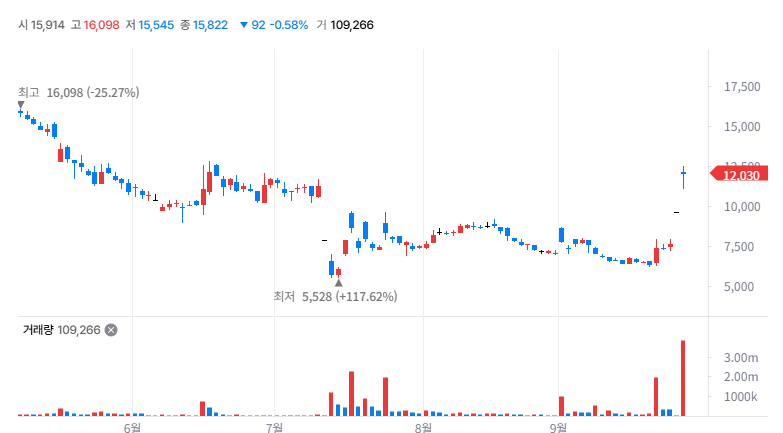
HLB제약은 전 거래일 대비 25.05% 오른 1만2030원에 장을 마쳤다. 전날 상한가(9620원)에 이어 이틀 동안 약 63% 올랐다. 이날 거래량은 700만주를 넘어 전 거래일(3만2890주)의 200배 이상으로 늘었다.
직접적인 촉매는 그룹 모회사 HLB의 신약 허가다. HLB 미국 자회사 엘레바 테라퓨틱스는 23일(현지시간) FGFR2 융합 또는 재배열이 확인된 담관암 2차 치료제로 '리픽투'(성분명 리라푸그라티닙)의 FDA 품목허가를 받았다. 국내 기업이 글로벌 항암 신약의 신약허가신청서(NDA)를 FDA에 직접 제출해 허가받은 첫 사례다. 추석 연휴가 끝난 28일 HLB를 비롯한 그룹 상장사 10곳이 일제히 상한가로 마감했다.
리픽투는 허가 근거인 '리포커스(ReFocus)' 1·2상에서 객관적반응률(ORR) 45.7%, 반응지속기간 중앙값(mDoR) 11.8개월을 기록했다. 엘레바는 4분기 미국 출시를 목표로 하고 있고, 이달 유럽의약품청(EMA)에도 허가를 신청했다. 시장의 관심은 간암 신약 재신청으로 옮겨가고 있다. 진양곤 HLB그룹 의장은 "항서제약의 CMC 보완은 이미 완료됐다"며 최신 안전성 데이터 정리가 끝나는 대로 재신청하겠다고 밝혔다.
HLB제약 주가의 1년 흐름은 그룹 이벤트에 따라 크게 출렁였다. 52주 최고가는 2만4250원이었지만, 지난 7월 간암 신약이 세 번째 보완요구서한(CRL)을 받으면서 그룹주 전반이 급락했고 최저 6000원까지 떨어졌다. 이달 들어서는 장기지속형 주사제 기반 치매 치료제 기대감으로 21일 18%대 오르는 등 반등을 시작했고, 18일 종가(6210원) 대비로는 약 94% 상승한 상태다.
본업 실적은 개선되고 있다. HLB제약은 올해 상반기 연결 매출 1279억원으로 전년 동기 대비 56.8% 늘며 역대 최대 반기 실적을 냈다. 로수듀오·틴자·씨트로신 등 전문의약품(ETC)이 두 자릿수 성장했고, 원외처방 순위는 48위에서 42위로 올랐다. 다만 영업이익은 약 10억원에 그친다.
중장기 성장동력은 자체 장기지속형 주사제 플랫폼 'SMEB'다. 치매, 파킨슨병, 혈전증, 비만 등으로 파이프라인을 넓혀왔지만 상당수가 비임상 단계에 머물러 있어 가시적 성과가 필요하다는 지적도 있다. 주가수익비율(PER)이 100배를 넘는 만큼 그룹 모멘텀과 별개로 밸류에이션 부담도 따져봐야 한다.
HLB제약 관계자는 "자회사 실적 반영과 기존 제약사업의 성장이 맞물렸다"며 향남 신공장을 통한 생산 내재화로 수익성 개선을 이어가겠다고 말했다.
|
뷰노, 딥카스 中 하이난 독점 판매계약에 이틀째 급등
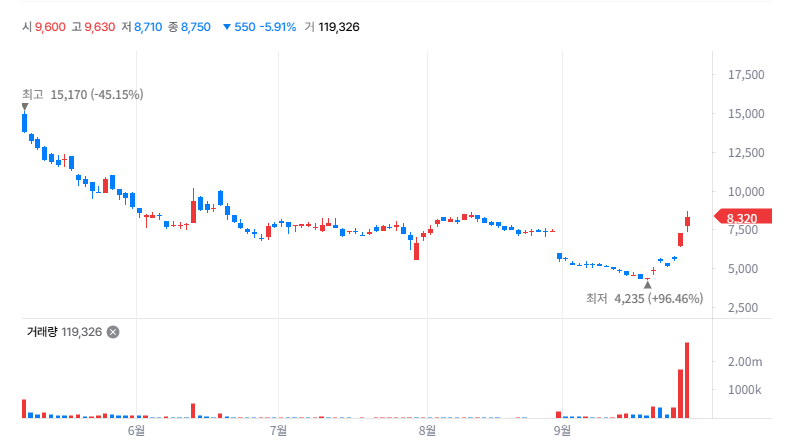
뷰노는 전 거래일 대비 21.99% 오른 8320원에 거래를 마쳤다. 전날 22.44% 오른 데 이어 이틀 연속 20%대 상승이다.
주가를 움직인 것은 중국 진출 소식이다. 뷰노는 28일 중국 의료전문기업 궈룬(Guorun)과 AI 기반 심정지 예측 의료기기 '뷰노메드 딥카스'의 하이난성 2년 독점 판매계약을 체결했다고 밝혔다. 양사는 보아오 러청 국제의료관광 선행구 내 주요 병원에서 기술검증(PoC)을 추진한다. 이 선행구는 해외에서 허가받은 의약품·의료기기를 중국 본토 허가 전에 우선 사용할 수 있는 특구로, 현지 도입 기간을 줄이는 우회로가 될 수 있다. 장쑤성에서는 현지 만성질환관리 플랫폼 기업 바이오비전과 안저영상 AI '펀더스AI' 도입 계약을 추진 중이다.
1년 주가는 험난했다. 52주 최고가는 3만350원이었지만 딥카스의 FDA 허가가 다인종 데이터 보완 요구로 지연되고, 유상증자와 인력 구조조정이 이어지면서 최저 4235원까지 밀렸다. 이날 종가는 고점 대비 여전히 70% 이상 낮은 수준이다.
실적도 과도기다. 지난해 매출은 348억원으로 35% 늘었지만, 올해 상반기 매출은 122억원으로 전년 동기 대비 27.6% 줄었고 영업손실은 83억원으로 확대됐다. 딥카스가 신의료기술평가 절차에 들어가면서 신규 병원 도입이 제한된 영향이다. 딥카스 매출이 104억원으로 전체의 86%를 차지하는 만큼, 4분기로 예상되는 평가 결과가 향후 주가의 분수령이 될 전망이다.
한편 한미약품은 이날 장 마감 후 미국 제넨텍으로부터 경구용 표적항암제 '벨바라페닙'(HM95573)의 기술이전 계약 해지와 권리 반환을 통보받았다고 공시했다. 한미약품은 2016년 9월 계약금 8000만달러에 단계별 기술료 최대 8억3000만달러를 더해 총 9억1000만달러(당시 약 1조원) 규모로 이 물질을 제넨텍에 기술수출했는데, 약 10년 만에 권리를 돌려받게 됐다. 해지 효력은 통보일로부터 90일 뒤인 12월 27일 발생하며, 이미 받은 계약금 8000만달러는 반환하지 않는다. 한미약품 관계자는 "이미 수년 전 제넨텍이 개발 중단을 공식화했던 사항의 계약상 종결 절차이자 예견됐던 내용"이라고 밝혔다.