많은 사람이 ESG를 그렇게 이해합니다. 환경을 지키고, 사회적 책임을 다하고, 지배구조를 개선하자는 말. 듣기에는 좋지만 퇴직연금과는 조금 멀어 보입니다. 퇴직연금은 가입자의 노후 자산을 불리는 제도이고, ESG는 기업의 착한 이미지 관리처럼 보이기 때문입니다.
하지만 거대 연기금이 ESG를 말하기 시작한 이유는 조금 다릅니다. 그들은 착한 일을 하기 위해서만 ESG를 꺼낸 것이 아닙니다. 더 정확히 말하면, 오래 투자해야 하는 돈은 오래 남을 위험을 외면할 수 없기 때문입니다.
앞 장에서 우리는 계약형에도 보이지 않는 거버넌스가 있다는 것을 보았습니다. 누가 상품 목록을 만들고, 누가 기본값을 정하고, 누가 그 결과를 감시하는가. 이제 질문은 한 단계 더 멀리 갑니다. 거버넌스는 지금의 가입자만 보아도 충분한가요? 아니면 20년 뒤, 30년 뒤 그 가입자가 실제로 연금을 받을 때의 세상까지 보아야 할까요?
2005년, 프레시필즈 보고서가 바꾼 질문
2000년대 초반까지만 해도 많은 투자자는 환경이나 인권 같은 문제를 투자 판단에 넣는 것을 조심스러워했습니다. 연금은 가입자의 돈입니다. 수탁자는 가입자의 이익을 위해 투자해야 합니다. 그러니 수익률과 무관한 도덕적 기준을 앞세우면 오히려 수탁자 책임을 어기는 것 아니냐는 걱정이 있었습니다.
2005년, 유엔환경계획 금융이니셔티브(UNEP FI)의 의뢰를 받은 로펌 프레시필즈는 이 질문을 뒤집는 프레시필즈 보고서(Freshfields Report, ESG 요소를 고려하는 것이 수탁자 책임에 위배되지 않으며 재무적 위험 평가의 필수 요소임을 입증한 보고서)를 냈습니다. 보고서의 핵심은 단순했습니다. ESG 요소가 기업 가치와 투자 성과에 영향을 미친다면, 그것은 더 이상 도덕적 문제가 아니라 투자자가 고려해야 할 재무적 요소라는 것입니다.
기후 규제, 노동 분쟁, 부패, 이사회 독립성, 공급망 사고는 모두 장기 수익률에 영향을 줄 수 있습니다. 그렇다면 장기 투자자인 연기금이 이런 위험을 아예 보지 않는 것이야말로 신중한 투자라고 보기 어렵습니다. ESG는 여기서 ‘착한 투자’가 아니라, 장기 위험을 가격에 넣는 방식으로 바뀝니다.
이 변화가 중요합니다. 수탁자 책임은 단지 “손실을 내지 말라”는 말이 아닙니다. 가입자의 이익을 위해 중요한 위험을 빠뜨리지 말라는 절차의 책임입니다. 30년 뒤 지급해야 할 연금이라면, 30년 뒤 기업의 가치에 영향을 줄 위험을 오늘의 투자 판단에 넣어야 합니다.
|
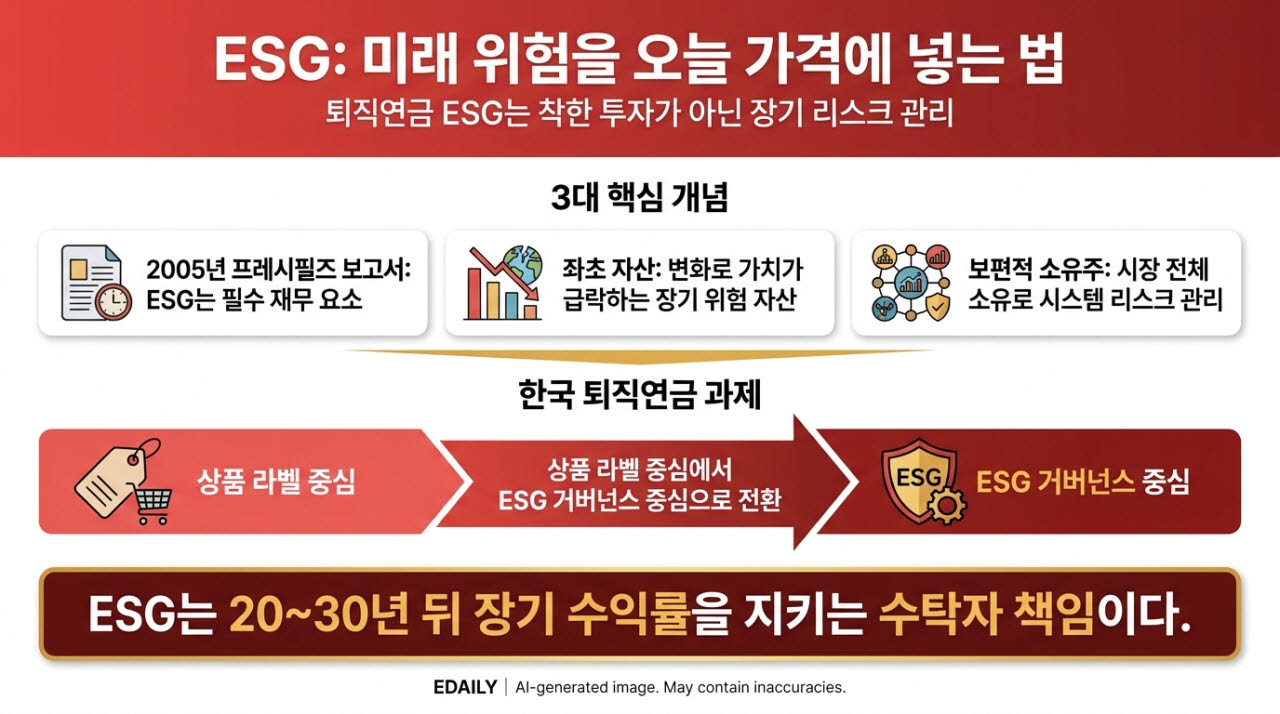
석탄 발전소를 생각해 봅시다. 오늘은 전기를 팔아 돈을 법니다. 재무제표만 보면 멀쩡한 자산입니다. 그런데 탄소 규제가 강화되고, 재생에너지 가격이 내려가고, 금융기관이 석탄 투자를 줄이면 이야기가 달라집니다. 아직 장부에는 자산으로 남아 있지만, 실제로는 더 이상 예전처럼 돈을 벌지 못하는 설비가 될 수 있습니다. 이것을 ‘좌초 자산(Stranded Assets, 기후 규제나 기술 변화로 인해 장부상 가치가 급격히 떨어지거나 손실로 전환되는 장기 위험 자산)’이라고 부릅니다.
장기 투자자에게 좌초 자산은 무서운 위험입니다. 오늘의 이익이 내일의 손실을 감추고 있을 수 있기 때문입니다. 퇴직연금은 단기 매매 자금이 아닙니다. 가입자가 은퇴할 때까지 수십 년을 버텨야 하는 돈입니다. 그러니 장기 규제 변화, 기술 변화, 소비자 변화가 자산 가치를 어떻게 바꿀지 보아야 합니다.
여기서 ESG는 구호가 아닙니다. “이 회사는 착한가”를 묻는 것이 아니라, “이 회사의 수익은 앞으로도 지속 가능한가”를 묻는 것입니다.
보편적 소유주 — 시장 전체를 가진 사람의 고민
거대 연기금은 한두 종목에만 투자하지 않습니다. 전 세계 주식과 채권, 부동산과 인프라에 넓게 투자합니다. 이런 투자자를 ‘보편적 소유주(Universal Owner, 시장 전체의 자산을 넓게 소유하여 개별 기업의 부작용이 자사 포트폴리오 전체의 손실로 이어지는 거대 연기금)’라고 부릅니다. 시장 전체를 조금씩 가진 사람이라는 뜻입니다.
보편적 소유주에게는 이상한 문제가 생깁니다. 어떤 기업이 환경을 오염시켜 단기 이익을 냈다고 해봅시다. 그 회사 주가는 오를 수 있습니다. 그러나 그 오염 때문에 보험 손실이 커지고, 농업 생산이 줄고, 관광 산업이 피해를 보고, 정부 규제가 강화되면 어떻게 될까요? 그 연기금이 가진 다른 자산들이 함께 손상됩니다.
개별 기업 하나의 이익이 포트폴리오 전체의 손실로 돌아올 수 있습니다. 그래서 거대 연기금은 특정 기업의 단기 이익만 보지 않습니다. 시장 전체의 건강, 제도의 투명성, 기후 위험, 지배구조의 안정성을 봅니다. 이것 역시 도덕보다 먼저 리스크 관리입니다.
CalPERS 같은 대형 연기금이 자신을 보편적 소유주라고 설명하는 이유도 여기에 있습니다. 시장 전체를 가진 투자자는 시장 자체가 망가지면 빠져나갈 곳이 없습니다. 팔고 떠나는 방식으로는 시스템 위험을 피할 수 없습니다. 그래서 때로는 기업과 대화하고, 의결권을 행사하고, 공시 기준을 요구합니다. 이것은 환경운동가가 되었다는 뜻이 아니라, 장기 자본의 주인으로서 시장의 규칙을 묻는다는 뜻입니다.
한국의 현실 — ESG 상품보다 ESG 거버넌스가 먼저다
이제 한국을 돌아봅시다. 한국 퇴직연금 시장에서 ESG는 대체로 상품 이름으로 먼저 들어왔습니다. ESG 펀드, 지속가능 펀드, 책임투자 펀드. 물론 그런 상품 자체가 나쁜 것은 아닙니다. 문제는 ESG가 상품 라벨로만 소비될 때입니다.
퇴직연금에서 중요한 질문은 “ESG 펀드가 몇 개 있는가”가 아닙니다. 누가 ESG 위험을 판단하는가. 그 판단이 투자정책서와 상품 선정 기준에 들어가 있는가. 운용사가 ESG를 말할 때 실제 보유 종목, 의결권 행사, 위험 관리가 그 말과 맞는가. 장기 위험을 보아야 할 돈을 1년 수익률만으로 평가하고 있지는 않은가.
한국의 구조적 약점은 여기에 있습니다. 계약형에서는 상품 라벨은 보이지만, 그 상품을 왜 골랐는지, 어떤 장기 위험을 봤는지, 누가 점검했는지는 잘 보이지 않습니다. 기금형에서도 이름만 ESG를 붙이고, 실제 거버넌스가 단기 성과 평가에 묶이면 달라질 것이 없습니다.
그러므로 ESG의 핵심은 상품이 아니라 거버넌스입니다. 장기 위험을 누가 정의하고, 누가 측정하고, 누가 운용사에게 묻고, 누가 결과를 피드백하는가. 이 순환이 없으면 ESG는 마케팅이 됩니다. 이 순환이 있으면 ESG는 장기 수익률을 지키는 수탁자 책임의 일부가 됩니다.
미래를 현재에 묻는 기술
이 장에서 말하고 싶은 것은 ESG가 모든 문제의 답이라는 뜻이 아닙니다. ESG라는 이름으로 수익률을 무시해도 된다는 말도 아닙니다. 오히려 반대입니다. 퇴직연금의 ESG는 수익률 바깥의 장식이 아니라, 장기 수익률 안에 숨어 있는 위험을 보는 기술이어야 합니다.
이 장은 Part 2의 거버넌스 흐름을 마무리하는 자리입니다. 네덜란드는 돈을 모을 그릇을 보여주었습니다. 암박츠히어는 그 그릇 안에서 의사결정과 평가가 성과를 만든다는 질문을 던졌습니다. 캐나다는 조성과 운용을 분리했습니다. 미국 401(k)는 계약형에 가까운 구조에서도 선택설계자에게 책임을 물을 수 있음을 보여주었습니다. 그리고 ESG는 그 책임의 시야가 오늘의 상품과 오늘의 수익률을 넘어, 미래의 위험까지 닿아야 한다는 것을 보여줍니다.
퇴직연금은 긴 돈입니다. 긴 돈은 긴 시간을 보아야 합니다. 미래를 팔아 현재 수익률을 꾸미는 것은 연금의 일이 아닙니다. 미래의 위험을 오늘의 의사결정 안으로 끌어오는 것, 그것이 ESG가 퇴직연금 거버넌스 안에서 가져야 할 자리입니다.
|