|

판매 감소의 주요 원인으로는 생산 차질이 꼽힌다. 한화투자증권은 지난 7∼8월 파업으로 현대차에서 약 5만 5000대의 생산 차질이 발생한 것으로 추정했다. 3분기 판매 감소분 11만 9693대의 46%에 해당하는 규모다.
수익성 개선을 이끌던 하이브리드차의 공급 확대에도 제동이 걸렸다. 현대차의 3분기 글로벌 하이브리드차 판매 증가율은 3.4%에 그쳤다. 전기차 등을 포함한 전체 친환경차 판매량은 3.2% 감소했다.
이 같은 판매 부진은 3분기 영업실적에도 반영될 전망이다. LS증권과 하나증권은 현대차의 3분기 영업이익을 각각 2조 4660억원, 2조 2280억원으로 추정했다. 전년 동기 대비 각각 2.8%, 12% 감소한 수준이다. 판매 감소와 재료비 상승에 더해 전 분기보다 낮아진 평균 원·달러 환율도 수익성을 압박한 것으로 분석된다.
다만 4분기에는 생산 차질이 해소되고 신차 공급도 본격화하면서 판매와 수익성이 회복될 것이란 전망이 나온다. 판매량 증가와 공장 가동률 상승에 따른 고정비 부담 완화도 실적 개선에 힘을 보탤 것으로 관측된다.
|
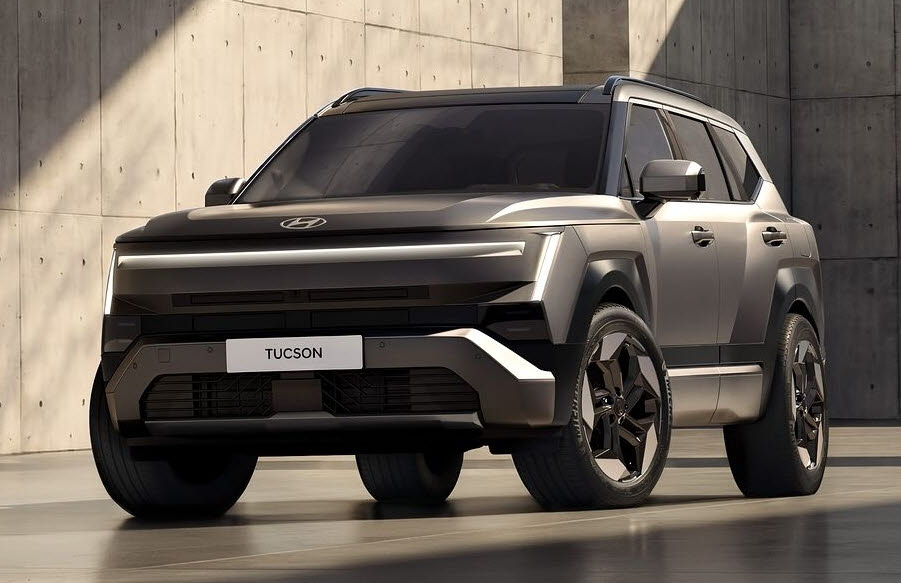
유럽에서는 소형 전기차 아이오닉3가 판매 확대를 뒷받침할 것으로 예상된다. 현대차는 지난 8월 튀르키예 공장에서 아이오닉3 생산을 시작해 현지 딜러에 차량을 공급하고 있다. 유럽형 신형 투싼과 투싼 N 라인도 투입을 앞두고 있어 신차 효과가 점차 본격화할 전망이다.
하나증권은 현대차의 4분기 글로벌 도매판매량이 106만 7000대에 달할 것으로 전망했다. 3분기 판매량인 91만 8660대보다 16.1% 증가한 규모다. 4분기 연결 영업이익은 3분기 추정치보다 11.6% 증가한 2조 4870억원으로 예상했다.
김성래 한화투자증권 연구원은 “4분기부터 신차 공급 확대가 본격화되고 현지 수요가 높은 차종을 중심으로 판매가 늘면서 매출 회복과 이익 성장이 기대된다”며 “최근 원·달러 환율 하락의 영향이 확대될 수 있지만 차종 구성이 개선되면서 이를 상쇄할 것으로 기대한다”고 분석했다.