

|
시중은행들은 한국은행의 기준금리 인상 이후 가팔라지는 머니무브 현상에 맞춰 일제히 정기예금금리 인상에 나선 모습이다. 하나은행은 22일부터 정기예금 1년 만기 금리를 연 3.30%에서 3.40%로 0.10%포인트 올렸고, KB국민은행과 우리은행도 연 3.40%에서 3.50%로 각각 높였다. 이는 이달 초 5대 은행이 일제히 금리를 올린 데 이어 한 차례 더 올린 것이다.
증시 대기자금은 뒷걸음질치고 있다. 투자자예탁금은 6월 4일 사상 최대인 139조6948억원까지 늘었지만 8월 27일 기준 96조7090억원으로 100조원을 밑돌았다. 6월 50조원을 웃돌던 일평균 거래대금은 9월 21조원대로 줄었다.
발행어음 특판 경쟁…삼성證 최고 연 5.5%
기준금리 인상에 증시 자금은 줄어들고 있지만, 증권사들은 확정금리·원금지급 구조를 갖추면서 은행 예금보다 금리를 조금이라도 더 얹어 주는 증권사 ‘틈새 금융상품’으로 고객 붙잡기에 나섰다.
발행어음이 대표적이다. 자기자본 4조원 이상의 초대형 투자은행(IB)으로 지정된 증권사만 발행할 수 있는 만기 1년 이내의 단기 금융상품이다.
23일 이데일리가 주요 국내 증권사들을 대상으로 대표 틈새상품을 취합한 결과, 은행 정기예금 대비 증권사의 1년물 발행어음 금리는 최대 1.5%포인트 높은 5% 안팎의 특판 금리가 줄줄이 나왔다.
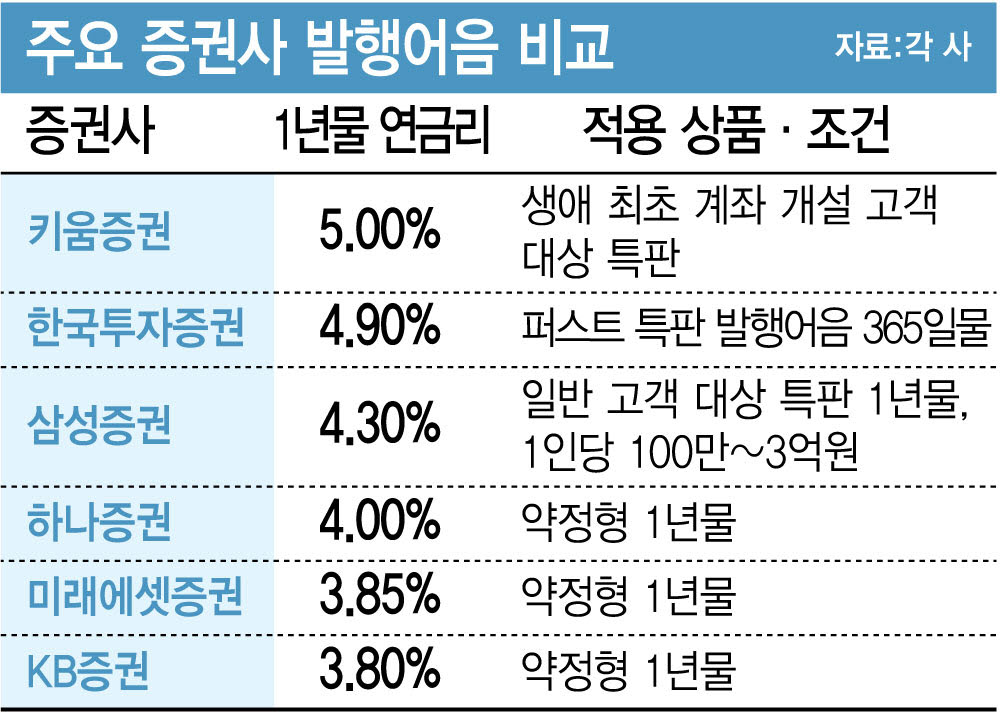
특히 지난 21일부터 발행어음 판매를 시작한 삼성증권은 시장 진입과 함께 특판 금리를 앞세우며 공격적 영업에 나서고 있다. 신규 고객과 8월 말 기준 총잔고 100만원 미만 고객에게는 2~90일물에 연 5.5% 금리를 1인당 최대 100만원 한도로 적용한다. 그 외 고객에게는 1년물에 연 4.3%를 1인당 100만원~3억원 한도로 제공한다. 특판이 끝난 뒤에도 일반 발행어음으로 가입할 수 있다. 수시입출금형은 연 2.55%이며 약정형은 기간별로 연 2.65%~3.95%다.
한국투자증권은 특판 발행어음에 1년 만기 연 4.9%, 6개월 만기 연 4.7% 수준의 금리를 제시했다. 키움증권도 생애 최초 계좌 개설 고객을 대상으로 만기 1년, 세전 연 5% 금리를 제공하는 발행어음 특판을 선보였다. 가입 한도는 1인당 최대 10억원이다.
신한투자증권도 추석을 맞아 특판에 나섰다. 6개월 만기 약정형 ‘신한 프리미어 발행어음’에 세전 연 4.5% 금리를 적용했으며 총 판매 한도는 300억원이다.
이밖에 하나증권은 수시로 입출금할 수 있는 수시형 발행어음에 3.0% 금리가 적용되고, 약정형은 1년 이내 기간을 선택해 가입하는 구조로 기간에 따라 연 3.0~4.0%의 금리를 차등 적용한다. 미래에셋증권 발행어음은 만기형이 연 2.60%~3.85%의 금리를 기간에 따라 적용하고, KB증권의 약정식 발행어음은 연 2.60%~3.80%까지 적용한다.
종합투자계좌(IMA) 역시 원금 보장 구조와 기업금융 투자 수익을 결합해 ‘예금의 대안’으로 자리를 잡고 있다. IMA는 증권사가 자기자본과 투자 역량을 바탕으로 기업대출, 회사채, 인수금융 등 기업금융 자산에 투자하는 상품이다. 만기까지 보유하면 증권사가 원금 지급을 보장한다.
NH투자증권은 오는 29일 1년 6개월 만기 단기형 ‘N2 IMA1 4호’를 선보인다. 모집 한도는 약 1000억원, 기준수익률은 연 4.3%다.
NH투자증권이 IMA 가입 자금을 분석한 결과, 전체 유입 자금의 약 60%가 은행 등 다른 금융기관의 대기성 자금에서 옮겨온 것으로 나타났다. 운용 자금의 80~90%는 기업대출과 회사채, 인수금융 등에 투자된다. 그동안 기관투자자 중심이었던 기업공개(IPO), 회사채 발행, 구조화금융 딜에 개인도 간접적으로 참여할 수 있다는 점이 차별점이다.
다만 발행어음과 IMA는 원금 지급형 상품이지만 예금자보호 대상이 아니어서 발행사의 신용위험과 유동성 위험에 따른 손실 가능성이 있다. 투자 전 상품 구조와 위험에 대해 충분한 설명을 듣고 가입해야 한다.
개별 증권사 PB들이 선호하는 대표상품은?
개별 증권사별로 특화 상품을 내건 곳들도 있다. 미래에셋증권은 개인투자용국채로 은행 자금 흡수에 나섰다. 개인투자용국채 전용계좌 순입금액 가운데 은행에서 들어온 자금은 약 65%로, 출시 이후 누적 약 2조원에 달한다. 현재 전용계좌 판매대행기관은 미래에셋증권이 유일하다.
9월 적용금리는 3년물 연 3.780%, 5년물 연 4.185%, 10년물 연 4.765%, 20년물 연 4.920%다. 만기까지 보유할 경우 세전 총수익률은 5년물 22.75%(단순 연환산 4.55%), 10년물 59.28%(5.92%), 20년물 161.30%(8.06%)다.
3년물과 5년물은 퇴직연금계좌에서 매입할 수 없어 전용계좌에서만 투자할 수 있다. 3년물은 이표채와 복리채로 나뉘며, 연 1회 이자를 지급하는 이표채는 복리 효과가 없어 같은 금리라도 복리채보다 연수익률이 낮다(세전 연 3.78% 대 3.92%). 5년물 이상을 전용계좌에서 만기까지 보유하면 매입금액 총 2억원 한도에서 이자소득 분리과세 혜택을 받을 수 있다. 3년물은 분리과세 대상이 아니다.
한국투자증권은 대표 상품인 ‘손익차등형 공모펀드’를 내걸고, 변동성 장세에 대응하는 수요를 흡수하고 있다. 2023년 첫 상품 출시 이후 총 18개 펀드를 선보였으며 누적 설정액은 2조원에 달한다. 손익차등형 펀드는 수익자를 선순위와 후순위로 나눠 손익을 배분하는 구조다. 일반 고객이 선순위로, 한국투자증권 등 그룹 계열사가 후순위로 참여해 손실이 나면 일정 비율까지 후순위가 먼저 떠안고, 이익이 나면 선순위에 먼저 배분된다.
18개 펀드 가운데 15개가 목표수익률을 달성해 조기 상환됐거나 상환을 앞두고 있다. 판매액은 2023년 1634억원에서 2024년 2995억원, 2025년 6110억원으로 늘었고, 올해는 현재까지 7127억원을 기록했다. 지난해 모집한 ‘한국밸류 기업가치 포커스3’는 약 1066억원, 올해 4월 설정된 ‘한국투자 핵심성장포커스 펀드’는 1140억원을 모았다.