|
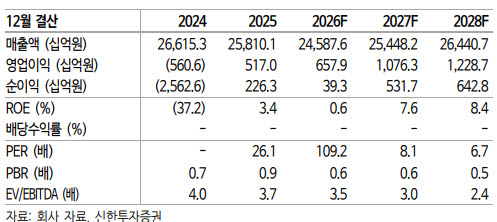
실적 둔화의 주요 원인은 환율이다. 3분기 평균 원·달러 환율은 1423원으로 전분기보다 5%, 기존 적용 환율인 1460원보다 3% 하락할 것으로 예상했다. 이에 따라 1000억원 내외의 부의 환율효과와 패널가 인하 압력 심화를 반영해 3분기 영업이익 추정치를 기존보다 31% 낮췄다.
하반기 모바일 유기발광다이오드(OLED) 출하량은 전년 대비 16% 증가할 것으로 전망했다. 반면 IT OLED는 칩플레이션에 따른 가격 인상과 수요 둔화에 직면해 출하 부진이 지속될 것으로 내다봤다.
대형 출하량은 OLED 모니터를 중심으로 전년 대비 17% 증가할 것으로 전망했다. 모니터 비중은 올해 약 20%에서 내년 20% 중후반까지 상승할 것으로 봤다. 가동률 상승과 수요 확대가 지속될 경우 대형 생산능력 내 월 4만 5000장 규모의 유휴라인 활용 여부도 주목할 필요가 있다고 분석했다.
박 연구원은 “패널 출하는 견조하나 전방의 수익성 축소가 공급망 전반으로 전이 심화되고 있다”며 “자기자본이익률(ROE) 하향을 감안해 목표 주가순자산비율(P/B)을 조정했다”고 말했다.