|
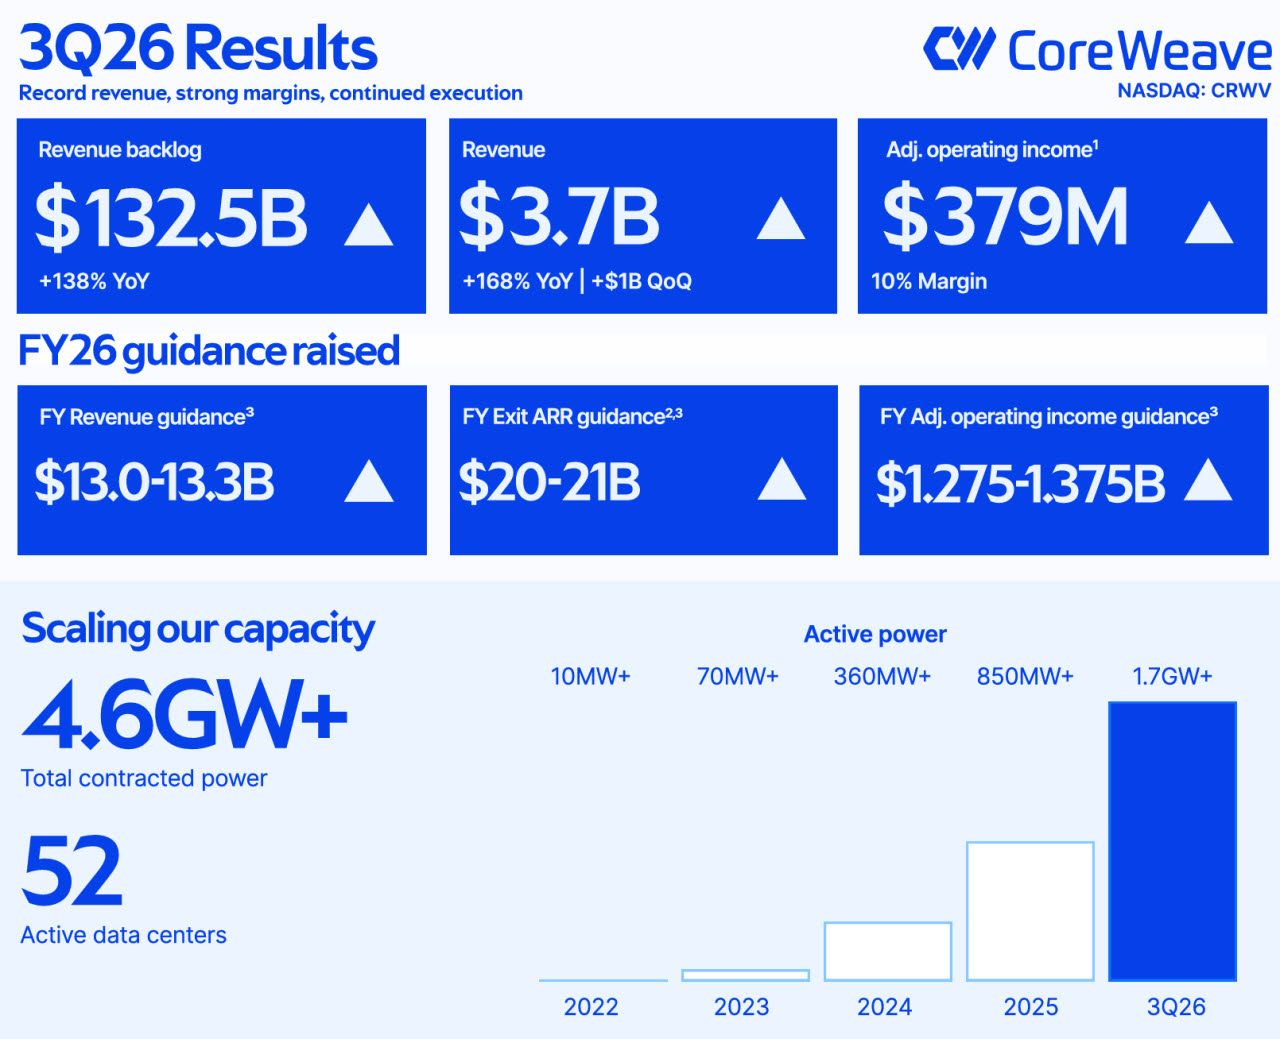
조정 영업이익은 3억7900만달러로, 전 분기 1억2800만달러에서 증가했다. 조정 영업이익률은 전 분기 5%에서 10%로 높아졌다. 회사는 가격 상승과 단기 계약 사업 확대, 매출 증가에 따른 비용 효율 개선 등이 작용했다고 설명했다.
마이클 인트레이터 코어위브 공동창업자 겸 최고경영자(CEO)는 조정 영업이익률 두 자릿수 달성이 당초 계획보다 한 분기 빨랐다고 강조했다.
연간 전망도 높였다. 올해 매출 예상 범위는 기존 124억~132억달러에서 130억~133억달러로 상향했다. LSEG 예상치 128억6000만달러를 웃돈다. 조정 영업이익 전망도 9억6000만~11억5000만달러에서 12억7500만~13억7500만달러로 높였다. 중간값 기준 약 26% 상향이다.
연말 연환산 매출 전망은 200억~210억달러로 제시했다. 이는 12월 매출에 12를 곱한 수치로, 올해 전체 매출 전망과는 다르다.
향후 매출의 기반인 수주잔고는 9월 말 기준 1325억달러로, 6월 말 1040억달러에서 증가했다. 다만 수주잔고가 곧바로 매출이 되는 것은 아니다. 회사는 인프라 인도와 서비스 제공 가능 여부 등 계약상 조건을 충족해야 한다고 명시했다.
설비 확충도 이어진다. 3분기 말 가동 전력용량은 1.7기가와트(GW)를 넘어섰으며, 연말에는 1.85GW를 웃돌 것으로 예상했다. 올해 설비투자 전망은 기존 350억~390억달러에서 370억~390억달러로 하단을 높였다. 인프라를 예상보다 빨리 구축해 고객에게 제공할 수 있다는 설명이다.
문제는 비용과 차입 부담이다. 미국 일반회계기준(GAAP) 영업이익은 2억700만달러였지만, 순이자비용이 8억4600만달러에 달했다. 순손실은 지난해 같은 기간 1억1000만달러에서 7억900만달러로 확대됐다. 조정 순손실도 5억2900만달러였다.
회사는 4분기 이자비용을 10억5000만~11억5000만달러로 예상했다. CNBC에 따르면 3분기 말 차입금은 약 470억달러에 이른다.
경영진은 자금 조달 경로가 다양하다고 강조했다. 인트레이터 CEO는 고객 계약을 바탕으로 한 금융조달과 영업현금흐름에 더해 향후 3개월 동안 약 90억달러의 고객 선수금·예치금이 유입될 것으로 예상했다.
이번 실적은 AI 수요 둔화에 대한 우려를 일부 덜어줬다. 그러나 늘어난 계약을 실제 매출로 전환하려면 대규모 설비투자가 필요하다. 매출 성장과 영업 수익성 개선이 차입·이자 부담을 얼마나 상쇄할지가 다음 실적의 핵심 확인 사항이다.
|