신동현 현대차증권 연구원은 “주택 관련 규제 강화에도 불구하고 2026년 주택 거래량은 전년 동기 대비 증가해 건축자재 부문 매출액은 큰 폭으로 증가할 것”이라며 “더불어 미국 관세 환급 효과가 일시적으로 반영돼 영업이익 역시 크게 증가할 것”이라고 밝혔다.
상반기 주택 거래량은 강한 대출 규제에도 전년 동기 대비 증가세를 이어갔다. 다만 지난 7~8월에는 정부의 강력한 가계대출 규제 방안이 집중적으로 발표되면서 주택담보대출 금리 역시 기준금리와 가산금리의 동반 상승으로 높은 수준을 기록했다.
신 연구원은 “하반기 주택 거래량을 낙관적으로 전망하기는 어렵다”면서도 “건축자재 부문의 일시적 매출 감소가 예상된다”고 설명했다.
2분기 실적에는 미국 관세 영향이 부담으로 작용했다. 건축자재 부문은 미국 관세 환급 효과가 반영되면서 이익 개선에 힘을 보탠 반면, 자동차소재·산업용필름 부문은 관세 영향으로 원가 부담이 커졌다.
신 연구원은 “한편 직전 보고서에서 언급한 바와 같이 2분기에는 미국·이란 전쟁으로 인한 건설자재 가격 상승과 운임비 상승 효과가 원가 상승 압박 요인으로 작용할 전망”이라고 밝혔다.
다만 자동차소재·산업용필름 부문의 견조한 해외 매출을 바탕으로 전사 매출은 성장세를 이어갈 것으로 내다봤다. B2C 비중을 키우며 건축자재 부문의 건설업황 의존도를 낮추고 있다는 점도 긍정적으로 평가했다.
신 연구원은 “자동차소재 및 산업용필름 부문의 견조한 해외 매출을 바탕으로 전사 매출은 방어 중이고 B2C 비중을 키워가며 건축자재 부문의 건설업황 노출도를 줄이고 있어 구조적인 매출 감소 가능성은 제한적일 것”이라고 예상했다.
문양·책장 지표도 점진적인 개선세를 보이고 있다고 평가했다. 낮은 기저효과와 완만한 속도지만 관련 지표가 개선되고 있다는 점에서 향후 B2B 매출의 증가 가능성도 열어뒀다.
신 연구원은 “문양 및 책장 지표는 점진적으로 개선세를 보이고 있으나 낮은 기저효과와 완만한 속도, 높은 서울·수도권 집중도를 고려할 때 동사의 B2B 매출액 증가를 예단하기는 이른 시점”이라고 설명했다.
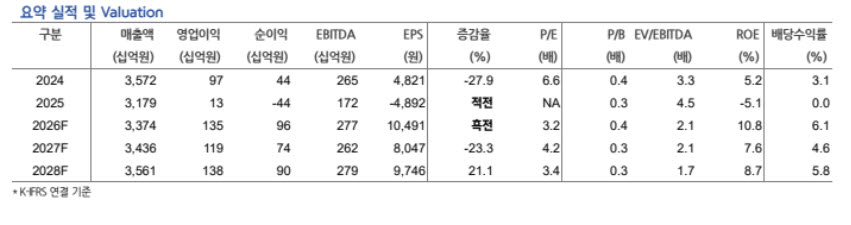
현대차증권은 올해 LX하우시스의 연결기준 매출액을 3조3740억원, 영업이익을 1350억원으로 전망했다. 지난해 영업손실에서 흑자전환하는 수준이다. 순이익은 960억원으로 예상했다. 내년에는 매출액 3조4360억원, 영업이익 1190억원, 순이익 740억원을 기록할 것으로 추정했다.
실적 전망치는 기존보다 상향했다. 올해 매출액 전망치는 기존 3조2400억원에서 3조3740억원으로 4.1%, 내년은 3조3140억원에서 3조4360억원으로 3.7% 높였다.
밸류에이션 부담도 낮다는 평가다. 올해 예상 주가수익비율(PER)은 3.2배, 주가순자산비율(PBR)은 0.4배 수준이다. 지난 17일 종가는 3만400원으로 목표주가까지 상승 여력은 49.7%다.
신 연구원은 “느리지만 점진적인 업황 및 실적 회복세, 흑자전환에 따른 배당 재개 가능성 등을 고려해 투자의견 ‘매수’를 유지한다”고 밝혔다.
|