





|
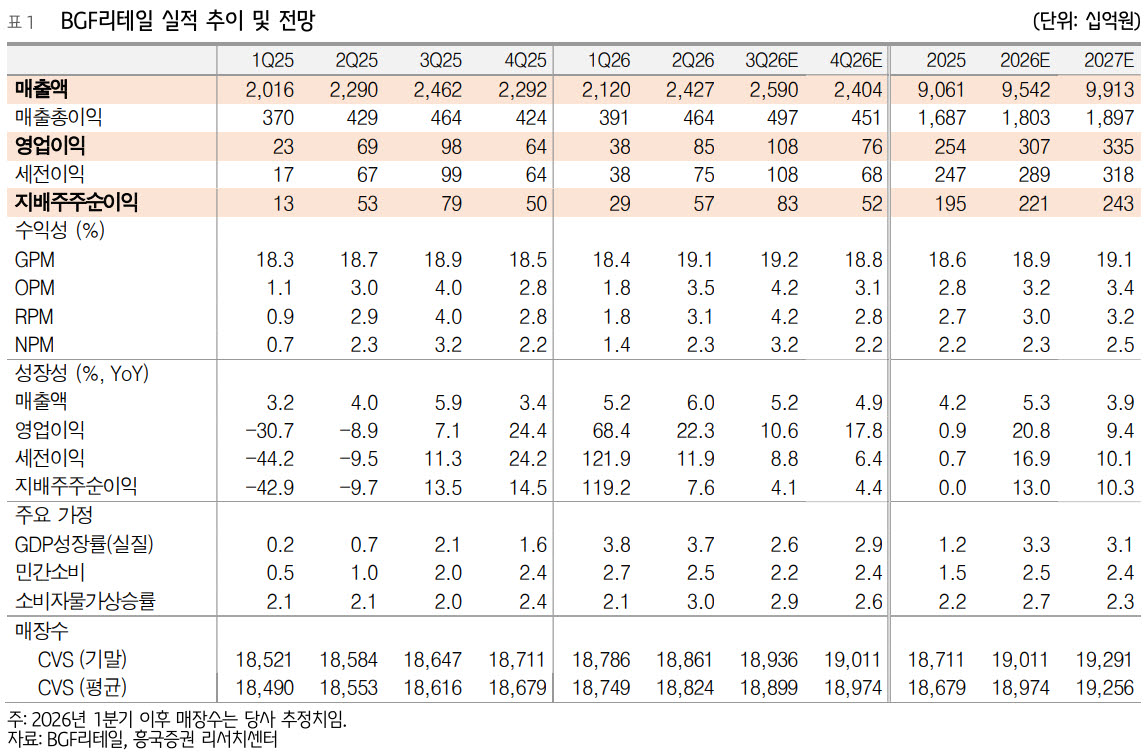
3분기 연결기준 매출액은 2.6조원(전년 대비 +5.2%), 영업이익 1080억원(+10.6%)으로 전분기에 이어 양호한 영업실적을 기록할 것으로 전망했다. 박 연구원은 “우량 신규점 중심의 개점과 함께 중대형 점포 확대, 기존점 성장률 개선 등으로 외형성장률을 견조한 추세가 지속될 것”이라고 내다봤다.
그러면서 “상품 믹스 개선에 따른 매출총이익률의 제고와 외형 확대에 따른 판관비 부담률 축소 등으로 외형을 큰 폭 상회하는 영업이익 증가가 가능할 것”이라며 “영업이익률은 4.2%로 전년 대비 0.2%포인트 호전될 것”이라고 했다.
2026년 연간 연결기준 매출액은 9.5조원(+5.3%), 영업이익 3067억원(+20.8%)으로 수정 전망했다. 기존점 매출 증가와 고마진 상품 확대, 운영 효율화가 동시에 진행되면서 안정적인 이익 성장이 가능할 것으로 봤다.
그는 “지난 2023년 이후 편의점 시장 포화 단계 진입에 따라 기존 신규 출점에 따른 외형 성장전략에서 벗어나 점당 체질 개선을 위해 중대형 점포 비중 확대에 집중하고 있다”며 “영업 추진 전략은 △고객 범위의 확대를 통해 매출 성장의 새로운 동력 확보 △차별화 상품 확대 △장보기 플랫폼(장보기특화점 연내 500점 운영 목표) 등에 중점을 두고 있다”고 분석했다.
지난 4월 30일에는 기업가치 제고 계획을 통해 주주환원 확대(주주환원율 40% 지향)를 공시하기도 했다. 그는 “향후 양호한 실적 모멘텀과 함께 주주환원 확대를통한 주가 재평가는 지속 가능할 것”이라고 덧붙였다.