|
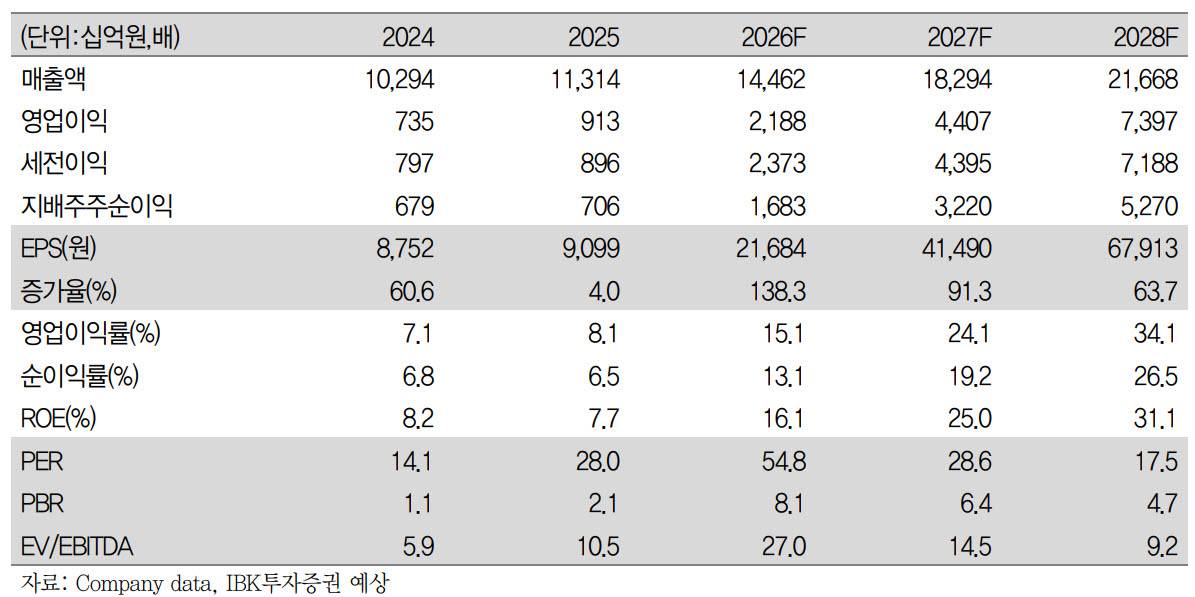
앞서 삼성전기는 2026년 하반기에 다양한 공시를 통해서 수주와 투자에 대한 계획을 발표했다. MLCC 관련 수주 공시는 실리콘 커패시터를 포함하면 4조원에 이른다. 그는 “2027년 MLCC 물량만 2.4조원 수준이다. 공급 부족을 확인할 수 있는 지표라 판단한다”며 “패키지 기판은 투자 공시를 통해서 공급 부족을 밝혔다. 투자는 고객이 주도하고 최소 가동률이 보장되기 때문”이라고 부연했다.
이어 “시점이 2028년 이후라는 점은 더 고무적인데 최근 불거지고 있는 메모리 수요 정점이 2027년일 것이라는 것과 배치되기 때문이다. 하지만 금리인상, 대형 AI(인공지능) 모델의 성장성 둔화로 매출 전망에 대한 불확실성도 커지고 있고 주가는 이를 반영하고 있다”고 강조했다.
그러면서 “다양한 성장의 시그널에도 불구하고 성장에 대한 걱정도 커지고 있다. 이러한 분위기가 AI 서플라이체인 전반에 확산되고 있다는 점도 주가에는 부정적으로 작용하고 있다”면서 “예상 실적을 이전 전망 대비 상향 조정했음에도 불구하고 낮아진 밸류에이션이 더 크게 작용했다”고 덧붙였다.