|
다만 개별 악재는 과장된 측면이 있다고 봤다. 오픈AI의 9월 기준 연환산 매출이 약 500억달러로 보도되며 시장 기대치(700억달러)를 크게 밑돌았다는 우려에 대해 변 연구원은 “매출 인식 차이에서 오는 회계 처리 방식의 문제로, 단순히 실적 미스로 볼 필요는 적다”고 말했다. 코어위브도 2032년 만기 회사채 수익률이 15%까지 치솟았지만, 최근 미국 시중금리가 다소 내리고 15일(현지시간) 주가가 6% 반등하면서 우려가 다소 완화됐다고 설명했다. 그는 “AI 업황 노이즈가 동시에 다수 등장하며 주가가 급락한 만큼 단기 우려는 상당 부분 주가에 반영돼 있을 가능성이 있다”고 판단했다.
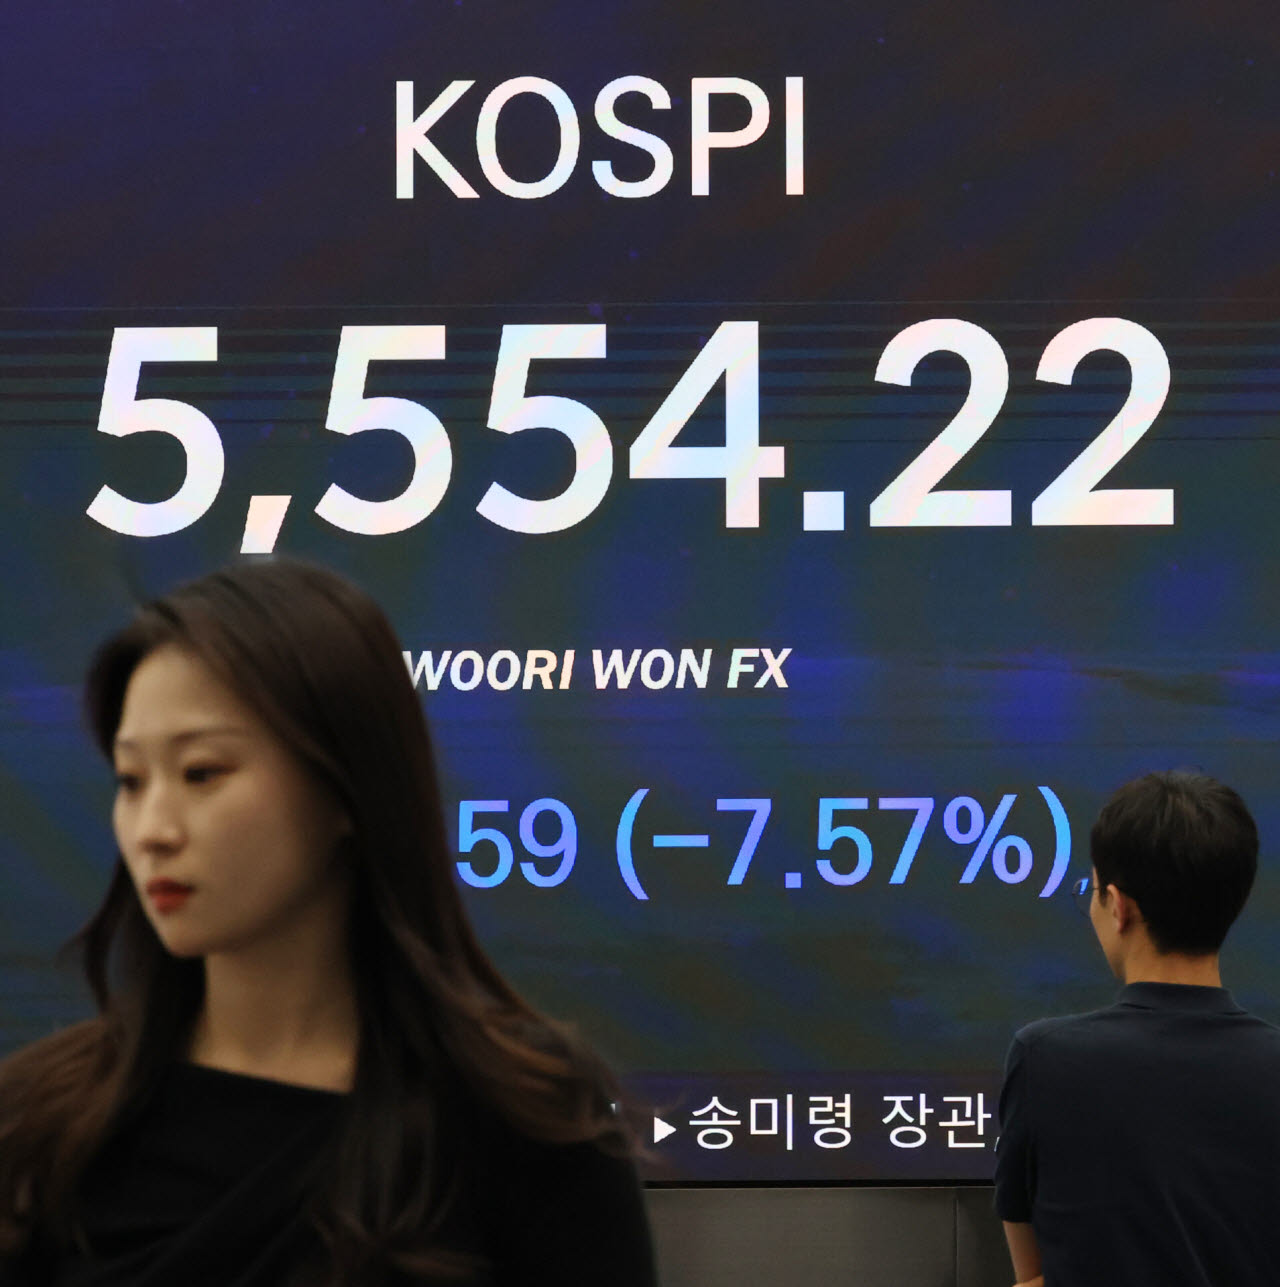
전날 국내 증시 급락은 미국 9월 물가가 시장 예상을 웃돌면서 오는 28일 FOMC 우려를 앞당겨 반영한 측면이 있다고 봤다. 변 연구원은 “9월 물가 상승은 연내 연준의 금리 인상을 거의 확실시해주는 계기가 됐다”며 “10월에 올리지 않으면 12월에 올릴 것이라는 점은 대부분 시장 참여자가 인지하고 있어, 전날 급락은 연내 금리 인상 가능성을 이미 상당 부분 반영했다”고 분석했다. 이어 “10월 FOMC를 전후로 불확실성 해소 요인으로 작용할 가능성이 크다”고 덧붙였다.
기술적 지표도 단기 저점에 다가섰다는 신호를 보내고 있다. 코스피의 20일·60일 이격도는 83까지 떨어졌다. 20일 이격도는 코로나19 폭락 당시 76, 지난여름 폭락 당시 80 수준이었던 만큼 추가 하락 여지가 크지 않다는 판단이다. 7거래일 연속 하락은 2010년 이후 11번밖에 없었던 드문 일로, 이후 한 달가량은 대체로 반등 흐름이 나타났다. 변 연구원은 “과거 7거래일 연속 하락 때는 보통 5% 안팎 빠졌지만 이번에는 21%나 폭락해 2020년 3월 코로나19 국면(26%)에 근접했다”며 “그런 만큼 향후 한 달 단기 반등 가능성은 더 높다”고 말했다.
밸류에이션은 전례 없는 수준까지 내려왔다. 코스피 12개월 선행 주가수익비율(PER)은 4.2배, 주가순자산비율(PBR)은 1.08배다. 변 연구원은 “수출 호황이 매달 확인되고 경제성장률이 상향되는 상황에서 PBR 1배가 깨질 가능성은 현저히 적다”며 “PBR 1배 기준인 5000선은 60일 이격도의 마지노선과 겹치는 강력한 지지대로, 코스피는 5000선 중반에서 바닥을 형성할 가능성이 높다”고 내다봤다.
11월 반등 가능성에도 무게를 실었다. 변 연구원은 “10월 급락은 AI 노이즈가 주된 요인이지만 10월 말 FOMC, 11월 초 중간선거, 11월 앤트로픽 상장 가능성 등의 불확실성을 함께 선반영한 측면도 있다”며 “2000년 이후 미국 중간선거가 있었던 해의 11월 코스피는 6번 모두 상승했다”고 강조했다.
외국인은 이달 상반월에만 18조원을 순매도했다. 일평균 기준으로 지난 3월 이란 사태 당시와 비슷한 강도다. 변 연구원은 “추가 매도 우려가 남아 있지만 기술적·밸류에이션 측면에서 강력한 지지 영역에 다가선 만큼 5000선 중반부터는 매도 강도가 약해질 것”이라며 “AI 우려와 물가 우려가 함께 만든 이번 급락은 11월 반등을 겨냥한 저가 매수 기회로 활용할 필요가 있다”고 말했다.