|
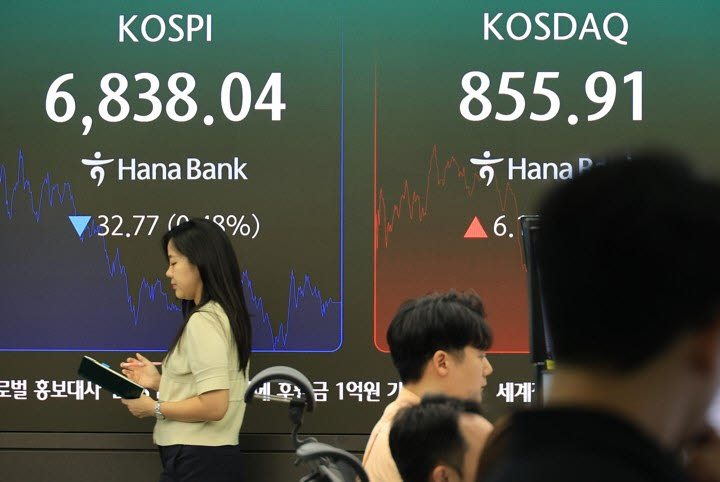
KB증권은 10월 코스피 예상 밴드로 6500~8500을 제시했다. 포트폴리오 내 주식 비중도 9월 96%에서 10월 97%로 1%포인트 높이고 현금 비중은 3%로 낮췄다.
주식 비중 확대의 근거로는 그동안 증시를 짓눌렀던 악재가 상당 부분 가격에 반영됐다는 점을 꼽았다. 한국 증시는 미국보다 주당순이익(EPS) 모멘텀이 느려지고 원화 강세가 3분기 실적에 부담을 줄 것으로 예상되지만 주가는 이를 이미 반영했다는 판단이다. 3개월 연속 거래 감소로 이어진 수급 소외 역시 10~11월에는 해소될 가능성이 있다고 봤다.
미국의 금리 인상 역시 증시 상승세를 꺾을 정도의 장기적인 긴축으로 이어질 가능성은 크지 않다고 분석했다. 9월부터 시작된 미국 연방준비제도(Fed)의 금리 인상이 몇 차례 더 이어질 수 있지만 6개월~1년 이상 장기화할 가능성은 높지 않다는 판단이다.
무엇보다 기업 실적이 증시의 버팀목이 될 것으로 봤다. 과거 금리 인상기에 증시가 20% 안팎의 큰 폭으로 하락했던 경우에는 EPS 모멘텀 둔화가 동반됐다. 반면 현재는 뚜렷한 실적 둔화 신호가 나타나지 않고 있다는 설명이다. 미국 증시의 EPS 모멘텀도 최소 내년 상반기까지 견조할 것으로 예상했다.
김 연구원은 “글로벌 증시가 금리 상승에도 잘 버티고 있는 건 긴축의 추세 여부를 확인하기 전까지 실적이 시간을 벌어주고 있기 때문”이라며 “악재를 반영할 시간은 충분히 가졌다고 판단한다”고 설명했다.
주식 비중을 늘리는 과정에서는 반도체와 정보기술(IT) 부품·장비, 친환경 업종을 주목할 필요가 있다고 봤다. 특히 반도체는 최근 주가 조정을 거치며 다시 관심을 높일 시점이라고 평가했다. 다만 지난 5~6월처럼 반도체만 독주하기보다는 다른 업종과 주도권을 주고받으며 상승 업종이 확산할 가능성에 무게를 뒀다. 관심 종목으로는 삼성전자와 SK하이닉스, LG이노텍, SK이노베이션, 한화솔루션을 꼽았다.