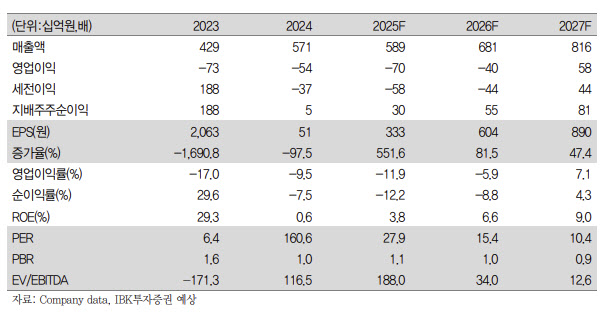
이현욱 IBK투자증권 연구원은 29일 “솔루스첨단소재의 3분기 매출액은 전분기 대비 0.8% 증가한 1451억원, 영업이익은 적자를 지속해 212억원 손실을 기록했다”며 이같이 밝혔다. 영업이익률(OPM)은 -14.6%로 전분기보다 4.2%포인트(p) 감소했다. 이는 컨센서스(매출액 1430억원, 영업이익 -180억원) 수준이다.
이에 대해 이 연구원은 “3분기 누적 기준 유럽 BEV 수요는 전년 대비 28% 증가했으나, 유럽 내 주요 고객사인 LGES의 재고 조정 및 램프업 지연과, 북미 내 주요 고객사의 일부 모델 판매가 부진한 상황으로 전지박 부문 매출은 전분기 대비 20.9% 감소한 364억원을 기록했다”고 설명했다.
또 “동박 부문은 인공지능(AI)향 가속기 수요가 견조해 전분기 대비 15.9% 증가한 766억원을 기록했다”면서 “수익성은 전지박 출하량 감소로 인한 고정비 부담으로 적자가 확대됐다”고 덧붙였다.
이 연구원은 CATL의 유럽 헝가리 공장 30GWh가 2026년 초 가동될 예정이라는 점은 긍정적으로 평가했다.
그는 “이에 대한 물량 공급으로 인해 4분기부터 고객사 다변화가 기대된다”면서 “고객사 LGES과 북미 고객사가 전지박 매출의 90% 이상을 차지하고 있으나, 기존 4개 고객사에 더해 추가적으로 4개 고객사와 2026년 내 거래를 시작할 예정으로, 헝가리 공장(Ph1, 2 포함 CAPA 3.8만톤)은 내년 상반기 램프업 기간을 거쳐 하반기에는 가동률이 90% 수준으로 증가할 것으로 기대한다”고 짚었다.
더불어 “전분기에 발표한 동박 부문 매각 진행은 최종적으로 정부 매각 승인 절차를 남겨두고 있어 연내 마무리 될 것으로 전망된다”며 “확보된 자금(약 3000억원 수준)은 전지박 사업 자금으로 활용할 예정”이라고도 내다봤다.
|