|
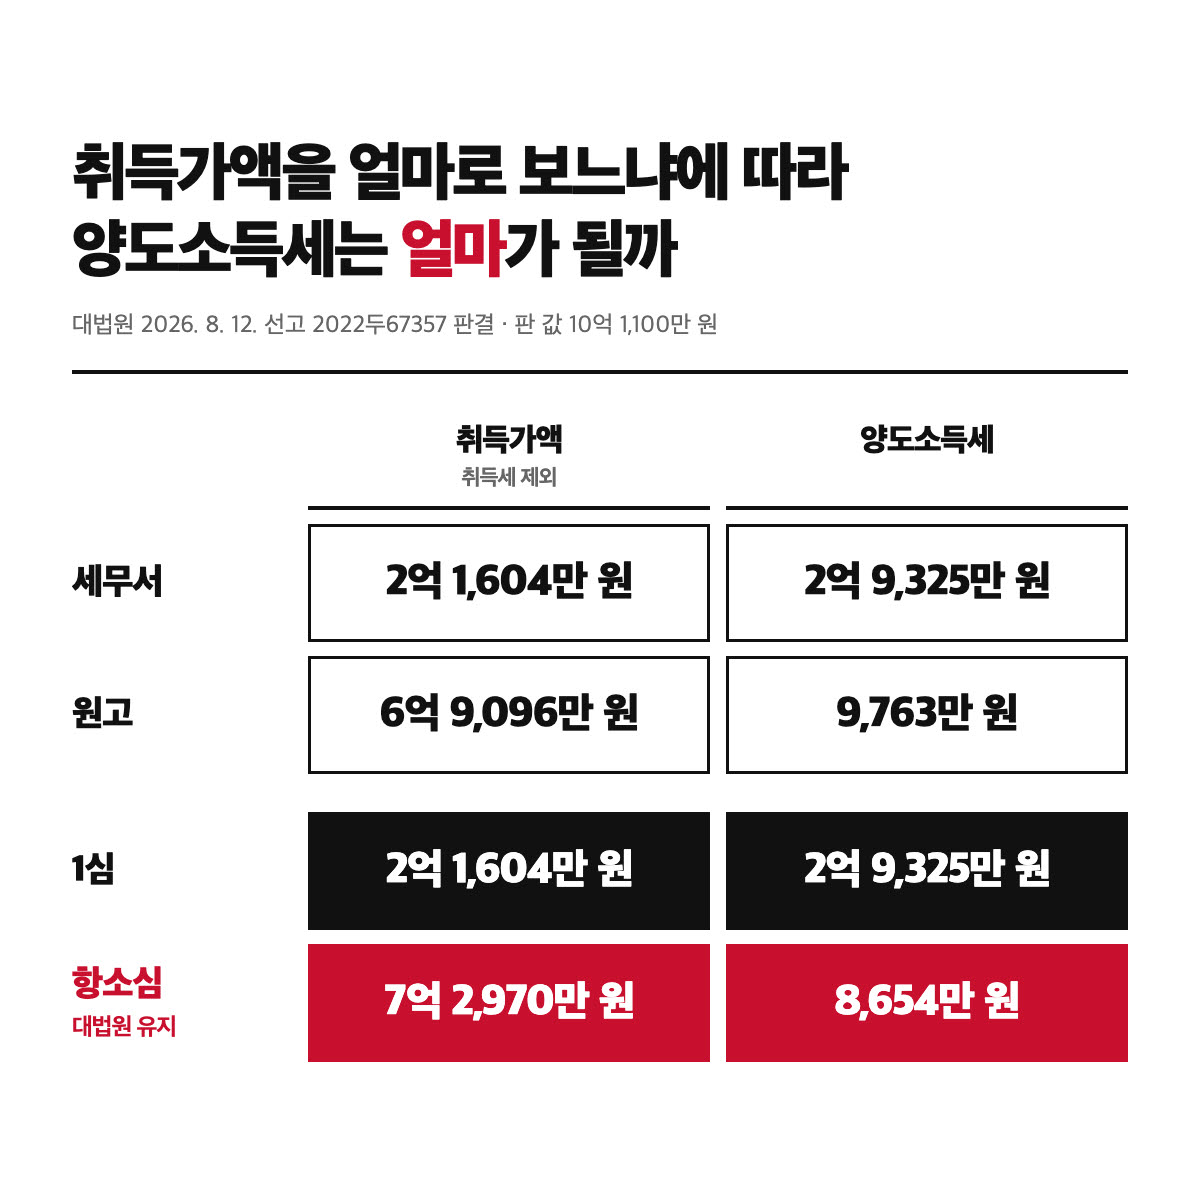
원고는 2020년 9월 이 부동산을 10억 1,100만 원에 팔았다. 원고는 세무서가 결정한 금액(2억 1,604만여 원)에 취득세를 더한 2억 2,599만여 원을 취득가액으로 삼았다. 양도차익은 판 값에서 이 금액을 뺀 7억 8,500만여 원이었고, 원고는 양도소득세 2억 9,325만여 원을 냈다. 이후 원고는 상속 당시 시가를 소급해 감정받은 6억 9,096만 원을 취득가액으로 해 달라는 경정청구를 했다. 금정세무서장은 상속 후 1년 9개월이 지나 받은 감정이라 시가로 인정할 수 없다며 거부했다. 1심 소송 중 금정세무서장은 거부 사유를 바꿔, 세무서가 결정한 금액이 취득가액이라고 주장했다.
1심은 원고의 청구를 기각했다. 항소심은 1심판결을 취소하고 원고의 청구를 받아들였다. 대법원은 세무서장의 상고를 기각했다(대법원 2026. 8. 12. 선고 2022두67357 판결).
항소심은 세무서가 결정한 금액을 원고에게 통지하지 않았으므로 그 금액을 취득가액으로 볼 수 없다고 보았다. 항소심은 법원 감정인이 평가한 상속 당시 시가 7억 2,970만여 원을 취득가액으로 삼았다. 이렇게 계산하면 정당한 세액은 8,654만여 원이었다.
대법원은 통지가 필요하다는 항소심 판단은 받아들이지 않았다. 그러면서 세무서가 결정한 금액은 객관성과 합리성을 갖춘 시가일 때에만 취득가액이 된다고 판단했다. 대법원은 상속세가 0원이면 상속인이 당장 부담이 없어 세무서가 결정한 금액을 다투지 않는 경우가 많다고 보았다. 그 금액이 무조건 취득가액이 되면 상속인은 어느 단계에서도 다툴 기회를 사실상 잃는다는 것이다. 이 조항의 취지도 두 세금의 금액을 맞추는 데 있지, 상속인이 다투지 못하게 하는 데 있지 않다고 보았다. 이 사건에서 세무서가 결정한 금액은 법원 감정가 7억 2,970만여 원의 3분의 1에도 못 미쳤다. 대법원은 이 금액을 시가로 볼 수 없다며 항소심의 결론을 유지했다.
1심의 판단에도 근거는 있었다. 1심은 이 조항의 취지가 바로 그런 회피를 막는 데 있으므로 이 사건에도 그대로 적용된다고 보았다.
그래도 대법원의 결론이 타당하다고 본다. 상속인이 스스로 낮은 가액을 신고했다면 1심의 우려가 맞다. 이 사건 원고는 상속세 신고 때 4억 900만 원을 적었고, 가액을 2억 1,604만여 원으로 낮춘 것은 세무서장이었다. 항소심이 지적했듯 과세관청은 상속세를 경정해 과세 공백을 막을 수 있다. 세무서가 전년도 공시가격으로 매긴 금액 때문에 상속인이 시가와의 차액 5억 1,366만여 원만큼 양도차익을 더 부담할 이유는 없다.
상속세가 0원으로 끝나더라도 상속 부동산을 몇 년 안에 팔 계획이라면 상속개시일 전후 6개월 안에 감정평가를 받아 두는 편이 낫다. 이 기간 안에 공신력 있는 감정기관이 평가한 감정가액은 상속세에서 시가로 인정된다(상속세 및 증여세법 시행령 제49조 제1항). 다만 감정가액이 높아 상속공제를 넘으면 상속세가 생기므로 두 세금을 함께 계산해 보아야 한다. 세무서에서 상속세 결정 통지를 받으면 재산평가명세서에 적힌 부동산 가액도 확인해 두어야 한다.
■하희봉 변호사 △한국외국어대학교 영어학과 △충북대학교 법학전문대학원 △제4회 변호사시험 △특허청 특허심판원 국선대리인 △(현)대법원·서울중앙지방법원 국선변호인 △(현)서울고등법원 국선대리인 △(현)대한변호사협회 이사 △(현)로피드 법률사무소 대표변호사