이 기사는 2026년11월14일 06시45분에 팜이데일리 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 유진희 기자] 12일 국내 증권시장에서 전반적인 혼조세가 이어진 가운데 바이오 업종 역시 뚜렷한 방향성을 잡지 못한 가운데, 시장의 중심을 지킨 것은 탄탄한 수익성을 갖춘 전통 제약·바이오 기업이었다.
변동성이 극심해진 장세 속에서 펀더멘털이 뒷받침된 종목은 견조한 상승 흐름을 유지한 반면, 수급 불균형과 재무 리스크에 노출된 종목들은 극단적인 등락을 보이며 시장의 냉혹한 현실을 마주했다.
|

췌장암 조기진단 美 진출 가시화·실적 탄탄 ‘지씨지놈’
KG제로인 엠피닥터(MP DOCTOR)에 따르면 이날 국내 증시 전체 상승률 및 하락률 상위권에서 두 자릿수 변동을 기록한 대표적인 바이오 기업으로는 모아라이프플러스(142760), 지씨지놈(340450), 바로팜(0153R0)이 꼽혔다.
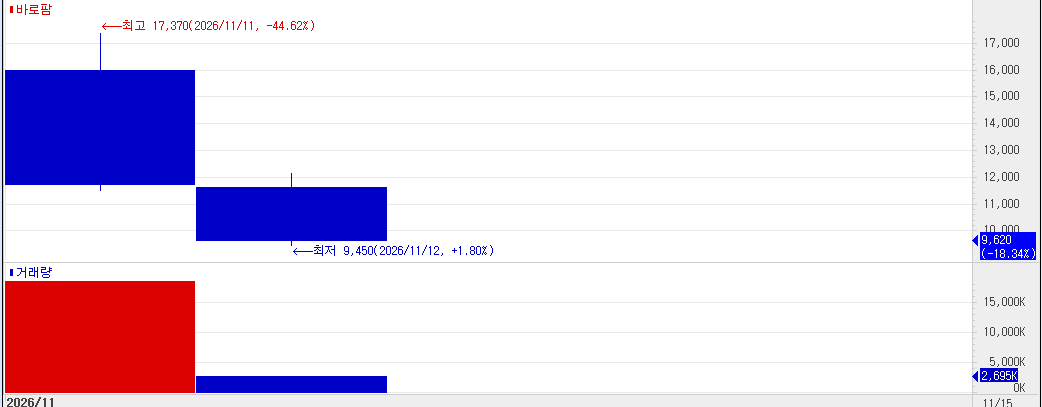
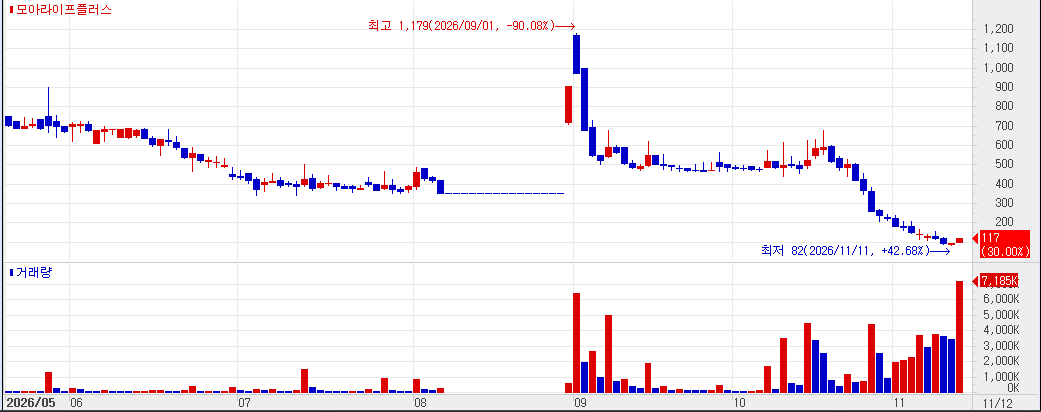
각사의 주가는 전일 대비 각각 30.00% 상승(정규장 종가 117원), 13.20% 상승(8400원), 18.42% 하락(9610원)을 기록하며 극명하게 엇갈린 성적표를 받아들었다.
시장 전문가들은 상장 직후 오버행(잠재적 매도 물량) 이슈에 직면한 새내기주 바로팜과 모회사의 기한이익상실(EOD) 리스크가 불거지며 벼랑 끝에 몰린 모아라이프플러스가 수급 왜곡으로 역설적인 ‘뜨거운 맛’을 본 반면, 안정적인 본업 흑자를 바탕으로 글로벌 시장 진출을 가시화하고 있는 지씨지놈이 바이오 투심의 버팀목 역할을 했다고 분석한다.
증시 전반의 관망세 속에서도 지씨지놈으로 매수세가 유입된 배경에는 안정적인 국내 사업의 흑자 기조와 췌장암 조기 선별 검사의 미국 시장 상업화 기대감이 자리 잡고 있다. 증권가에서는 지씨지놈의 가파른 실적 성장세에 주목하고 있다. 한국투자증권은 최근 리포트를 통해 지씨지놈의 올해 3분기 연결 기준 매출이 전년 동기 대비 17.8% 증가한 104억원, 영업이익은 31.3% 급증한 10억원에 이를 것으로 내다봤다.
영업이익률은 9.7% 수준으로 추산되며, 지난해 2분기 이후 이어온 연속 영업이익 흑자 행진을 무난히 이어갈 것이라는 관측이다. 앞서 삼성증권 역시 지씨지놈이 올해 상반기 매출 157억원(전년 동기 대비 8% 증가), 영업이익 6억원(119% 증가)을 기록하며 5개 분기 연속 흑자를 달성한 점을 긍정적으로 평가했다.
실적의 든든한 버팀목은 국내 주력 검사 서비스다. 임산부의 혈액 내 태아 DNA를 분석해 염색체 이상 여부를 확인하는 비침습 산전검사 ‘G-NIPT’는 2023년 1만4000건에서 2024년 1만8000건, 지난해 2만5200건으로 검사 건수가 꾸준히 늘었으며 올해는 연간 3만건 달성을 목전에 두고 있다.
여기에 혈액 속 세포유리 DNA로 다중암 신호를 포착하는 비급여 검사 ‘아이캔서치’ 역시 국내 상급종합병원 전역과 일반 종합병원 약 40%에 안착하며 외형 성장을 견인하고 있다. 아이캔서치의 검사 건수는 2024년 900건에서 지난해 5100건으로 급증한 데 이어 올해 상반기에만 4100건을 돌파했으며, 연말까지 기업 거래처를 160여곳으로 늘릴 계획이다.
지난 1분기 시작된 일본 수출과 내년 1분기 예상되는 일본 현지 인증 역시 추가 성장 동력으로 꼽힌다. 중장기 기업가치 재평가의 핵심 열쇠는 미국 시장을 겨냥한 췌장암 조기 선별 검사 ‘팬사이트’(Pancsight)다. 지씨지놈이 지분 24.1%를 보유한 관계사 GC랩텍을 통해 개발 중인 팬사이트는 총 2800개 검체를 대상으로 진행한 미국 임상 연구에서 민감도 93.7%, 특이도 95.4%라는 고무적인 수치를 확보했다. 특히 치료 예후를 좌우하는 1·2기 초기 췌장암 민감도 역시 87.5%에 달해 경쟁력을 입증했다.
지씨지놈은 이번 임상 데이터를 토대로 이달 중 미국 식품의약국(FDA)에 사전 검토 의뢰서를 제출하고, 내년 1분기까지 혁신의료기기 지정(BDD) 신청 및 연내 허가 절차를 밟아 이듬해 최종 승인과 상업화에 돌입한다는 로드맵을 세웠다. 미국 내 유통은 대장암 액체생검 제품 ‘가던트 쉴드’로 현지 영업망을 다진 글로벌 액체생검 전문기업 가던트헬스(Guardant Health)가 담당할 예정이다.
증권가 관계자는 “지씨지놈은 전통 제약사 계열의 탄탄한 병원 네트워크와 안정적 현금창출력을 기반으로 고부가가치 해외 진단 시장에 진입하고 있다”며 “향후 미국 내 유력 유통 파트너십 안착과 보험 급여 등재를 위한 전향적 임상 데이터 축적이 순조롭게 이어진다면 2028년 미국 실험실개발검사(LDT) 상용화 및 보험코드 등재 목표도 충분히 달성 가능할 것”이라고 진단했다.
|
상장 직후 벤처캐피탈 물량 출회에 ‘바로팜’ 급락세
지씨지놈이 본업 경쟁력을 앞세워 순항한 반면, 야심 차게 코스닥 시장에 입성한 약국 통합 플랫폼 기업 바로팜은 상장 초기 대규모 차익실현 매물이라는 ‘뜨거운 맛’을 보며 고전했다. 상장 첫날인 지난 11일 28% 넘게 폭락한 데 이어 이틀 연속 가파른 내리막길을 걸으며 공모가(1만 6400~2만 200원 밴드 기준)를 크게 밑도는 수준으로 내려앉았다.
바로팜 주가 급락의 직접적인 도화선은 초기 재무적 투자자(FI)인 벤처캐피탈(VC)의 엑시트(투자금 회수) 물량이었다. 한국거래소는 상장 첫날 특정 계좌에서 바로팜 상장주식수의 3.63%에 해당하는 43만 3836주가 순매도되면서 12일 하루 동안 바로팜을 ‘단일계좌 거래량 상위 투자주의종목’으로 지정했다.
거래소 시스템상 법인격이 없는 벤처펀드는 ‘개인’ 계좌로 분류되는데, 시장에서는 해당 매도 주체를 ‘케이비 글로벌 플랫폼 펀드’로 지목하고 있다. 이 펀드가 보유한 전체 지분 86만 7673주 중 보호예수가 풀린 유통 가능 물량(43만 3836주)이 상장 당일 전량 시장에 쏟아져 나온 셈이다.
수급 악재가 주가를 짓누르고 있지만, 바로팜의 사업 펀더멘털 자체는 견고하다는 평가가 지배적이다. 2019년 약사 출신 김슬기 대표가 설립한 바로팜은 전국 약국의 90%가 넘는 2만 4787곳을 회원으로 확보한 국내 최대 약국 주문 통합 플랫폼이다.
누적 통합주문연결액(TGMV)이 7조 2000억원에 달하는 압도적 트래픽을 바탕으로 직매입 유통(BMS)과 자체 브랜드(PB) 사업을 확장하며 실적 턴어라운드에 성공했다. 올해 3분기 연결 기준 매출액은 전년 동기 대비 77.9% 증가한 496억원을 달성했고, 영업이익은 23억원을 기록하며 흑자 전환했다.
상반기 기준 매출 690억원, 영업이익 22억원을 기록한 데 이어 하반기에도 가파른 외형 성장을 이어가고 있는 것이다. 회사는 이번 기업공개(IPO)로 확보한 공모자금을 마중물 삼아 헬스케어 인공지능 전환(AX) 생태계 구축에 박차를 가한다는 전략이다. 7조원 규모의 실거래 주문 데이터를 학습시킨 약사 전용 AI 에이전트 ‘바로아이’와 의약품 수급예측·자동발주 엔진을 내년 초 정식 출시하고, 의사 대상 플랫폼 ‘바로MD’와 비대면진료 처방전 연결 솔루션(BPCS)으로 보폭을 넓힌다.
자회사 씨에이치디제약의 생산시설 확충에도 140억원을 투입해 자체 생산 비중을 높이고 원가율을 50% 이하로 낮춰, 원가율이 높은 직매입 유통 중심의 수익 구조를 고마진 체제로 개편할 계획이다.
다만 단기적인 주가 회복을 위해서는 오버행 리스크 해소가 선결 과제로 꼽힌다. 컴퍼니케이 뉴딜펀드(21만 3776주), 케이비 디지털 플랫폼 펀드(25만 7834주) 등 1% 이상 지분을 쥔 주요 주주들의 잔여 유통 가능 물량 약 78만주가 대기 중이어서 추가 출회 가능성을 배제할 수 없기 때문이다.
금융투자업계 관계자는 “바로팜은 약국 시장 내 독점적 지위와 흑자 전환이라는 확실한 무기를 가졌음에도 상장 초기 수급 불균형으로 과도한 조정을 받고 있다”며 “일반청약자에게 부여된 3개월 환매청구권(풋백옵션) 행사 여부와 기존 VC 물량 소화 과정이 마무리되어야 진정한 기업가치 재평가가 이뤄질 것”이라고 전망했다.
|
모회사 EOD 폭탄 맞은 ‘모아라이프플러스’ 급등의 역설
이날 국내 증시 전체 상승률 1위(상한가)를 기록한 모아라이프플러스는 겉으로 드러난 화려한 주가 상승률과 달리 가장 심각한 위기 상황에 직면해 있다. 바이오 기술이전 성과라는 호재 이면에 모회사 모아데이타의 극심한 유동성 위기와 채권자의 담보권 실행이라는 치명적인 악재가 얽혀 있어, 시장에서는 이번 급등을 전형적인 ‘데드캣 바운스’(폭락 후 일시적 반등) 혹은 수급 왜곡에 따른 투기적 변동성으로 경계하는 분위기가 짙다.
모아라이프플러스는 지난 10일 특정 기타법인 단일 계좌에서 상장주식수(2177만 9615주)의 3.12%에 달하는 67만 9649주의 대규모 순매도가 발생하면서 주가가 급락했고, 이로 인해 11일 거래소로부터 투자주의종목으로 지정됐다.
이 같은 투매의 배후에는 모회사 모아데이타의 연쇄적인 재무 악화가 자리하고 있다. AI 기반 이상 탐지 솔루션 기업 모아데이타는 주력 사업 부진으로 지난해 영업손실 59억 3000만원을 기록한 데 이어 올해 상반기에도 37억원의 적자를 내며 현금 창출력에 심각한 타격을 입었다.
유동성 확보를 위해 발행한 전환사채(CB)와 신주인수권부사채(BW) 등 메자닌 돌려막기가 한계에 부딪히면서 위기는 걷잡을 수 없이 커졌다. 모아데이타는 지난 8월 상상인저축은행으로부터 48억 4000만원 규모의 차입금 연체로 기한이익상실(EOD) 통보를 받았고, 파생상품 평가손실 반영 등으로 상반기 말 기준 부채비율이 570%까지 치솟았다.
특히 모아데이타가 대출을 받으면서 자회사 모아라이프플러스 주식 610만주를 담보로 제공한 데 이어, 모아라이프플러스가 보유하던 모회사 BW 및 보통주까지 채권자 측에 담보로 묶이면서 그룹 전체의 지배구조와 유동성이 붕괴 위기에 처했다.
실제로 채권자인 상상인저축은행은 지난 4일 대출 기한이익상실을 사유로 모아데이타 주식 및 메자닌 173만여주에 대한 담보처분권을 취득했다고 공시했으며, 11일 모아데이타 거래 재개와 동시에 대규모 반대매매성 물량이 출회되며 하한가를 기록했다. 자회사인 모아라이프플러스 역시 모회사 리스크 전이와 채권자 측의 담보 처분 압력에 노출되며 동전주(100원대)로 추락하는 수모를 겪었다.
그럼에도 모아라이프플러스 본연의 신약 파이프라인 가치는 여전히 시장의 관심을 끄는 요소다. 회사가 미국 바이오기업 노스스트라이브 바이오사이언시스에 기술이전한 근손실 치료 후보물질 ‘EL-22’(구 BLS-M22)와 ‘EL-32’(구 BLS-M32)는 글루카곤 유사 펩타이드-1(GLP-1) 계열 비만치료제 부작용인 근육 감소를 막는 대안으로 주목받고 있다.
파트너사인 노스스트라이브는 지난 8월 미국 현지 생산 물질과 기존 생산 물질 간 동등성 비교평가에 착수하며 임상 2상 시험계획(IND) 제출을 준비 중이며, 9월에는 미국 특허청에 장기 우주비행 시 미세중력으로 인한 근손실 예방 특허까지 출원하며 적응증을 넓히고 있다. 미국 임상 2상 개시 시 모아라이프플러스가 수령할 마일스톤은 300만 달러(약 40억원) 규모다.
업계에서는 모아라이프플러스의 기술적 잠재력과 지배구조 리스크를 철저히 분리해 바라봐야 한다고 조언한다.
한 바이오 업계 관계자는 “모아라이프플러스의 비만·우주 근손실 파이프라인이 글로벌 파트너사를 통해 순항하고 있는 점은 긍정적이지만, 현재 주가 급등락은 신약 가치보다는 모회사 EOD 사태에 따른 반대매매와 저가 매수세가 충돌하며 빚어진 기형적 현상”이라며 “모아데이타의 자기사채 재매각 지연과 채권단 담보 처분 이슈가 완전히 해소되기 전까지는 극단적인 주가 변동성에 각별히 유의해야 한다”고 강조했다.