|
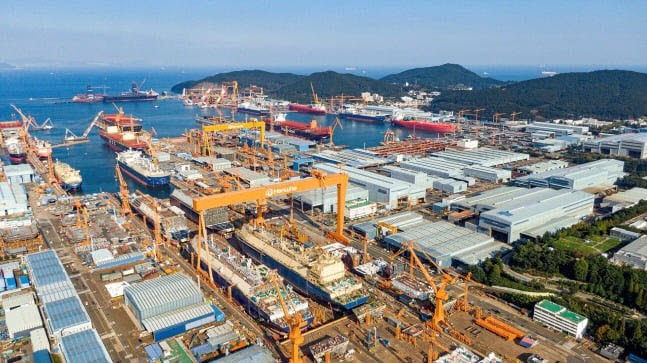
한화오션 주가는 지난 27일 5만3000원에 거래를 마쳤다. 올해 1월 기록한 52주 최고가 14만9900원과 비교하면 약 65% 하락한 수준이다. 최근 3개월간 주가 하락률도 40.3%에 달한다.
주가 하락의 주요 배경으로는 중국 조선사의 공격적인 생산능력 확대에 따른 신조선가 상승 제한, LNG선 단기 공급 과잉에 따른 발주 지연, 특수선 사업의 성장 기대감 약화 등이 꼽혔다.
NH투자증권은 이 같은 업황 변화를 반영해 한화오션의 2027년과 2028년 영업이익 추정치를 각각 18%, 19% 낮췄다. 시장금리 상승을 고려해 목표 주가순자산비율(PBR)도 10% 하향했다.
한화오션의 올해 3분기 매출액은 3조 4140억원으로 전년 동기 대비 12.9% 증가했다. 영업이익은 4857억원으로 67.6% 늘었으나 시장 전망치를 약 10% 밑돌았다.
상선 부문은 매출액 2조 7200억원, 영업이익 4718억원을 기록했다. 영업이익률은 17.4%로 원화 강세와 조업일수 감소에도 양호한 수준을 유지했다. 반면 특수선 부문은 국내 군함 건조 프로젝트의 예정원가 상승분이 반영되면서 706억원의 영업적자를 냈다.
정 연구원은 “2027년에는 2024~2025년 수주한 고선가 선박의 매출 비중이 더욱 높아질 것”이라며 “후판 가격과 외주비 상승 압력도 제한적이어서 상선 부문의 연간 영업이익률은 14% 이상을 유지할 수 있을 것”이라고 전망했다.
향후 주가 반등의 핵심 변수로는 신규 수주 성과를 제시했다. 2030년 인도를 위한 LNG선 발주가 내년 확대될 가능성을 제시했다. 해양플랜트 부문에서는 나미비아 ‘비너스(Venus)’ 부유식 원유 생산·저장·하역설비(FPSO) 프로젝트 수주 가능성이 높아졌다는 분석이다.
정 연구원은 “글로벌 1위 FPSO 업체인 SBM오프쇼어가 비너스 프로젝트의 수주 가능성을 낮게 보고 일부 역량을 다른 프로젝트로 전환한 것으로 알려졌다”며 “이에 따라 한화오션의 수주 가능성은 이전보다 높아진 것으로 판단한다”고 말했다. 이어 “비너스 프로젝트 수주는 발주처인 토탈에너지스가 추가로 추진하는 나미비아 모파네(Mopane) 프로젝트의 해양설비 수주 경쟁에서도 유리한 위치를 확보하는 계기가 될 수 있다”고 분석했다.
그는 “현재 2029~2030년 인도 물량을 활용한 상선 수주 논의가 진행되고 있다”며 “중국 조선사의 생산능력 확대에도 급격한 선가 하락 가능성은 제한적”이라고 평가했다.