|
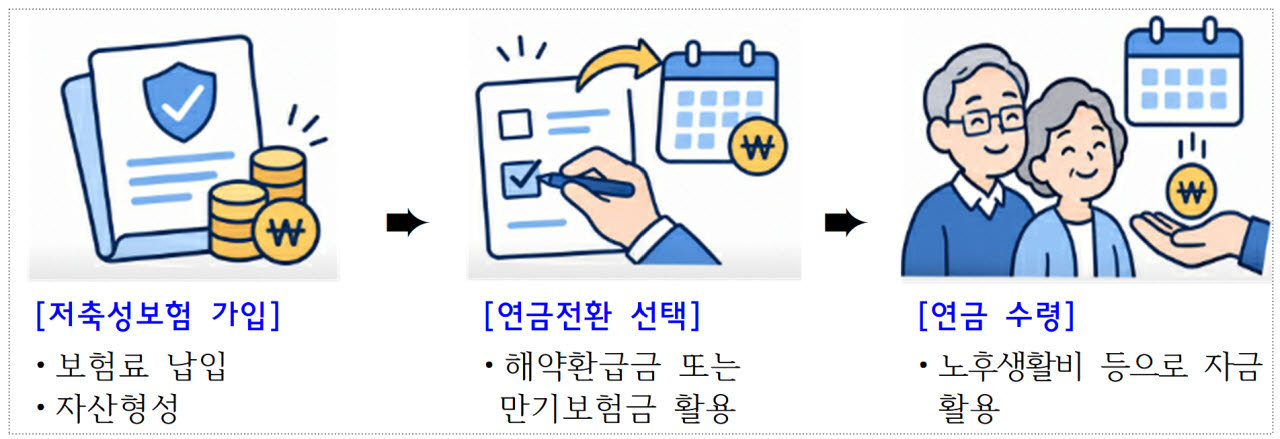
저축성보험 연금전환특약은 보험계약의 해약환급금이나 만기보험금을 재원으로 일정 기간 연금을 받을 수 있도록 하는 제도다. 지난해 말 기준 저축성보험 계약의 79.3%에 연금전환특약이 부가돼 있다. 계약자는 약관에서 정한 연령 등 요건을 충족하면 연금으로 전환할 수 있다.
그동안 대부분의 생명보험사는 만기보험금을 활용한 연금전환을 원칙적으로 만기일에만 허용했다. 이 때문에 만기일에 신청하지 못하면 보험금을 찾아가지 않았더라도 연금으로 전환할 수 없었다.
앞으로는 만기보험금을 수령하지 않은 계약에 한해 만기 후 최대 3년까지 연금전환을 신청할 수 있다. 만기일이 지난 뒤에도 자금 활용계획을 검토해 일시금으로 받을지, 연금으로 나눠 받을지 결정할 수 있게 되는 것이다. 다만 만기보험금을 이미 수령했다면 해당 특약을 이용할 수 없다.
연금전환 사전예약제도도 도입된다. 소비자는 만기 1년 전부터 연금전환을 예약할 수 있으며, 만기일이 되면 자동으로 연금으로 전환된다.
기존에는 만기 전에 연금전환을 신청하면 저축성보험이 해지되고 신청 시점의 해약환급금을 기준으로 연금전환이 이뤄졌다. 만기보험금 전액을 재원으로 활용하려면 만기일에 맞춰 별도로 신청해야 했다. 앞으로는 계약을 만기까지 유지하면서 연금전환을 미리 준비할 수 있다.
연금전환특약은 별도의 계약체결비용이 없어 연금보험에 새로 가입하는 것보다 유리할 수 있다. 다만 실제 연금 수령액은 적용이율과 전환 조건 등에 따라 달라지는 만큼 가입한 보험의 약관을 확인해야 한다.
소비자 안내도 강화된다. 보험회사는 연 1회 발송하는 보험계약관리 안내문에 연금전환 제도와 신청방법, 적용이율 및 유의사항 등을 포함할 예정이다.
만기 1개월 전에는 알림톡 등을 통해 연금전환을 예약한 계약자에게 전환 예정 사실을 알리고, 예약하지 않은 계약자에게는 신청방법 등을 안내한다.
금감원은 제도 시행 이후 보험회사별 이행 여부와 연금전환 이용 현황을 점검하고, 이용 과정에서 발생하는 불편사항을 지속적으로 개선할 방침이다.