|
사업부별 예상 매출액은 카지노 1269억원, 호텔 239억원, 여행 250억원, 기타 30억원이다. 카지노 드랍액은 8760억원으로 전년 동기 대비 3.2% 증가해 역대 최대치를 기록했지만, 홀드율이 14.5%로 1.9%포인트 하락하면서 카지노 매출액은 8.9% 감소할 것으로 예상됐다. 카지노 사업은 처음으로 분기 기준 역성장을 기록할 전망이다.
지 연구위원은 최근 실적 부진을 고성장 과정에서 나타난 성장통으로 분석했다. 기존 카지노 사업은 중국인 일반 고객을 중심으로 성장했지만, 추가 성장동력 확보를 위해 VIP 영업 전략을 대대적으로 변경한 영향이다.
롯데관광개발은 지난해 11월부터 올해 4월까지 외부 에이전트가 운영하던 VIP룸을 리모델링했다. 수수료 기반의 외부 에이전트 대신 자체 마케팅 인력인 사업개발(BD·Business Development) 담당자를 확충하고, 올해 2분기부터 VIP 영업을 본격화했다.
그러나 VIP 고객 기반이 아직 충분히 확대되지 않은 상황에서는 소수 고객의 베팅 결과에 따라 홀드율 변동성이 커질 수 있다는 분석이다. 지 연구위원은 “결국 모수 확대가 중요하다”고 했다.
실제 카지노 방문객과 회원 수는 증가세를 이어가고 있다. 3분기 방문객은 18만2000명, 회원 수는 16만7000명으로 각각 최대치를 기록했다. 제주 국제선 취항 도시가 중화권을 중심으로 늘어나고, 새벽 출발이 많았던 중화권 노선이 낮과 오후 시간대로 변경된 점도 고객 기반 확대에 우호적인 요인으로 꼽혔다.
지 연구위원은 “외국인 카지노에 대한 우려가 크지만, 마카오를 기준으로 비교하면 개장 6년 차에 불과한 동사의 성장을 의심하기에는 주요 지표의 성장과 견조한 영업환경이 확인된다”고 평가했다.
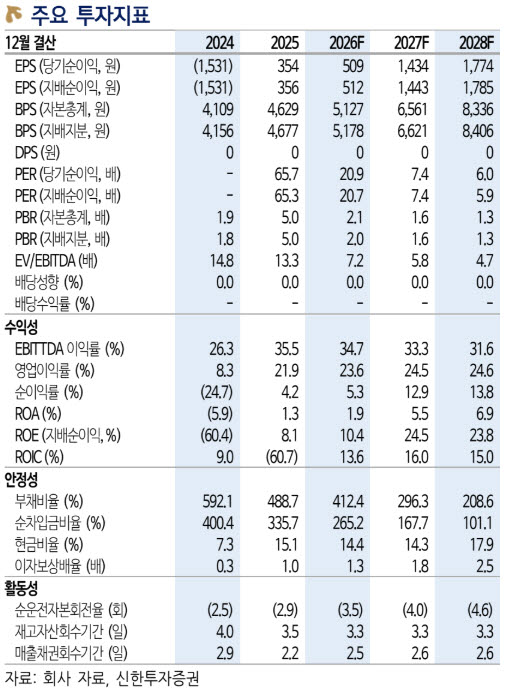
밸류에이션 측면에서도 저평가 매력이 있다는 분석이다. 롯데관광개발의 12개월 선행 주가수익비율(PER)은 11배로 마카오 카지노 업체들의 17배보다 낮은 수준이다. 내년 초 대규모 차입금 리파이낸싱(차환)까지 고려하면 순이익 추정치가 상향될 여력도 있다고 판단했다.
신한투자증권은 롯데관광개발에 대한 기존 투자의견인 ‘매수(Buy)’와 목표주가 1만8000원을 유지했다.