|
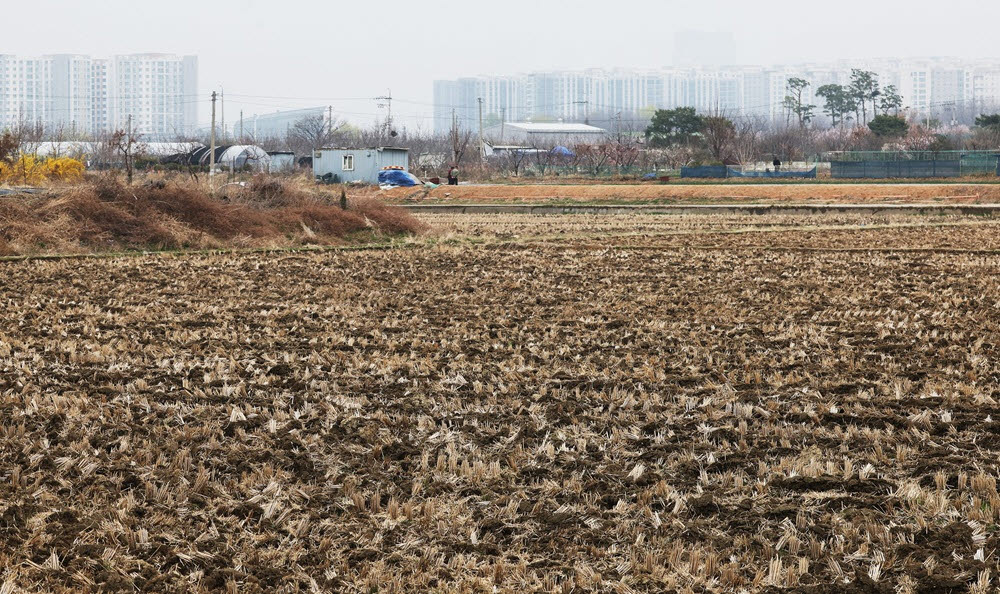
특히 농협상호금융은 농지 담보 대출 부실률이 갈수록 높아지고 있다. 2024년 말만 해도 농협상호금융의 고정이하여신은 2조884억원이었디만 2년도 안 돼 3조6170억원으로 70% 넘게 늘었다. 전체 대출에서 고정이하여신이 차지하는 비중도 2024년 2.9%, 2025년 4.0%, 올 8월 말 5.1%로 급격히 상승했다. 같은 기간 연체율 역시 3.4%에서 5.7%로 높아졌다.
현실적으로 다른 담보가 마땅찮은 농민들은 농지를 담보로 영농자금을 빌리는 경우가 많다. 그러나 농업 소득이 정체되고 이자 부담이 커지면서 농지 담보 대출 부실도 확대되는 상황이다. 연체율·부실률 상승에 일선 단위농협 등에선 신규 농지 담보 대출 문턱을 높여 돈줄을 죄고 있다.
문제는 최근 농지 조사 등으로 농지 가격이 하락하면서 농지 담보 대출 부실이 확대될 우려가 크다는 점이다. 2021년만 해도 1㎡당 8만1000원에 팔렸던 농지는 올 들어 5만원대까지 떨어졌다. 농지는 원래 취득 요건이 까다로울 뿐더러, 최근 정부가 농지 전수 조사를 통해 비경작·투기성 농지 취득 제한 의사를 내비치면서 농지 수요가 급감한 탓이다. 농지 가격이 떨어지면 농지 담보 대출의 담보 가치가 하락하는 만큼 대출 부실 위험은 더 커진다.
더욱이 지금처럼 농지 거래가 위축된 상황에선 금융기관이 농지를 법원 경매에 넘겨도 입찰자를 찾기 힘들어 대출금 회수는 요원할 수밖에 없다. 올들어 법원 경매에 넘겨진 농지(전답)의 낙찰률은 16.3%에 불과하다. 농지를 경매에 넘겨도 10건 중 8건 이상은 유찰된다는 뜻이다.
강승규 의원은 “농지 담보대출 부실이 늘어나는 상황에서 농지 가격 하락과 거래 위축까지 겹치면 농민들의 금융 부담은 더욱 커질 수밖에 없다”며 “정부는 농지 전수조사가 농가의 어려움을 가중시키는 결과로 이어지지 않도록 대책을 마련해야 한다”고 강조했다.