|
이어 “장기적으로 전기동 가격 강세도 지속될 것으로 예상되는 가운데 현재 주가는 주가순자산비율(PBR) 0.6배로 올해 예상 자기자본이익률(ROE) 10.2% 감안 시 저평가됐다고 판단한다”고 했다.
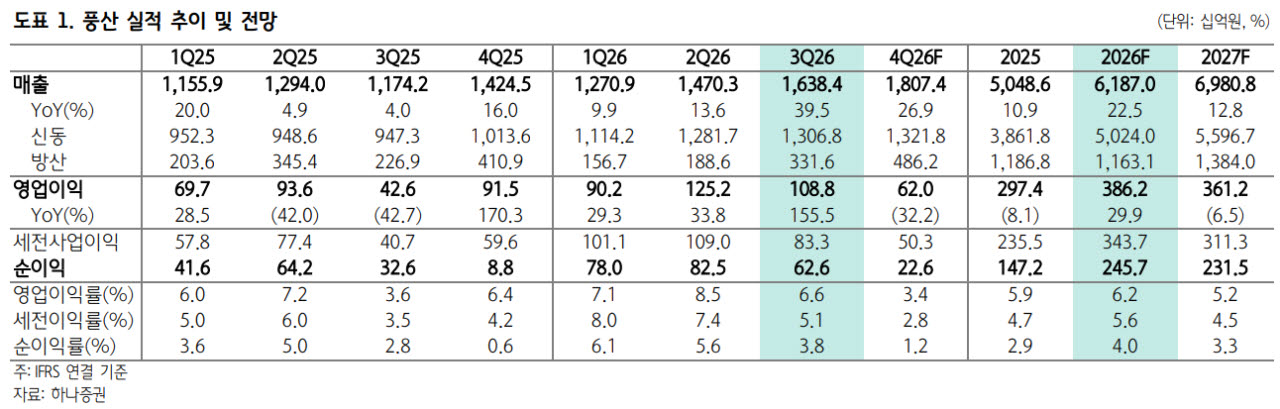
앞서 3분기 연결기준 매출액과 영업이익은 각각 1.7조원(전년 대비 +39.5%)과 1088억원(+155.5%)으로 영업이익은 시장컨센서스 955억원에 부합했다. 4분기 별도 세전이익 가이던스로 200억원을 제시했는데, 핵심 가정으로 △1330원의
원·달러 환율 △톤당 1만 4400달러의 전기동 가격 △4992억원의 방산 매출을 제시했다.
박 연구원은 “풍산은 원·달러 환율 하락으로 신동에서의 400억원에 달하는 메탈로스와 방산 제품 믹스(Mix) 악화에 따른 수익성 하락 및 연말 경상 비용 발생을 큰 폭의 이익 감소 요인으로 언급했다”며 “미국의 전기동 관세 부과 관련 불확실성이 지속되고 있으나, 미국 내 재고 축적에 따른 지역별 수급 불균형은 여전히 가격 변동성을 확대하는 요인으로 작용하고 있다”고 설명했다.
그러면서 “칠레 주요 광산의 노사협상 타결로 단기 파업 우려는 완화됐지만, 광석 품위 저하와 생산 차질에 따른 광산 공급 부진 지속이 전기동 가격 하방을 지지할 전망”이라며 “결과적으로 4분기 평균 전기동 가격은 톤당 1만 4700달러(+32.5%)로 전망된다는 점을 감안하면 4분기 연결 영업이익은 620억원(-32.2%)을 기록할 전망”이라고 덧붙였다.