|
1일 금융투자업계에 따르면 비바리퍼블리카(토스)는 일본 도카이도쿄파이낸셜그룹 산하 치어(CHEER)증권 지분 100%를 인수한다. 인수 금액은 약 40억엔(약 340억원)으로, 토스의 첫 해외 인수합병(M&A)이다.
치어증권은 도카이도쿄가 2019년 세운 스마트폰 전용 증권사로, 2021년 11월 제1종 금융상품거래업 등록을 마쳤고, 100엔 단위 소수점 주식·상장지수펀드(ETF) 투자와 토큰증권(STO) 거래를 지원한다.
하루 앞선 지난달 29일에는 미래에셋증권이 미국 자회사를 통해 오카산증권그룹 산하 산코증권 지분 100%를 취득하는 주식매매계약(SPA)을 맺었다. 미래에셋은 미국 자회사에 120억엔(약 1006억원)을 출자해 이 중 약 476억원(이사회 결의 기준)을 인수 대금으로, 나머지를 거래 종결 뒤 현지 사업 확장에 쓴다. 국내 증권사가 일본에 지점이나 사무소를 둔 적은 있지만 현지 증권사를 통째로 사들이는 것은 처음이다.
앞서 지난달 12일에는 한화투자증권이 일본 GI캐피털매니지먼트의 증권 부문을 인수하는 SPA를 체결했다. 기관투자자 네트워크를 겨냥한 거래로, 베트남·싱가포르·인도네시아에 이어 일본에 거점을 추가한다.
세 거래의 공통분모는 ‘라이선스’다. 인수가 마무리되면 미래에셋과 토스는 일본에서 주식·채권을 매매·인수할 수 있는 제1종 금융상품거래업자 자격을 승계한다. 조직이 작아 인수 후 사업을 재편하기 쉽다는 점도 고려 요인으로 꼽힌다.
일본은 왜 파나…‘수수료 제로’ 시대
중소형 증권사의 퇴로매각 측 사정도 맞아떨어졌다. 산코증권은 오카산그룹의 완전 자회사로, 올해 5월 개인 고객 사업을 그룹 계열사 증권재팬에 넘기고 자기매매에만 집중해 왔다. 오카산 입장에선 리테일 고객을 그룹 안에 남겨둔 채 라이선스와 자기매매 조직만 넘긴 셈이다.
업계에서는 일본 온라인 증권 시장의 ‘규모의 경쟁’이 중소형사 정리를 부추기고 있다고 본다. SBI증권은 2023년 9월 국내 주식 매매수수료를 전면 무료화했고 라쿠텐증권도 곧바로 뒤따랐다. 이후 SBI그룹 증권계좌는 올해 5월 1600만개를 넘었고, 라쿠텐증권 신(新)소액투자비과세제도(NISA) 계좌는 올해 1월 700만개를 돌파했다. 중개수수료가 사실상 사라진 시장에서 대형 플랫폼과 맞서기 어려운 그룹 계열 소형 증권사들이 매물로 나오고 있다는 해석이다.
사는 쪽의 계산은 일본 개인 투자 시장의 구조적 성장에 있다. 일본 정부가 2024년 비과세 한도를 늘리고 비과세 기간을 무기한으로 바꾼 신NISA를 도입한 뒤 예금에 묶여 있던 가계 자금이 주식과 투자신탁으로 빠르게 옮겨가고 있다.
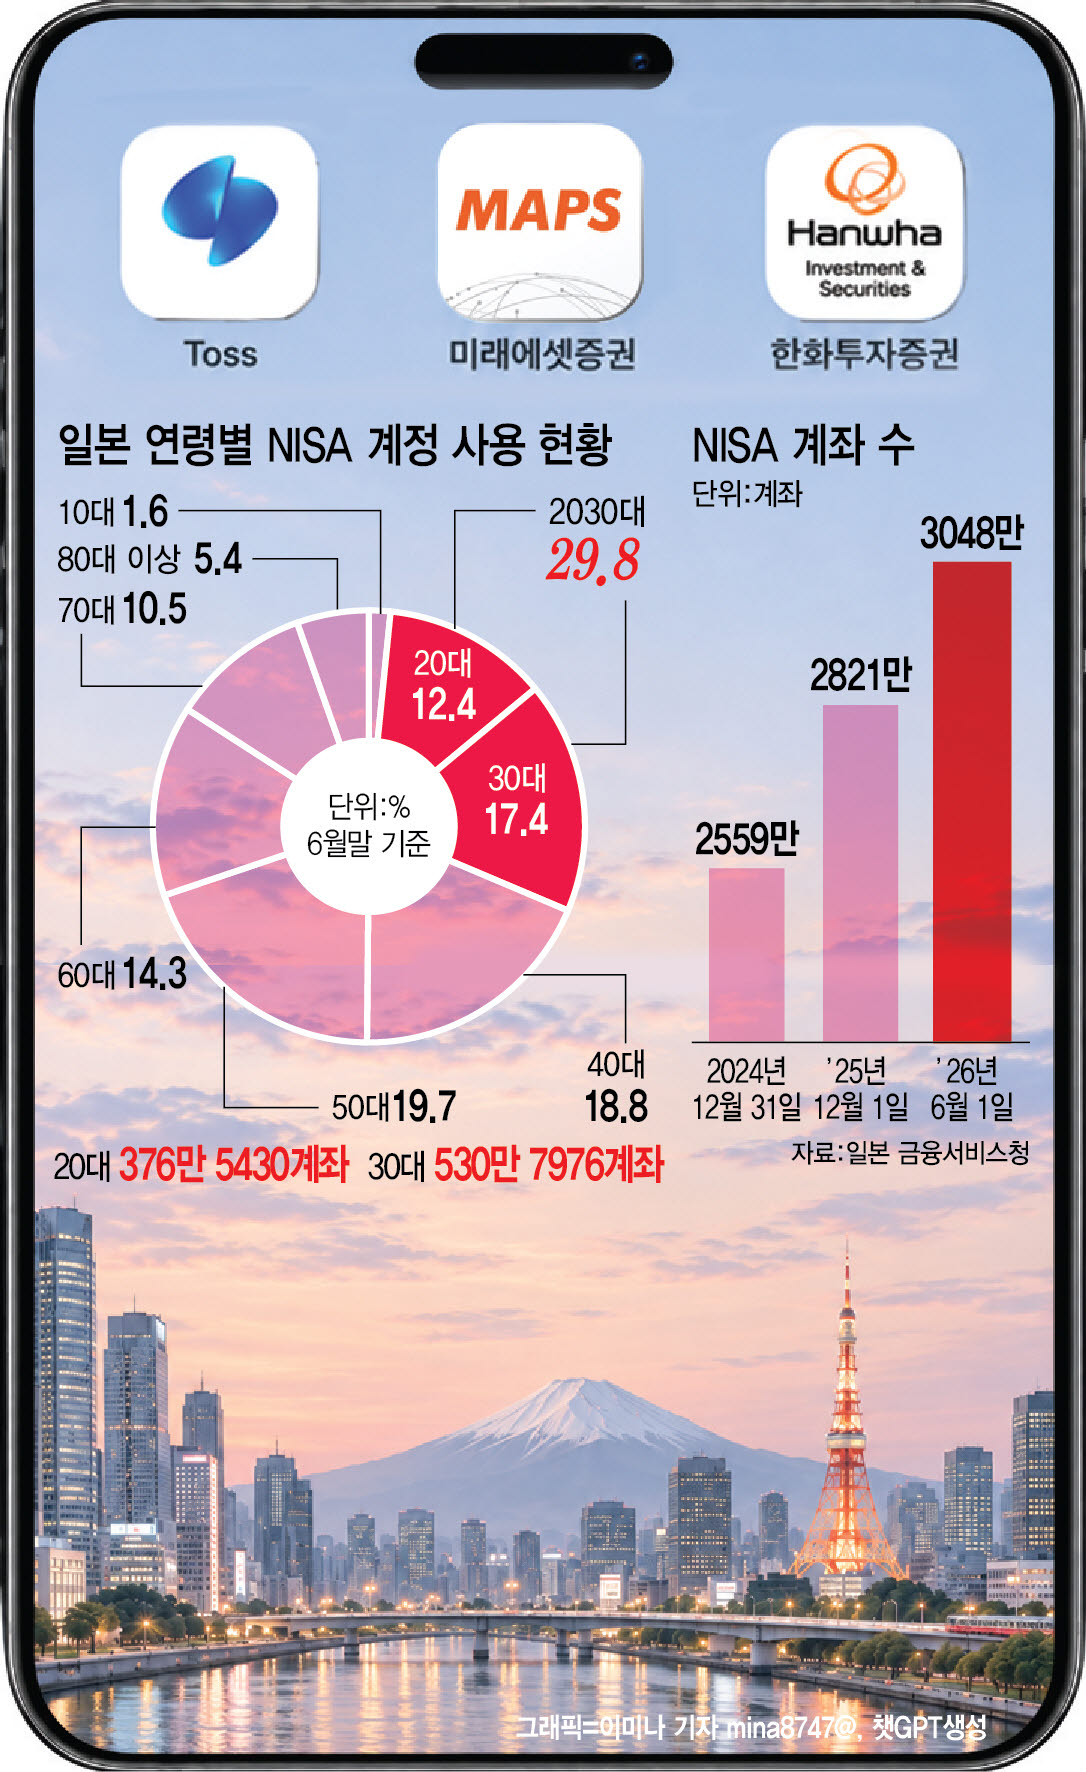
일본 금융청에 따르면 NISA 계좌 수는 올해 6월 말 전년 말 대비 8.1% 증가한 3048만개로 3000만개를 돌파했고, 제도 도입 이후 누적 매수액은 약 85조엔에 이른다.
특히 젊은 층의 증가세가 가파르다. 올해 6월 말 20대 NISA 계좌는 376만5430개로 지난해 말보다 11.8% 늘어 전체 증가율(8.1%)을 웃돌았다. 10대 계좌는 49만730개로 반년 새 265.1% 급증했다. 30대는 530만7976개(7.3% 증가)로, 20·30대를 합치면 전체 계좌의 29.8%를 차지한다. 물가 상승과 연금 불안 속에 투자로 노후를 대비하려는 움직임이 강해졌다는 것이 일본 현지 언론들의 분석이다.
여기에 올해 상반기 외국인의 일본 주식 순매수액이 11조엔(약 96조원)으로 사상 최대를 기록하는 등 증시 자체도 뜨겁다.
NISA 3000만 계좌, 2030이 움직인다
2030 투자자가 스마트폰으로 처음 계좌를 여는 시장이라면 한국 업체들이 승부를 걸어볼 만하다는 판단이다. 토스증권은 누적 가입자 1000만명 가운데 2030세대가 약 절반을 차지한다. 토스 측은 치어증권이 초보 투자자도 쉽게 쓸 수 있는 서비스를 지향해 왔다는 점에서 방향이 같다고 설명했다.
미래에셋은 MTS와 함께 자산관리(WM)·ETF 역량을 무기로 내세운다. 미래에셋 측은 산코증권의 기존 자기매매 사업을 보강하고 관련 법령에 맞춰 체제를 정비한 뒤 장기적으로 리테일 사업을 추진하겠다는 계획이다. 매도자인 오카산그룹과는 계열 운용사 글로벌X의 ETF를 오카산 고객에게 판매하는 방안도 협의하고 있다.
다만 낙관하기는 이르다. 가장 큰 변수는 일본 금융당국이다. 중국계 핀테크 무무증권은 2022년 히비키증권을 인수하는 방식으로 일본에 진입해 모바일 모델이 통한다는 평가를 받았지만, 고객 허위 설명에 따른 불완전판매를 이유로 올해 6월 일본 금융청으로부터 일부 업무정지 명령을 받았다.
한국식 빠른 서비스 출시와 간편한 사용자경험(UX)은 살리되, 일본 특유의 상품 심사·투자자 보호·내부통제 기준에 맞는 시스템을 함께 갖추는 것이 관건이다.
닛케이신문은 “일본 금융청은 감독지침을 개정해 주주 구성이 크게 변할 경우 신규 등록과 동일한 수준으로 심사하는 체제로 전환했다”고도 보도했다.
수익모델도 숙제다. 대형 온라인 증권사들이 매매수수료를 없앤 시장에서 후발 주자가 무엇으로 돈을 벌지는 아직 분명하지 않다. 토스는 2019년 베트남에 진출했다가 현지 사업 확장에 어려움을 겪고 2022년 철수한 경험도 있다. 산코증권 역시 개인 고객 사업을 떼어낸 상태여서 미래에셋은 고객 기반과 영업 체계를 사실상 새로 쌓아야 한다.
미래에셋증권 관계자는 “미국의 온라인 증권사 로빈후드처럼 전통자산과 디지털자산을 같이 거래하고 포트폴리오를 관리하면서 고객이 잠을 자는 동안에도 AI 에이전트가 계속 포트폴리오를 분석하고 서비스를 제공하는 것이 목표”라고 설명했다.
|