|
사업별로는 국내사업 매출액이 5000억원으로 전년 동기 대비 83.3% 증가했다. 기존 개발사업에 KF-21과 FA-50 상환기 양산 매출이 더해진 영향이다. 완제기 수출 매출액도 3000억원으로 77.9% 늘었다. FA-50 수출사업의 진행률이 상승한 가운데 말레이시아 사업이 납품 단계에 진입하면서 매출 인식이 확대됐다. 기체구조물 매출액은 3000억원을 기록했다.
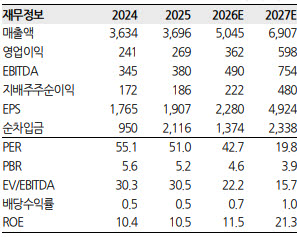
영업이익률은 전년 동기 대비 1.1%포인트 하락했다. 연결 조정을 포함해 약 370억원의 일회성 비용이 발생했지만, 환율 변동에 따른 예정원가 개선으로 약 400억원의 이익이 반영되면서 일회성 손익의 순효과는 제한적이었다. 원화 강세에 따른 기체구조물 사업의 수익성 악화가 영업이익률 하락에 영향을 미쳤다.
채운샘 한화투자증권 연구원은 “3분기 영업이익은 완제기 양산 매출 확대에 힘입어 시장 기대치에 부합했다”며 “4분기 실적 개선과 글로벌 전투기 인도 확대에 따른 기업가치 재평가 가능성에 주목한다”고 밝혔다.
4분기 실적은 더욱 개선될 것으로 전망했다. 한화투자증권은 한국항공우주의 4분기 영업이익을 1671억원으로 추정했다. 국내외 완제기 양산 물량이 집중되면서 시장 컨센서스를 웃돌 것으로 예상했다.
중장기적으로는 글로벌 전투기 인도 확대가 실적 성장의 핵심 동력이 될 것으로 봤다. 글로벌 전투기 거래량은 지상무기와 비교해 제한적이었지만 신규 발주는 누적돼 왔고, 주요 제작사들의 생산능력도 점진적으로 확대되고 있다는 설명이다. 생산능력 확충이 실제 인도량 증가로 이어지면 글로벌 전투기 업체들의 실적 성장이 본격화할 것으로 예상했다.
한국항공우주의 전투기 인도량 역시 올해를 기점으로 계단식 증가가 예정돼 있다. 글로벌 전투기 산업 전반의 밸류에이션 상승과 맞물려 한국항공우주의 기업가치도 재평가될 수 있다는 판단이다. 내년 실적 기준 주가수익비율(PER)은 20배 수준으로, 과거 대비 밸류에이션 부담도 완화됐다고 평가했다.
신규 수주도 추가적인 성장 변수다. 연내 목표로 하는 인도네시아 수주를 확보할 경우 2027~2030년 실적 추정치 상향 조정도 가능할 것으로 전망했다. 채 연구원은 “중장기 실적 성장 가시성과 신규 수주 기대감이 높아지는 시점”이라며 목표주가 상향 배경을 설명했다.