|
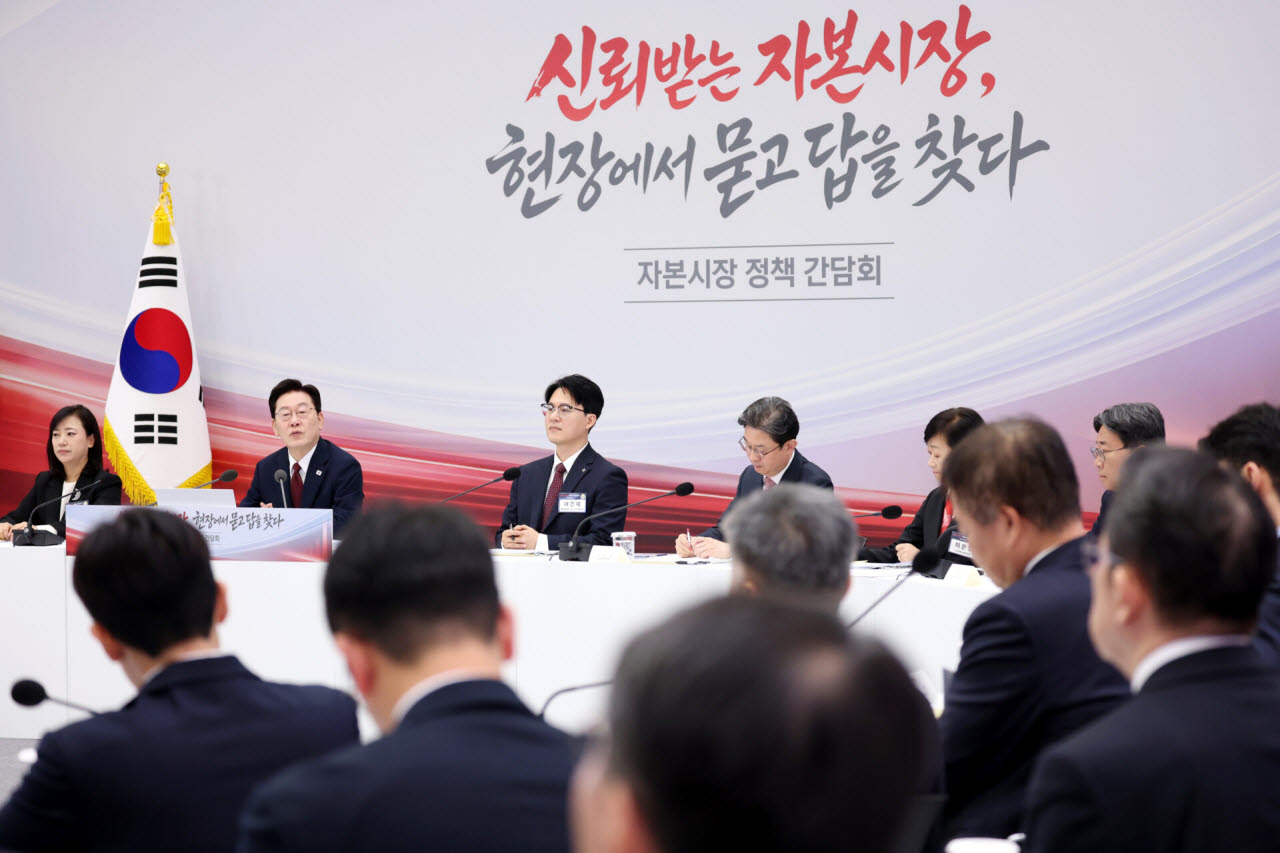
이날 간담회에서는 국내 기업의 고질적인 저평가 원인 중 하나로 지배주주의 주가 누르기 문제가 다시 부각됐다. 이 대통령은 모두발언에서 “장부상 가치보다도 낮게 평가되는 기업들이 여전히 많다”며 “일부러 상속받을 때 세금을 덜 내려고 주가를 관리하고 있는 것 아니냐는 의심도 생기고 있다”고 지적했다.
이 연구위원도 국내 증시가 장기간 이어진 저평가 국면에서 벗어나고 있지만 지배구조 문제는 여전하다고 진단했다. 코스피 PBR은 2015~2024년 0.8~1.2배 수준에 머물렀으나 지난달 1.74배까지 상승했다. 미국(5.67배), 대만(5.55배), 일본(2.03배) 등 주요국과 비교하면 여전히 낮은 수준이다.
특히 코스피 상장사 560개(70.1%), 코스닥 상장사 877개(51.9%)는 여전히 PBR 1배를 밑돌고 있다. 새 정부 출범 이후 코스피가 100.4% 상승하는 동안 코스닥 상승률은 4.2%에 그쳤다.
이 연구위원은 “저PBR의 원인으로는 낮은 수익성, 부족한 주주환원, 열악한 지배구조가 꼽힌다”며 “수익성과 주주환원은 개선되고 있지만 지배구조 문제는 여전하다”고 꼬집었다. 이어 “주가 누르기가 의심된다”며 “증여세 납부 기업 일부가 증여 전 주가를 누른 것으로 추정되며 이들의 평가 전 6개월 수익률은 유사 기업보다 20~30% 낮았다”고 설명했다.
주가 누르기를 방지하기 위해서는 세제 보완이 필요하다고 주장했다. 다만 PBR에 세금을 일률적으로 연동하는 방식에는 신중해야 한다는 입장이다. 업종별 특성을 고려하지 못할 뿐 아니라 선의의 기업까지 과세 부담이 커질 수 있어서다. 일정 PBR을 기준으로 과세하면 오히려 기업이 해당 기준까지 주가를 낮출 유인이 생길 수 있다는 점도 지적했다.
대안으로는 장기간 저PBR 상태가 지속된 기업과 상속·증여 평가 시점에 주가가 급락한 기업을 구분해 선별 과세하는 방안을 제시했다. 장기 저PBR 기업은 13개 반기 중 12개 반기 이상 업종 내 PBR 하위 25%에 해당하는 기업 등을 대상으로 한다. 평가액의 130%와 장기 평균주가를 비교해 더 높은 금액을 과세 기준으로 적용하는 방식이다. 최소 할증률을 40%로 높이는 방안도 검토 대상으로 제시했다.
이 연구위원은 “PBR과 일률 연동한 과세는 그 취지는 좋지만 다수 선의의 기업까지 부담을 지고 PBR 0.8배 이상 기업이 오히려 PBR을 0.8배까지 낮출 우려가 있다”며 “심사 위원회 심의 할증 과세 3단계로 고의성을 선별해 대주주 고의적 주가 누르기를 억제할 필요가 있다”고 말했다.
인수합병(M&A) 시장 정상화도 필요하다고 봤다. 지배주주가 경영권 프리미엄을 독점하는 구조를 개선하기 위해 의무공개매수 제도를 도입하되, M&A 시장 위축을 막기 위해 ‘50%+1주’ 방식부터 시행하고 단계적으로 강화해야 한다는 입장이다.
이 연구위원은 “9월 법사위를 통과한 의무공개매수 법안은 기존 정부안대로 추진해야 한다”며 “100% 전량 매수를 의무화하면 M&A가 위축되므로 50%+1주 제도를 먼저 시행하고 단계적으로 강화해야 한다”고 주장했다. 아울러 “일부 운용사가 제기하는 안분비례 매수는 딜 성립을 어렵게 할 수 있어 M&A 시장을 고려한 단계적 접근이 필요하다”고 덧붙였다.