다만 투자 지속성에 대한 우려가 걷혀야 본격적인 밸류에이션 재평가(리레이팅)가 가능할 것으로 보고 목표주가는 기존 19만원에서 12만원으로 36.8% 하향 조정했다. 전일 종가(6만7300원) 기준 주가 상승 여력은 78.3%다.
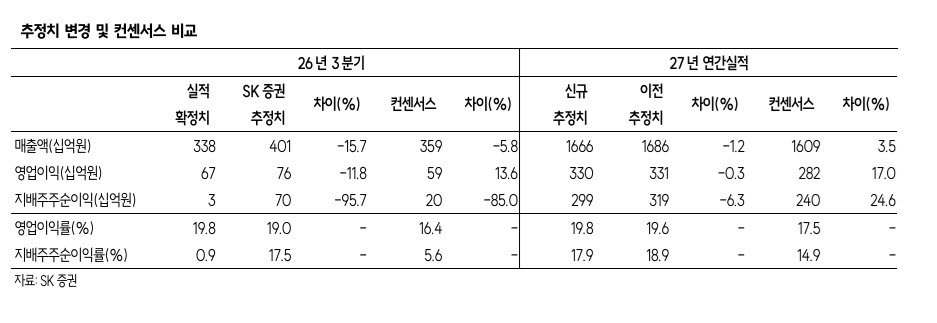
이동주 SK증권 연구원은 이날 발간한 보고서에서 “원익IPS의 3분기 잠정 매출액은 전년 동기 대비 26% 증가한 3378억원, 영업이익은 142% 급증한 667억원을 기록했다”며 “영업이익 기준 시장 컨센서스(590억원)를 13.6% 상회했다”고 밝혔다.
실적 호조의 배경으로는 삼성전자 평택 4공장(P4)향 장비 인도 본격화가 지목됐다. 이 연구원은 “미국 테일러 팹 공급 장비의 매출 이연 영향이 약 300억원가량 발생했으나 이는 4분기에 차질 없이 소화될 예정”이라며 “3분기 실적에서 가장 주목할 부분은 수익성”이라고 강조했다.
실제로 3분기 영업이익률은 일회성 이익 없이 19.8%를 기록해 시장 기대치(16.4%)를 대폭 뛰어넘었다. 이 연구원은 “원익IPS는 연간 연구개발비(R&D) 비중이 매출 대비 20% 안팎에 달해 고정비 부담이 큰 구조”라며 “외형 성장에 따라 단위당 고정비 부담이 낮아지는 이익 레버리지 효과가 본격적으로 작동하기 시작했다”고 설명했다.
4분기 실적 흐름도 긍정적으로 내다봤다. 이 연구원은 “4분기 매출액은 분기 4000억원대로 올라서며 고정비 이익 효과가 한층 강화될 것”이라며 “통상 연말에 반영되는 성과급 등 일회성 비용을 제외하면 영업이익률 20% 이상 달성도 가능할 것”이라고 진단했다. 이어 “시장의 2027년 연간 영업이익률 눈높이가 여전히 17% 수준에 머물러 있어, 향후 실적 추정치 상향은 이익률 개선에서 두드러질 것”이라고 짚었다.
목표주가 산정과 관련해 이 연구원은 “글로벌 장비 피어(동종업계)의 12개월 선행 주가수익비율(PER)이 18배, 국내 피어가 10배 초반까지 조정받으면서 타깃 멀티플 하향이 불가피했다”며 “2027년 예상 주당순이익(EPS) 6095원에 타깃 PER 20.0배를 적용해 목표가를 산출했다”고 설명했다.
그는 “고객사의 2027년 이후 투자 지속성에 대한 우려가 걷혀야 본격적인 밸류에이션 재평가(리레이팅)가 가능하겠지만, 이익 레버리지 효과와 판가 인상, 점유율 확대를 감안할 때 소부장 기업들의 실적 상향 여지는 여전히 크다”며 “멀티플 하향 압력은 둔화되고 실적 상향 기대감이 부각되는 구간에 근접했다”고 평가했다.
|