|
사업별로는 음반·음원 매출이 2828억원으로 전년 동기 대비 49% 증가했다. 엔하이픈 미니 8집과 앤팀 국내 미니 2집 등 신보 판매가 음반 매출을 이끌었고, 코르티스 미니 2집 ‘GREENGREEN’의 구보 판매도 기여했다. 음원 부문에서는 BTS와 캣츠아이의 스트리밍 호조가 실적을 뒷받침했다.
공연 매출은 7268억원으로 12.2% 늘었다. BTS의 북미·유럽 투어가 높은 수익성을 창출한 가운데 다수 아티스트의 월드투어도 성장에 기여했다. MD 매출은 3346억원으로 전년 동기 대비 98.7% 증가했다. BTS 투어 MD와 캣츠아이·엔하이픈·세븐틴 등 주요 아티스트의 캐릭터 상품 판매가 호조를 보였다.
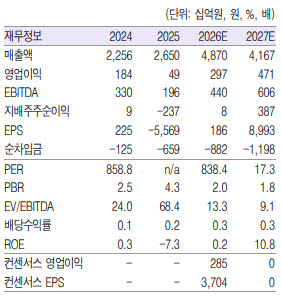
수익성도 시장 기대를 웃돌았다. 공연 매출 비중이 확대됐음에도 매출총이익률(GPM)이 선방했고, 판관비율도 양호하게 유지됐다. 특히 인건비를 제외한 운반비와 기타 판관비가 줄어든 영향이 컸다. 북미·유럽 투어 초기 운송 부담이 완화됐고, 북미 판매 MD의 현지 생산으로 물류비와 관세·부가세 부담이 축소된 것으로 파악된다.
다만 순이익은 부진했다. 환율 하락에 따른 외화평가손실이 크게 발생한 영향이다. 인건비는 성과급 관련 충당금 인식으로 2분기에 이어 높은 수준을 유지했지만, 향후 4분기에는 다시 안정화할 가능성이 있다는 분석이다.
4분기에는 공연 매출 감소와 비용 부담으로 수익성이 다소 둔화할 것으로 예상했다. BTS 남미 투어의 평균 티켓 판매단가(ATP)와 MD 구매력이 상대적으로 낮은 데다 아시아 공연은 순매출로 인식되기 때문이다. 높은 물류비와 관세·부가세 부담도 수익성에 부담으로 작용할 전망이다.
내년에는 상반기까지 예정된 BTS 투어가 외형 성장을 이끌 것으로 내다봤다. 다만 하반기 이후 BTS의 추가 활동 일정과 저연차 아티스트의 성장세가 주요 변수로 꼽힌다. BTS의 단체·솔로 음반 발매와 후속 투어 가능성이 구체화하면 내년 실적 감소 우려도 완화될 수 있다는 분석이다.
저연차 아티스트의 활동 영역 확대도 주목된다. 캣츠아이는 유럽과 북미 27개 도시에서 31회 공연을 진행한 데 이어 내년 1월 아시아·오세아니아 11회 투어를 예정하고 있다. 음반·음원 성장이 공연과 MD 매출로 확장되는 속도가 향후 하이브의 추가 성장성을 좌우할 것으로 전망했다.
송 연구원은 “BTS의 투어 활동이 내년 상반기까지 실적의 중심축이 될 것으로 전망된다”며 “이후 BTS의 추가 활동 일정과 저연차 아티스트의 사업 확장 속도가 다음 성장 국면의 핵심 변수가 될 것”이라고 분석했다.