|
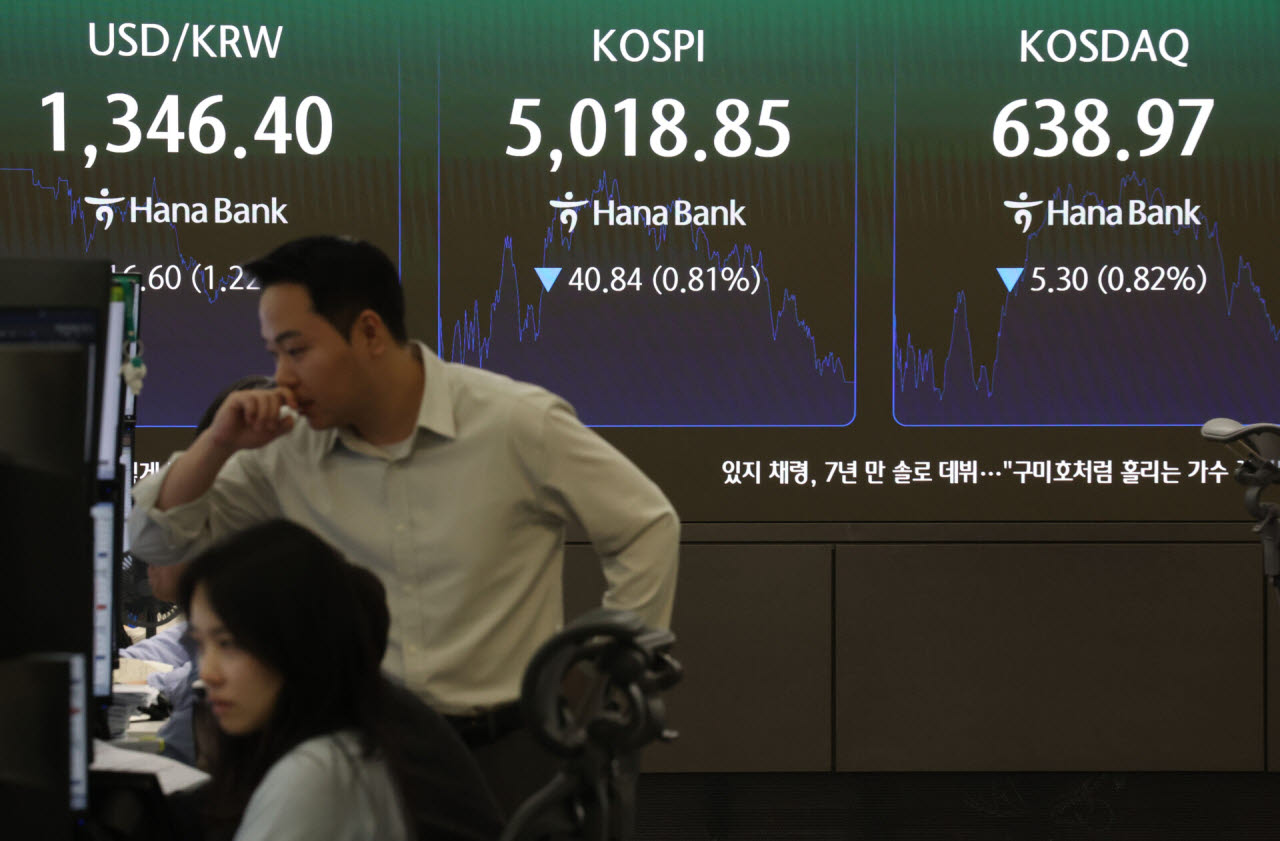
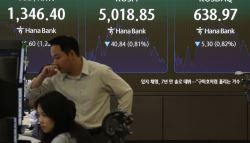
대신증권에 따르면 코스피의 12개월 선행 주가수익비율(PER)은 3.54배로 2001년 이후 처음으로 4배를 밑돈다. 선행 주가순자산비율(PBR)도 0.95배까지 떨어졌다. 자기자본이익률(ROE)과 PBR의 관계를 고려한 평가에서도 적정 가치 대비 83.4% 할인된 극심한 저평가 영역에 진입했다는 분석이다.
대신증권은 코스피의 선행 PER이 5배로 회복되는 것만으로도 지수가 약 7146선에 도달할 수 있다고 추산했다. 이는 내년 1분기 예상 밴드인 6000~7500선의 상단에 근접하는 수준이다. 선행 PER 4배를 적용하면 5717선, 6배를 적용하면 8576선으로 계산된다.
최근 증시 급락의 원인으로는 미국 데이터센터 규제 강화에 대한 과도한 우려를 지목했다. 미국 중간선거에서 민주당이 승리하면서 데이터센터 신규 건설이 중단되고 AI 투자 규모 자체가 줄어들 것이라는 공포가 확산됐다. 하지만 실제 정책 변화는 신규 인허가 지연과 투자 속도 조절에 집중될 가능성이 크다는 설명이다.
특히 민주당이 주지사직을 새로 확보한 텍사스·조지아·오하이오 등 주요 지역에서 데이터센터 규제가 강화될 가능성은 있지만, 주지사가 단독으로 중단할 수 있는 것은 주정부 차원의 신규 승인에 한정된다고 분석했다. 세제 혜택 축소나 건설 중단을 위한 입법에는 주의회의 동의가 필요하다.
AI 투자 규모 자체가 줄어들 조짐도 아직 뚜렷하지 않다는 평가다. 대신증권은 주요 빅테크 5개사의 2027년 설비투자(CAPEX) 시장 전망치가 중간선거 이후 오히려 1.2% 상향 조정됐다는 점을 근거로 제시했다. 데이터센터 건설 일정이 일부 늦춰지더라도 AI 수요 자체가 사라지는 것은 아니라는 의미다.
이에 따라 대신증권은 코스피의 기본 시나리오가 실현될 확률을 60%로 제시했다. 4600~5000선에서 나타나는 변동성은 분할매수 기회로 활용할 것을 권고했다. 단기적으로 외국인 매도와 AI 관련 업종의 수급 불안이 이어질 수 있지만, 시장이 AI 투자 둔화 우려를 지나치게 반영한 만큼 중장기적인 반등 여력이 크다는 판단이다.
내년 1월 말은 증시 회복 여부를 가를 주요 분기점으로 꼽았다. 주요 빅테크 기업들이 설비투자 계획을 하향 조정하고 2027년 1분기 반도체 계약가격까지 하락할 경우 추가 충격이 불가피할 수 있다는 설명이다. 다만 이를 발생 확률 10%의 꼬리 위험(Tail Risk)으로 분류했다. 꼬리 위험은 발생 가능성은 낮지만 현실화할 경우 시장에 큰 충격을 줄 수 있는 위험을 의미한다.