|
한국은행이 22일 발표한 금융안정 상황(2026년 9월) 보고서에 따르면 올해 2분기 말 기준 부동산 PF 대출 잔액은 156조원으로 전년 동기 대비 8% 감소했다.
금융당국과 금융권이 부실 PF 사업장에 대한 옥석 가리기와 매각·상각 등 구조조정을 속도감 있게 추진한 데다, 금융기관들이 신규 PF 투자에 보수적인 태도를 유지한 영향이다. 이에 따라 전체 명목 GDP 대비 부동산 관련 대출 비율도 지난해 말 102.8%에서 올해 2분기 94.4%로 8.4%포인트 하락하며 건전성 지표상으로는 위험 수준이 한 단계 낮아진 모습을 보였다.
반면, 일반 기업의 부동산 담보대출과 공공·정책 금융기관의 보증이 늘면서 새로운 잠재 위험요인으로 떠오르고 있다.
일반기업 부동산 담보대출은 가파르게 증가세다. 올해 2분기 기준 일반기업의 부동산 담보대출 잔액은 757조 3000억원으로 전년 대비 5.4% 증가했다. 같은 기간 가계부동산 대출 증가율(2.5%)이나 부동산·건설업종 기업대출 증가율(2.0%)의 두 배가 넘는다.
고금리와 경기 둔화 장기화로 자금난을 겪는 일반 기업들이 운전자금 확보나 기존 채무 상환을 위해 보유 부동산을 담보로 대출을 대폭 늘린 것으로 풀이된다. 그간 감소세를 보이던 부동산·건설업종 기업대출(633조 3000억원)도 2% 증가로 돌아선 데다, 정부의 주택공급 확대 정책 추진으로 사업자보증이 다시 늘어날 수 있어 향후 관련 익스포저(위험 노출액)의 재팽창 가능성에도 대비할 필요가 있다는 분석이다.
|
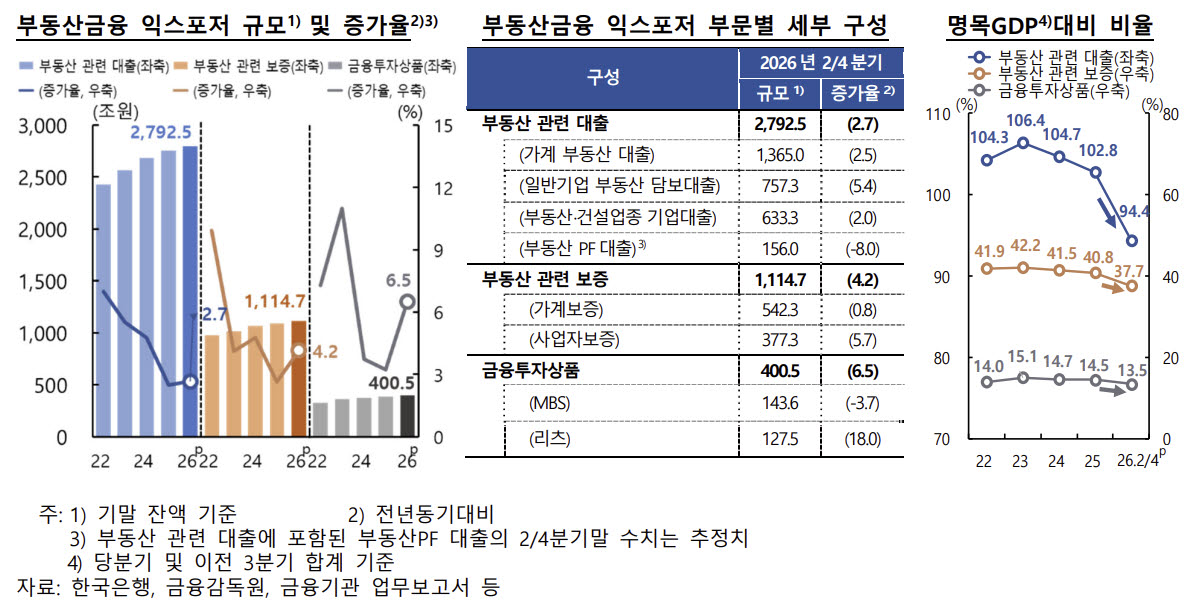
리스크의 우회 축적 경고음도 커지고 있다. 부동산 관련 보증 중 가계보증 잔액(542조 3000억원)은 전년 대비 0.8% 증가하는 데 그쳤지만 건설사나 시행사 등을 대상으로 한 사업자보증 잔액은 377조 3000억 원으로 5.7% 급증했다.
금융권이 신용리스크가 높은 PF 직접 대출 대신 보증기관의 신용보강을 받아 자금을 공급하는 상대적으로 안전한 방법을 선호했기 때문으로 보인다. PF 대출 위험이 소멸한 것이 아니라 정책 보증기관 등으로 옮겨간 셈이어서 사업장 부실 발생 시 공공 부문의 손실 부담으로 이어질 수 있다.
자본시장에서는 리츠(REITs·부동산투자회사)를 중심 한 금융투자상품 익스포저 확대가 눈길을 끌었다. 부동산 관련 금융투자상품 잔액은 400조 5000억원으로 전년 대비 6.5% 늘어났는데, 이 중 리츠 잔액(127조 5000억 원)이 18.0% 급증하며 상승세를 주도했다. 개발 중심의 PF 시장에서 실물 자산 및 운용 중심의 리츠 시장으로 자금 물꼬가 바뀐 것으로 풀이된다.
한편, 반도체 수출 호황 등에 힘입은 명목 국내총생산(GDP) 급증으로 GDP 대비 부동산금융 익스포저 비율은 하락세를 보이고 있으나, 실제 부동산 관련 대출과 보증 등의 절대 규모는 지속적으로 확대되고 있는 것으로 나타났다.
2분기 말 기준 부동산금융 익스포저(잠정치) 잔액을 부문별로 살펴보면 부동산 관련 대출은 2792조 5000억원으로 전년동기대비 2.7% 증가했다. 부동산 관련 보증은 1114조 7000억원, 금융투자상품은 400조 5000억원으로 각각 전년동기대비 4.2%, 6.5% 늘어나며 지난해 말(각각 2.7%, 3.2%)보다 증가 폭이 확대됐다.
한은 관계자는 “향후 대내외 경제 여건 변화에 대비해 실제 리스크를 줄이기 위한 지속적인 디레버리징 노력이 필수적”이라며 “정부의 주택공급 확대 과정에서 관련 익스포저가 다시 확대될 수 있는 만큼 생산성과 사업성에 기반한 선별적 자금공급이 이뤄져야 한다”고 강조했다.