이충헌 밸류파인더 대표 겸 연구원은 이날 보고서에서 “자동차 내장재 산업은 대규모 설비 투자와 납품 레퍼런스가 높은 진입장벽으로 작용하는 시장”이라며 “높은 시장점유율과 안정적인 사업구조를 고려하면 향후 추가적인 이익 상향 여지가 충분하다”고 분석했다.
1994년 설립된 보원케미칼은 올해 4월 스팩 합병을 통해 코스닥 시장에 상장한 화학 소재 가공 기업이다. 자동차 내장재 표면 소재와 건축자재용 소재를 주력으로 생산하고 있으며, 올해 상반기 기준 매출 비중은 자동차 내장재 64.2%, 건축자재용 소재 33.5%, 기능성 시트 소재 2.3%다.
주력 제품은 자동차 내부 인스트루먼트 패널과 도어트림 등에 사용되는 열가소성 폴리올레핀(TPO) 및 폴리염화비닐(PVC) 시트다. 보원케미칼이 가공한 소재는 한화첨단소재를 거쳐 국내외 완성차 업체에 공급된다.
이 연구원은 “한화첨단소재의 자동차 내장재 시장 내 점유율은 약 82%이며, 보원케미칼이 제작한 TPO 시트는 자동차 내장재 핵심 부품 7개 중 5개 부문에서 90% 이상을 점유하고 있다”고 설명했다.
높은 점유율은 수익성 안정성으로도 이어지고 있다. 보원케미칼은 원재료를 직접 매입하지 않고 고객사가 조달한 원재료를 가공하는 유상사급 구조를 갖추고 있다. 이에 따라 국제유가 변동에 따른 원가 부담을 줄일 수 있다는 설명이다.
실제 매출총이익률은 2022년 13.4%에서 올해 상반기 19.8%로 상승했다. 경쟁사의 사업 철수로 공급 비중이 확대된 데다 안정적인 가공 물량을 확보한 영향이다.
향후 완성차 업체의 신차 출시와 고급 차종 확대 전략도 성장 요인으로 꼽혔다. 최종 고객사인 국내 글로벌 완성차 업체가 2030년까지 100개 이상의 차종을 출시할 계획인 가운데, 보원케미칼은 5공장에 친환경·경량화 고급 내장재 생산설비를 확보했다.
이 연구원은 “차종 확대에도 기존 밸류체인의 변화는 크지 않을 전망”이라며 “고급 세단과 스포츠유틸리티차량(SUV) 중심의 판매 전략은 경량화·친환경 고급 내장재 시트 전용 설비투자를 진행한 보원케미칼의 이익 증가로 이어질 것”이라고 내다봤다.
건축자재용 소재 사업도 성장세를 보이고 있다. 보원케미칼은 국내 인테리어 소재 기업에 석재·플라스틱 복합소재(SPC) 바닥재를 독점 공급하고 있다. 주택 매매거래량 회복에 따른 인테리어 교체 수요가 확대되면서 해당 사업의 생산설비 가동률은 지난해 68%에서 올해 상반기 91%로 상승했다.
신사업으로 추진 중인 OLED 봉지재 필름도 주목할 부분이다. 기존 태양광 소재 중심이던 기능성 소재 사업을 디스플레이 분야로 전환하고 있으며, 노트북과 태블릿 등 중소형 정보기술(IT) 기기에 사용되는 필름을 개발 중이다. 회사는 연내 양산을 목표로 하고 있으며, 중장기적으로 전체 매출에서 해당 사업이 차지하는 비중을 20% 이상으로 확대한다는 구상이다.
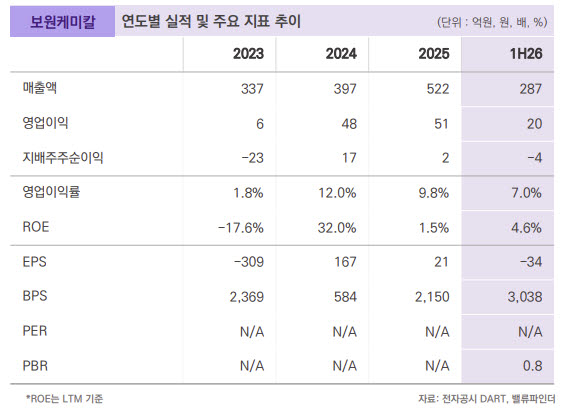
실적도 외형 성장세를 이어가고 있다. 보원케미칼의 지난해 매출액은 522억원, 영업이익은 51억원으로 각각 전년 대비 31.4%, 7.5% 증가했다. 올해 상반기 매출액은 287억원으로 전년 동기 대비 11.1% 늘었으며, 영업이익은 20억원을 기록했다.
다만 신사업 연구개발비와 신규 설비 감가상각비 증가로 영업이익률은 전년 동기 대비 3.2%포인트 하락한 7.0%를 기록했다. 상반기 순손실도 약 4억원 발생했지만, 이는 스팩 합병 과정에서 발생한 비현금성 일회성 비용 21억원이 반영된 영향이다.
이 연구원은 “상반기 당기순손실은 사업 현황과 무관한 일회성 비용 반영에 따른 결과”라며 “추가 합병비용 지출 요인이 소멸한 가운데 자동차 내장재 적용 모델 확대와 주택 리모델링 수요 회복, 중소형 OLED 디스플레이 필름 사업 확장 등을 통해 향후 견조한 본업에 기반한 재무적 성과 창출이 기대된다”고 밝혔다.
|