|
중장기 성장동력 확보도 주요 과제로 꼽았다. LX인터내셔널은 니켈과 보크사이트 등 해외 광산 투자를 비롯해 신규 사업 기회를 모색하고 있다. 흥국증권은 향후 해외 광산 투자가 본격화할 가능성이 높고, 회사가 성장동력 확보를 위한 적극적인 행보를 이어갈 것으로 예상했다.
LX인터내셔널은 3분기 연결기준 매출액아 5조 2000억원으로 전년 동기 대비 15.1% 증가했다. 영업이익은 1431억원으로 120.9% 늘었다. 당초 전망치를 웃도는 양호한 실적으로, 트레이딩·신성장과 자원 부문이 예상에 다소 못 미쳤지만 물류 부문의 영업이익이 기대치를 크게 상회한 영향이다.
물류 부문은 지정학적 리스크 확대에 따른 해상운임 상승과 물동량 증가가 맞물리면서 호실적을 기록했다. 트레이딩·신성장 부문도 자원 시황 상승에 따른 트레이딩 이익 증가와 LX글라스의 적자 축소, 포승그린파워와 AKP의 견조한 흑자 구조 유지에 힘입어 전년 동기 대비 증익을 달성했다.
자원 부문에서는 석탄 시황 개선과 팜 사업의 안정적인 이익 창출이 실적 개선을 이끌었다. 사업별 수익성 개선이 이어지면서 전사 영업이익 증가에 기여했다는 평가다.
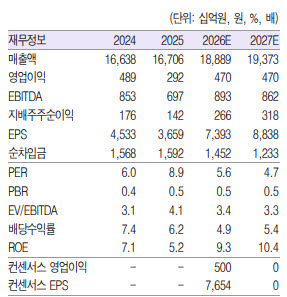
흥국증권은 LX인터내셔널의 올해 연간 연결기준 매출액을 18조 9000억원, 영업이익을 4700억원으로 전망했다. 전년 대비 각각 13.1%, 60.9% 증가한 규모다. 4분기 실적은 전 분기보다 둔화하겠지만 전년 동기 대비 호조세는 이어질 것으로 예상했다.
박 연구원은 LX인터내셔널에 대해 “밸류에이션 측면에서도 저평가 매력이 있다”며 “4월 말 이후 주가 급락으로 12개월 선행 주가수익비율(PER)은 4.8배, 주가순자산비율(PBR)은 0.5배 수준에 머물고 있다”고 분석했다. 이어 “목표주가는 가치합산 방식으로 산출했으며, 영업가치에는 2019~2020년 평균보다 22% 할인한 EV/EBITDA 4.1배를 적용했다”고 보탰다.