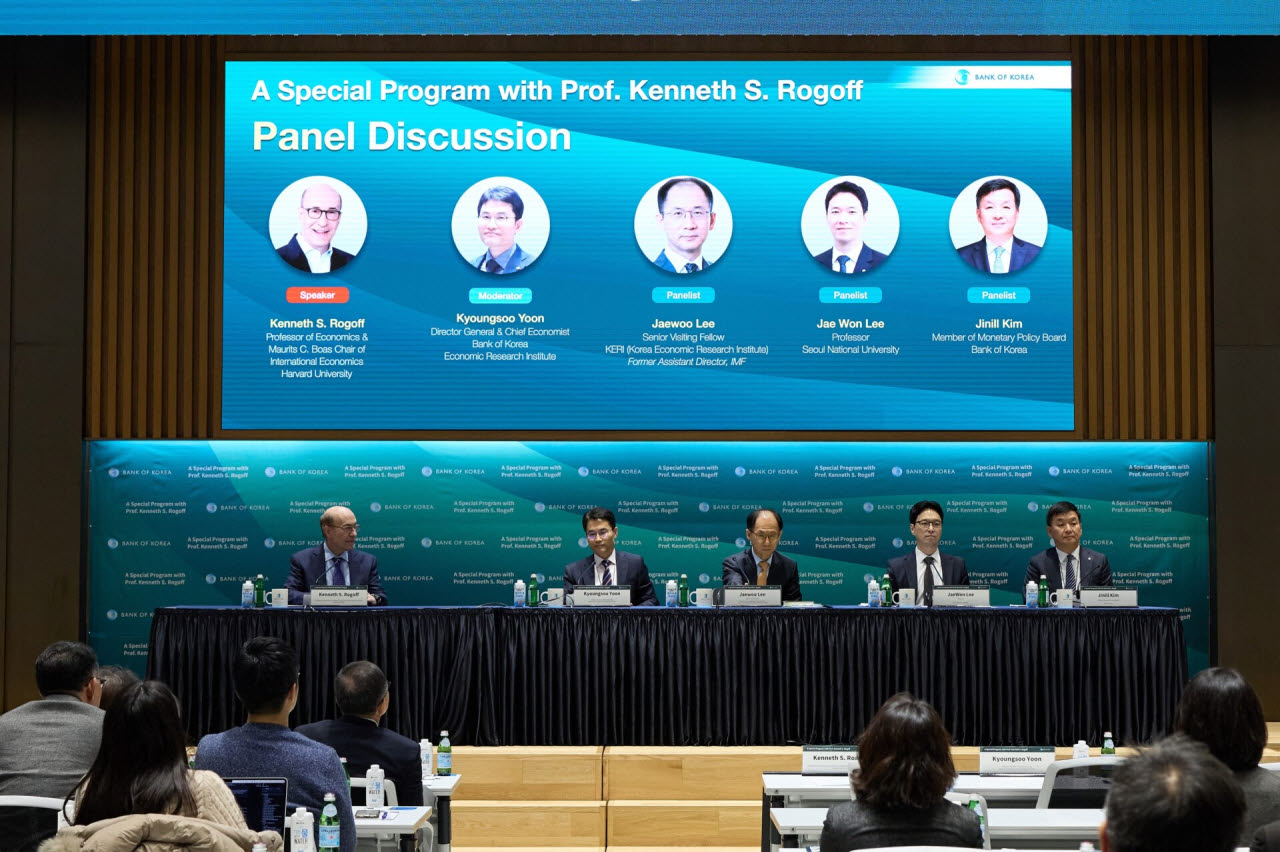
케네스 로고프 하버드대 교수는 12일 한국은행에서 열린 특별강연 이후 패널토론에서 “AI 거품은 언젠가 분명히 터질 것이고, 그 과정은 매우 고통스러울 것”이라며 “다만 언제 터질지는 알 수 없다. 가격이 다시 세 배가 된 뒤에야 터질 수도 있다”고 말했다.
|
한국 역시 이런 충격에서 자유롭지 않다는 게 로고프 교수의 진단이다. 그는 “거품이 붕괴하면 한국에도 매우 고통스러운 일이 될 것”이라면서도 “사랑하고 잃는 것이 아예 사랑하지 않은 것보다 낫다”고 했다. 이어 “한국은 전반적으로 엄청난 수혜를 누렸다. 거의 실리콘밸리의 교외와 같은 위치”라며 “그런 처지에 있는 편이 훨씬 낫다”고 했다.
다만 호황이 이어질 때마다 씀씀이를 늘리는 것은 경계했다. 그는 “상황이 좋아 보일 때마다 지출을 계속 늘릴 수는 없다. 이런 상황은 변동성이 매우 크다”고 했다. 국가채무를 낮게 유지한 나라일수록 충격에 대응하기 유리하다는 연구 결과도 짚었다.
이재우 전 국제통화기금(IMF) 조사국 부국장은 AI 투자에 대해 “막대한 생산성과 혁신을 약속하는 동시에 시장의 취약성을 낳을 수 있다”며 대형 기술기업들의 차입 확대를 위험 요인으로 꼽았다.
여기에 한국은 고령화라는 장기적인 재정 부담까지 안고 있다. 이재원 서울대 경제학부 교수는 국회예산정책처의 장기 전망을 인용해 현행 제도가 유지될 경우 한국의 국가채무가 2072년 국내총생산(GDP)의 약 173%까지 높아질 수 있다고 설명했다. 고령화로 연금·의료 등 의무지출이 늘어나기 때문이다.
특히 이 교수는 금리 상승 위험을 강조했다. 기존 전망의 다른 조건을 유지한 채 금리 가정만 바꾸는 스트레스 테스트에서는 2072년 국가채무 비율이 GDP의 200%를 넘어섰다. 그는 “예측이 아니라 스트레스 테스트”라고 선을 그으면서도 “부채가 이미 높은 수준에서는 금리가 조금만 달라져도 시간이 흐르면서 큰 차이를 만들어낼 수 있다”고 지적했다. 2050년 무렵부터 국민연금 기금이 줄어 국채 매입 여력이 떨어지면 “다른 매수자들이 나서더라도 더 높은 수익률을 요구할 수 있다”는 점도 짚었다.
로고프 교수는 재정 전망을 논할 때 금리와 성장률의 변동성뿐 아니라 정치·사회적 갈등까지 고려해야 한다고 강조했다. AI가 경제를 풍요롭게 해도 세대 간 갈등까지 풀어주지는 않는다는 것이다. 그는 “열심히 일해 위대한 나라를 만든 고령층과 희망을 가져야 할 청년층 사이에서 어떻게 타협하느냐가 재정정책에 가장 큰 압박이 될 것”이라고 했다.