|
에쓰오일은 올해 3분기 연결 기준 매출 11조9687억원, 영업이익 1조4067억원을 기록했다고 2일 밝혔다. 전년 동기 대비 각각 42.2%, 513.7% 증가한 수치다. 같은 기간 순이익은 1조4356억원으로 2171.3% 늘었다.
이번 실적 개선의 핵심은 윤활기유 사업이다. 윤활 부문은 3분기 매출 1조5424억원, 영업이익 7427억원을 기록했다. 전체 영업이익의 약 52.8%를 차지한다.
중동 지역의 지정학적 갈등이 윤활기유 시장의 공급 부족으로 이어진 영향이 컸다. 특히 고급 윤활기유인 그룹3 제품의 생산 차질과 물류 제약이 장기화하면서 제품 가격과 수익성이 동시에 상승했다.
에쓰오일 관계자는 3분기 실적발표 컨퍼런스콜에서 “윤활기유 시장은 2분기에 이어 3분기에도 그룹 3 제품을 중심으로 매우 타이트한 수급 상황을 보였다”며 “중동 지역 생산 설비의 가동 차질과 호르무즈 해협 봉쇄에 따른 물류 제약으로 윤활기유 그룹 3 제품 가격이 추가 상승했다”고 설명했다. 이어 “이에 따라 윤활기유 스프레드는 전분기 대비 약 27달러 상승한 배럴당 166.8달러를 기록하며, 역대 최고 수준에 도달했다”고 덧붙였다.
윤활기유 호황은 당분간 이어질 가능성이 크다. 중동 지역 생산시설의 복구와 물류 정상화에 상당한 시간이 필요한 데다 글로벌 주요 생산시설의 정기보수까지 겹치면서 공급 부족이 지속되고 있어서다. 이에 에쓰오일은 인도를 비롯해 중동과 한국, 독일, 미국 등에서 그룹3 윤활기유 생산능력을 늘리는 데 주력할 방침이다.
정유 사업 역시 실적 개선에 힘을 보탰다. 3분기 정유 부문은 매출 9조647억원, 영업이익 6904억원을 기록했다. 국제유가 상승과 글로벌 정유제품 공급 부족으로 수출 정제마진이 높은 수준을 유지한 영향이다.
4분기 전망도 긍정적이다. 주요 정유제품의 글로벌 재고가 낮은 수준을 유지하는 가운데 겨울철 난방유 수요가 본격적으로 늘어날 것으로 예상되기 때문이다. 다만 중동 지역의 지정학적 상황 변화와 공급 정상화 여부는 향후 실적을 좌우할 변수로 꼽힌다.
반면 석유화학 사업은 여전히 부진했다. 3분기 석유화학 부문은 매출 1조3616억원, 영업손실 264억원을 기록했다. 아로마틱 제품의 수익성은 개선됐지만 폴리프로필렌(PP)과 프로필렌 옥사이드(PO)는 공급 증가와 수요 부진으로 약세를 이어갔다. 4분기에도 신규 설비 가동에 따른 공급 부담으로 뚜렷한 업황 개선은 제한적일 전망이다.
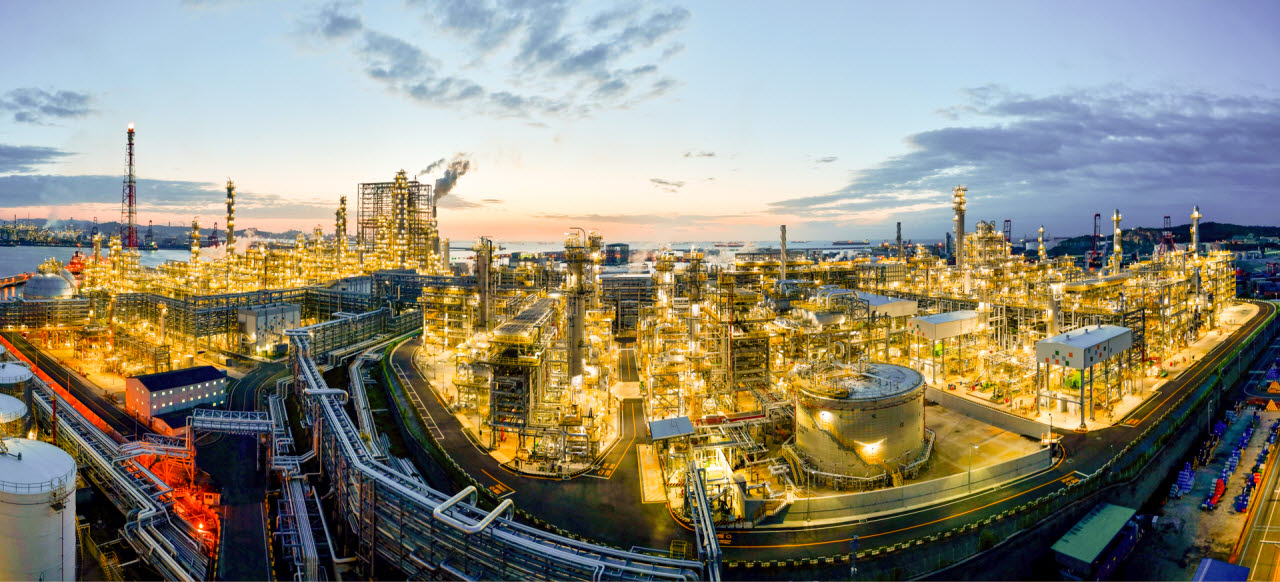
중장기적으로는 울산에서 진행하고 있는 샤힌 프로젝트가 새로운 성장동력으로 꼽힌다. 에쓰오일은 현재 주요 설비의 기계적 완공을 마치고 순차적으로 시운전을 진행하고 있다. 내년 초 가동을 시작하면 기존 정유·윤활 중심의 수익구조에 석유화학 생산 기반이 확대될 것으로 기대된다.
에쓰오일 관계자는 “샤힌 프로젝트는 현재 주요 설비에 대한 시운전을 순차적으로 진행하고 있다”며 “2027년 초 스타트업을 달성할 수 있도록 전사적인 역량을 집중하고 있다”고 말했다.