



국내 증시가 고점 대비 40%가량 주저앉으면서, 올해 6월 지수 랠리 국면에서 집중 발행된 ELS 상품의 연말 무더기 조기상환 불발이 우려되고 있다. 6개월 단위로 이뤄지는 중간평가에서 기초자산 가격이 일정 수준 이상을 유지하지 못해 조기상환에 실패할 것이라는 분석이다. 특히 하락장이 지금처럼 계속될 경우 일부 상품은 원금 손실 피해도 불가피할 전망이다.
ELS는 주가지수나 개별 종목 주가를 기초자산으로 삼아 수익률을 제공하는 파생결합증권이다. 만기까지 지수나 주가가 일정 수준 이상을 유지하면 약정된 수익을 지급하고 기준점 아래로 가격이 내려가면 원금 손실이 발생하는 구조다. 특히 3개월·6개월 단위로 중간 평가를 거쳐 기초자산 가격이 최초 기준가의 75~85% 이상이면 조기상환도 가능하도록 설계됐다.
26일 한국예탁결제원 세이브로(SEIBro)에 따르면 코스피가 9000선 정점을 찍었던 지난 6월 한 달간 발행된 ELS는 총 1135개 종목, 2조 4811억원으로 집계됐다. 이 중 코스피200 지수를 편입한 종목은 660개(전체 58.15%)로 가장 많았고, 발행금액 기준으로는 1조 6499억원(전체 66.50%)에 달했다. 즉, 6월에 ELS 상품 10개 중 6개꼴로 코스피200을 기초자산으로 담아 발행한 것이다.
같은 기간 반도체 슈퍼사이클 훈풍을 타고 삼성전자와 SK하이닉스 주가를 기초자산으로 편입한 ELS도 상당수다. 삼성전자를 편입한 ELS는 194개로 전체 17.09%(금액 기준 18.54%), SK하이닉스를 편입한 종목은 182개로 16.04%(금액 기준 17.23%)에 달했다.
|
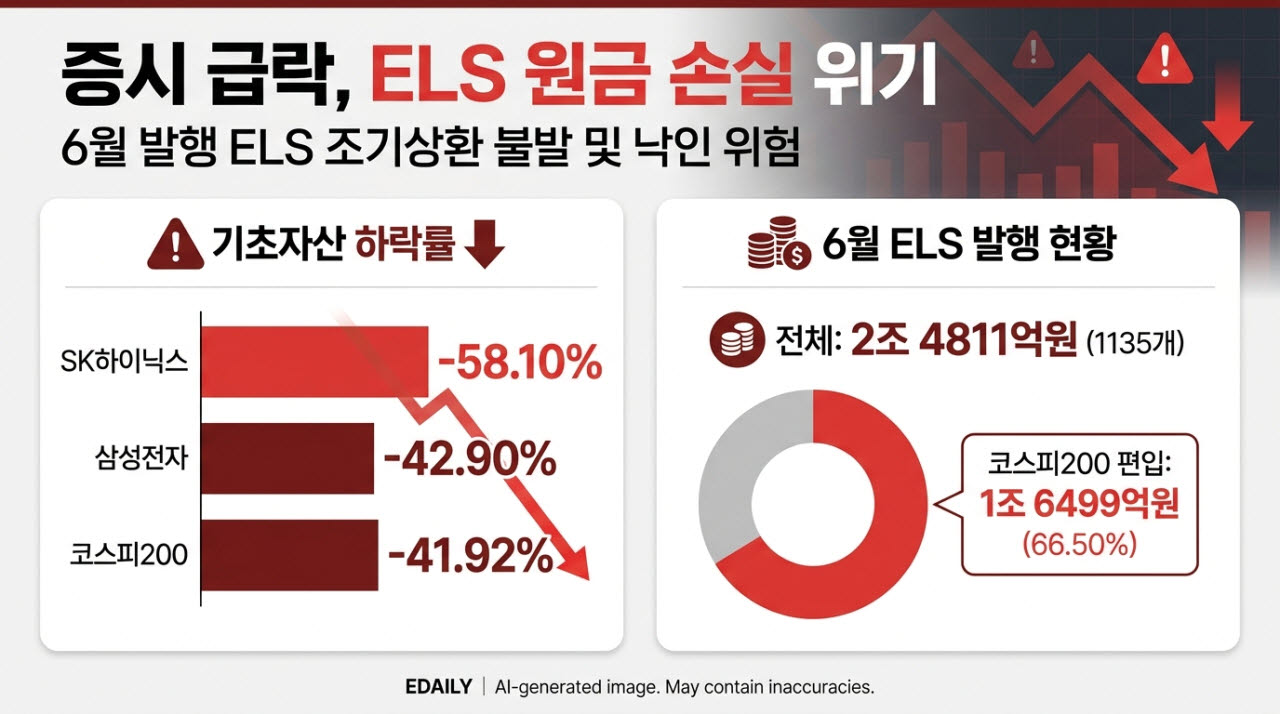
조기상환 불발보다 더 큰 뇌관은 원금 손실이다. SK하이닉스 주가가 반토막이 나면서 기준가의 50% 안팎에 갇히자, 낙인 배리어(원금 손실 기준선)를 기준가의 45% 이상으로 설정한 SK하이닉스 기초자산 ELS의 경우 원금 손실 위기까지 내몰린 것이다.
실제로 NH투자증권이 지난 6월 18일 발행한 만기 1년짜리 ‘N2321호’는 낙인 구간을 불과 1%대 남짓 남겨두고 위태로운 줄타기를 이어가고 있다. 연 47.1%라는 파격적인 약정 수익률을 내세워 70억원을 끌어모았던 이 상품은 SK하이닉스 낙인 배리어(최초 기준가의 45%)가 120만 8250원에 형성돼 있다. 이달 들어 장중 저점은 이미 낙인 기준선을 밑돌았고, 종가 기준(10월 22일, 122만 3000원)으로도 불과 1만 4750원(1.2%) 차이로 간신히 버티는 실정이다.
교보증권이 6월 26일 발행한 3년 만기 ‘교보증권 제13614회’ ELS 역시 지난 9월 1차 조기상환(기준가의 85% 허들)에 실패했다. SK하이닉스를 기초자산으로 한 이 상품은 중간 낙인은 없지만 만기 상환 낙인 배리어가 65%(173만7450원)로 높아, 현재 주가 수준이 만기까지 이어질 경우 원금 손실을 피하기 어렵다.
업계 관계자는 “ELS 상품 90% 이상이 6개월 주기 스텝다운형 상품인데, 6월에 발행한 물량은 오는 12월 첫 조기상환이 도래한다”며 “하지만 코스피가 5500선까지 급락한 현 상황에서는 기준가의 85% 안팎인 1차 상환 허들을 넘기기는 사실상 불가능해, 대규모 조기 상환 불발에 따른 자금 묶임(유동성 경화)이 ELS 시장 전체로 확산될 수 있다”고 말했다.