|
대출 종류별로는 주택담보대출이 4조원 늘어 전월 증가액인 3조2000억원을 웃돌았다. 은행권 주담대 증가폭이 2조9000억원에서 3조3000억원으로 확대됐고, 제2금융권도 3000억원에서 7000억원으로 늘었다.
특히 은행권의 집단대출 증가가 두드러졌다. 은행 자체 집단대출은 9월 7000억원에서 10월 1조2000억원으로 증가폭이 커졌다. 전 금융권 집단대출 증가액도 같은 기간 1조7000억원에서 2조4000억원으로 확대됐다. 집단대출은 아파트 분양이나 입주 과정에서 여러 계약자에게 일괄적으로 취급하는 대출이다. 과거 승인된 대출이 입주 시점에 실행되면 최근 주택 거래가 줄어들더라도 가계대출 잔액은 늘어날 수 있다.
실제 수도권 아파트 매매거래량은 7월 2만6000가구에서 8월 1만9000가구, 9월 1만8000가구로 감소했다. 금융당국은 주택 거래량 감소에도 기존에 승인된 집단대출 실행이 확대되면서 주담대 증가세가 유지됐다고 분석했다.
|
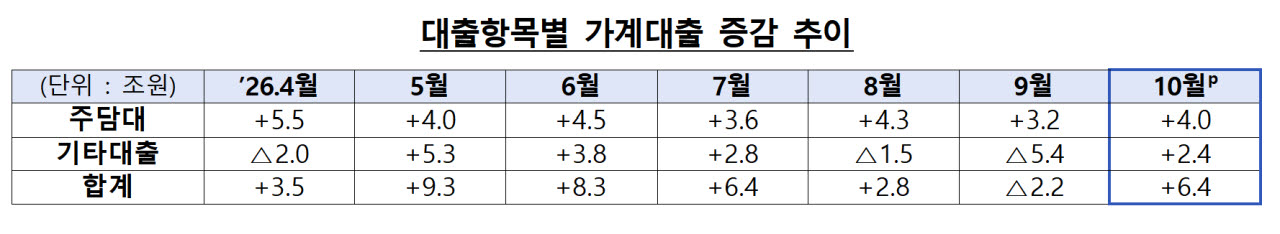
업권별로는 은행권 가계대출이 5조원 늘었다. 전월 증가액인 6000억원보다 증가폭이 크게 확대됐다. 은행 자체 주담대와 디딤돌·버팀목 등 정책성 대출이 각각 2조2000억원, 1조2000억원 증가했고, 기타대출도 전월 2조3000억원 감소에서 1조7000억원 증가로 돌아섰다.
제2금융권 가계대출도 9월 2조7000억원 감소에서 10월 1조4000억원 증가로 전환했다. 여신전문금융회사가 8000억원 늘었고, 보험사 3000억원, 저축은행과 상호금융권도 각각 2000억원 증가했다. 주요 업권에서 일제히 대출잔액이 늘어난 셈이다.
올해 1~10월 전 금융권 가계대출 증가액은 42조4000억원으로 집계됐다. 이 가운데 은행권은 30조2000억원, 제2금융권은 12조3000억원 증가했다.
금융당국은 현재까지 가계대출이 총량관리 목표 범위 내에서 관리되고 있다고 평가했다. 다만 은행별 대출 증가 속도와 남은 취급 여력이 다른 만큼 연말 대출 공급이 일시에 중단되는 상황을 방지할 필요가 있다고 강조했다.
금융당국은 “특정 시기 대출 쏠림 등으로 인한 일률적인 대출절벽이 발생하지 않도록 최선을 다해달라”고 당부했다.
아울러 사업자대출을 주택 구입 등에 사용하는 용도 외 유용을 차단하기 위한 점검도 이어간다. 2021년 이후 취급된 고위험 사업자대출을 대상으로 올해 12월까지 전 금융권 전수점검을 진행하고, 적발되면 대출 회수와 신규 대출 제한 등의 조치를 취할 계획이다.
금융당국은 “투기적 대출 수요를 지속적으로 차단하되 가계대출 관리 과정에서 청년 등 서민·실수요자와 지방에 대한 자금 공급은 과도하게 위축되지 않도록 세심하게 배려하겠다”고 전했다.